| ||||||||||||||||
| ||||||||||||||||
| Trump-Xi. Treasury sopra 5%. Bitcoin a 86.000$. | ||||||||||||||||
|
Ciao , oggi parliamo di Trump e Xi Jinping, del nuovo equilibrio tra Stati Uniti e Cina e delle possibili conseguenze per commercio, tecnologia e mercati finanziari. Passiamo poi ai rendimenti dei Treasury USA e al loro impatto sui mercati globali. Infine, torniamo su Bitcoin e su come la sua struttura tecnica sia cambiata profondamente nelle ultime settimane, fino a rimettere in discussione lo scenario ribassista che, fino a poco tempo fa, appariva il più probabile. | ||||||||||||||||
|
01
Trump-Xi: tregua commerciale prorogata, ma nessuna vera svolta tra USA e Cina
| ||||||||||||||||
|
Il vertice tra Donald Trump e Xi Jinping a Washington si è concluso senza accordi rivoluzionari, ma con un risultato importante per i mercati: Stati Uniti e Cina hanno deciso di prorogare di altri due mesi la tregua commerciale che sarebbe scaduta a novembre. La decisione evita, almeno per il momento, il ritorno a un'escalation tariffaria come quella vista nel 2025 e concede alle due maggiori economie mondiali altro tempo per negoziare. Restano però ancora aperti diversi dossier, tra cui dazi, acquisti cinesi di prodotti americani, terre rare e restrizioni tecnologiche. Il summit sembra quindi confermare quello che alcuni osservatori stanno definendo un “nuovo equilibrio” nei rapporti tra Washington e Pechino. Rispetto al primo mandato Trump, la Cina dispone oggi di maggiori strumenti economici, tecnologici e commerciali per rispondere alle pressioni statunitensi, rendendo una nuova guerra commerciale potenzialmente più costosa per entrambe le parti. Si parla infatti del passaggio da una fase di “strategic rivalry” a una ricerca di “strategic stability” tra le due potenze. Sul fronte commerciale, tuttavia, le divergenze restano significative. Secondo il Segretario al Tesoro americano Scott Bessent, gli impegni presi da Pechino nell'accordo di Busan dell'ottobre 2025, l'acquisto di 25 milioni di tonnellate annue di soia americana e di 17 miliardi di dollari di altri prodotti agricoli, risultano solo parzialmente rispettati. Anche le forniture cinesi di terre rare, fondamentali per numerose industrie tecnologiche e manifatturiere, restano uno dei principali punti di attrito, e non sono arrivati nuovi impegni concreti su questo fronte dal summit di Washington. Un secondo tema centrale del vertice è stato l'intelligenza artificiale. Trump ha mantenuto una posizione molto favorevole allo sviluppo rapido della tecnologia e contraria all'introduzione di nuovi vincoli significativi, mentre Xi ha insistito sulla necessità che l'AI rimanga “sotto il controllo umano” e venga sviluppata in modo responsabile. Anche questo elemento conferma la crescente importanza dell'AI nella competizione tra le due superpotenze. USA e Cina stanno costruendo ecosistemi tecnologici sempre più distinti, ma allo stesso tempo hanno iniziato a discutere di meccanismi di cooperazione sulla sicurezza dell'intelligenza artificiale. Rimane invece molto delicata la questione Taiwan. Xi ha chiesto agli Stati Uniti di affrontare il tema con prudenza e ha ribadito la richiesta cinese affinché Washington si opponga esplicitamente all'indipendenza dell'isola. Al momento, però, non risultano cambiamenti ufficiali nella posizione statunitense. | ||||||||||||||||
| ||||||||||||||||
|
02
Treasury sotto pressione: i rendimenti USA superano il 5%
| ||||||||||||||||
| ||||||||||||||||
|
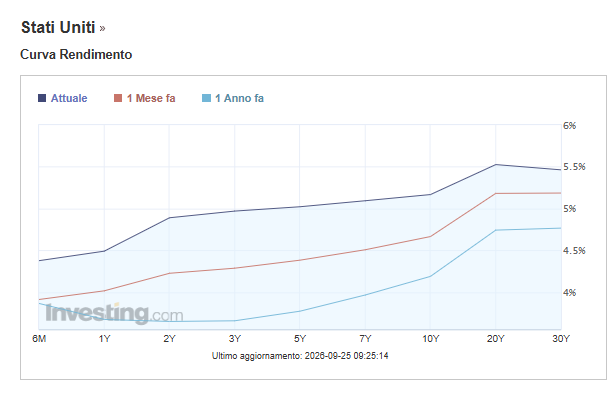
Il mercato obbligazionario americano sta attraversando una delle fasi più delicate degli ultimi anni. Il rendimento del Treasury decennale ha superato il 5%, arrivando in area 5,15-5,20%, mentre il trentennale si è spinto verso il 5,5%. Perché i rendimenti stanno salendo Alla base del movimento non c'è un'unica causa, ma una combinazione di fattori. Innanzitutto, l'economia statunitense continua a dimostrarsi sorprendentemente resistente. Gli ultimi dati sull'attività economica hanno mostrato una crescita ancora robusta, mentre il mercato del lavoro non presenta al momento segnali sufficientemente forti di deterioramento da spostare l'attenzione degli investitori dall'inflazione al rischio di recessione. A questo si aggiungono nuove pressioni sui prezzi provenienti da più fronti: tariffe commerciali, aumento del prezzo del petrolio legato alle tensioni in Medio Oriente e gli enormi investimenti necessari per costruire l'infrastruttura legata all'intelligenza artificiale. L'AI potrebbe risultare disinflazionistica nel lungo periodo grazie all'aumento della produttività, ma nella fase attuale richiede enormi investimenti in data center, semiconduttori, energia e reti elettriche, contribuendo quindi ad aumentare la domanda di capitale e risorse. Il risultato è un'inflazione che rischia di rimanere più persistente del previsto. “La soluzione ai rendimenti elevati sono rendimenti ancora più elevati” Il paradosso del mercato obbligazionario è che potrebbe essere proprio un ulteriore rialzo dei rendimenti a porre fine al movimento. Tassi di mercato sempre più alti aumentano infatti il costo dei mutui, del credito alle imprese e del rifinanziamento del debito. Con il tempo questo tende a rallentare investimenti, consumi e utili societari. Quando il mercato inizierà a preoccuparsi maggiormente della crescita economica rispetto all'inflazione, la domanda di Treasury potrebbe tornare ad aumentare e i rendimenti iniziare a scendere. È ciò che è già accaduto più volte negli ultimi anni durante fasi di tensione sul sistema bancario o sul mercato del lavoro. Per questo il vero elemento da monitorare non è soltanto il livello raggiunto dai rendimenti, ma soprattutto la velocità del movimento. Rialzi estremamente rapidi possono infatti mettere sotto pressione operatori molto indebitati, hedge fund o strategie basate sulla leva finanziaria, costringendoli a liquidare posizioni e creando effetti a catena anche su mercati apparentemente non collegati. | ||||||||||||||||
| ||||||||||||||||
|
03
Bitcoin: il bear market è finito?
| ||||||||||||||||
| ||||||||||||||||
|
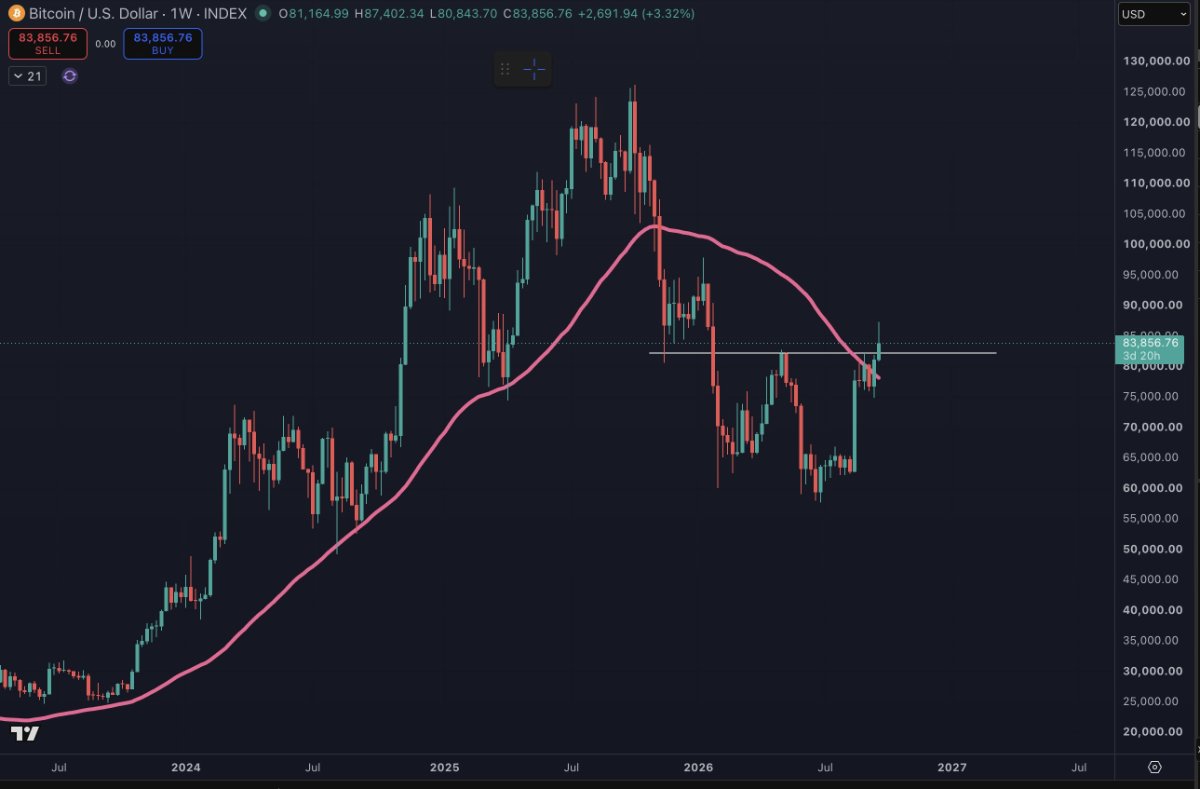
Negli ultimi mesi Bitcoin ha mostrato una forza decisamente superiore alle attese, mettendo parzialmente in discussione lo scenario ribassista che sembrava più probabile durante l'estate. La tesi di partenza era relativamente semplice: il rialzo dei prezzi dell’energia avrebbe dovuto mantenere più elevata l’inflazione, spingendo al rialzo i rendimenti obbligazionari e costringendo la Federal Reserve a mantenere una politica monetaria più restrittiva. Un contesto che, attraverso il rafforzamento del dollaro e condizioni finanziarie meno favorevoli, avrebbe dovuto esercitare pressione sugli asset più rischiosi, Bitcoin compreso. Buona parte di questa sequenza si è effettivamente materializzata. Il rendimento del Treasury USA a 10 anni è salito sopra il 5%, quello a 2 anni si è portato intorno al 4,9%, il dollaro si è rafforzato e la Fed ha ulteriormente aumentato i tassi. Bitcoin, però, non ha seguito il copione. Dopo essere sceso fino a circa 58.000 dollari a giugno, ha recuperato rapidamente terreno, superando prima gli 80.000 dollari e successivamente il precedente massimo di maggio, con quotazioni arrivate nell'area 84.000-86.000 dollari. Dal minimo estivo il recupero è stato quindi vicino al 50%. Non più soltanto un rimbalzo L'elemento più importante non è però l'entità del rialzo, quanto la struttura tecnica che si è venuta a creare. Durante i precedenti anni di midterm, come 2018 e 2022, i rally estivi di Bitcoin nell'ordine del 40-45% si erano fermati formando dei Lower High, ossia massimi inferiori ai precedenti: una configurazione tipicamente compatibile con la prosecuzione di un mercato ribassista. Questa volta Bitcoin ha superato il massimo precedente, formando un Higher High. A rafforzare il segnale contribuiscono altri elementi tecnici: - il recupero della media mobile a 50 settimane (il prezzo medio di Bitcoin nell’ultimo anno circa, spesso utilizzato per valutare il trend di lungo periodo); Una dinamica simile era già stata osservata nel 2019 e nel 2023, quando alla formazione del Golden Cross era seguita prima una correzione e poi una nuova fase rialzista, anticipando in entrambi i casi un miglioramento significativo della struttura di mercato. Non significa necessariamente poter dichiarare concluso il bear market, ma rende oggi molto meno evidente la tesi secondo cui Bitcoin debba necessariamente tornare a segnare nuovi minimi. Bitcoin sale nonostante tassi e rendimenti elevati Particolarmente interessante è poi il comportamento di Bitcoin rispetto al contesto macroeconomico. I Treasury USA a 10 anni rendono circa il 5,1% (massimo dal 2007), quelli a 30 anni circa il 5,4%, mentre il Fed Funds Rate si trova intorno al 4%. In teoria, rendimenti reali più elevati e una politica monetaria restrittiva dovrebbero rappresentare un ostacolo importante per un asset finanziario fortemente sensibile alla liquidità. Eppure Bitcoin continua a mostrare forza relativa. Storicamente, però, la relazione tra rialzo dei tassi e debolezza di Bitcoin non è sempre stata immediata né lineare. Nel 2017, ad esempio, Bitcoin continuò a salire nonostante diversi rialzi della Fed, mentre nel 2022 la stretta monetaria coincise con il bear market. Questo suggerisce che, oltre ai tassi, contano molto anche fase di mercato, momentum e domanda degli investitori. Il Q4 rimane il vero banco di prova Nonostante il miglioramento della struttura di mercato, i rischi non sono scomparsi e il quarto trimestre rappresenta ora il principale banco di prova per capire se la forza mostrata da Bitcoin riuscirà a consolidarsi. Negli anni di midterm USA, Bitcoin ha frequentemente attraversato una fase di debolezza dopo l'estate. Nel 2014, 2018 e 2022 una parte rilevante della pressione ribassista arrivò infatti tra settembre e gli ultimi mesi dell'anno. Anche l'azionario americano merita attenzione. L'S&P 500 si trova ancora relativamente vicino ai massimi e non ha finora sperimentato una vera correzione. Storicamente, negli anni di midterm, nella prima metà dell’autunno si sono spesso formati massimi importanti prima di fasi di maggiore volatilità. Una correzione significativa dell'azionario potrebbe quindi rappresentare uno dei principali catalizzatori per una nuova fase di debolezza di Bitcoin. Ma anche qui la lettura sta cambiando: una semplice correzione dell'S&P 500 del 10% potrebbe non essere sufficiente, da sola, per trascinare Bitcoin verso nuovi minimi. Da “Lower Low” a “Macro Higher Low” Fino a qualche settimana fa, una correzione nel Q4 veniva vista soprattutto come il possibile preludio a un Lower Low, cioè a un nuovo minimo inferiore a quello estivo, coerente con la prosecuzione del bear market. Dopo il recente breakout, però, prende sempre più spazio uno scenario diverso: Bitcoin potrebbe correggere senza compromettere la struttura rialzista, formando un Macro Higher Low, cioè un minimo superiore al precedente. Il riferimento principale resta quindi l’area dei 58.000 dollari, che rappresenta il minimo estivo da non violare per mantenere intatta questa impostazione. In termini puramente tecnici, una correzione verso 60.000-70.000 dollari potrebbe quindi risultare anche molto profonda senza necessariamente compromettere la nuova struttura, purché Bitcoin rimanga sopra il minimo estivo. Anche un drawdown nell’ordine del 15-20% lascerebbe Bitcoin ampiamente sopra il precedente minimo. Questi livelli non rappresentano dei target, ma servono a evidenziare come sia cambiata la struttura del mercato: da uno scenario in cui si temeva un nuovo Lower Low (un minimo inferiore al precedente) a uno in cui diventa plausibile la formazione di un Macro Higher Low. 83.000 dollari: il livello da osservare nel breve Nel breve periodo uno dei livelli tecnici più importanti è l'area degli 83.000 dollari, corrispondente alla zona del recente breakout. Una chiusura settimanale nuovamente sotto 83.000 dollari rappresenterebbe un primo segnale di deterioramento e aumenterebbe il rischio di una correzione più significativa durante il Q4. Al contrario, riuscire a consolidare attraverso più chiusure settimanali sopra questa zona rafforzerebbe ulteriormente l'ipotesi che il minimo estivo possa essere stato il minimo principale del bear market. | ||||||||||||||||
| ||||||||||||||||
|
04
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
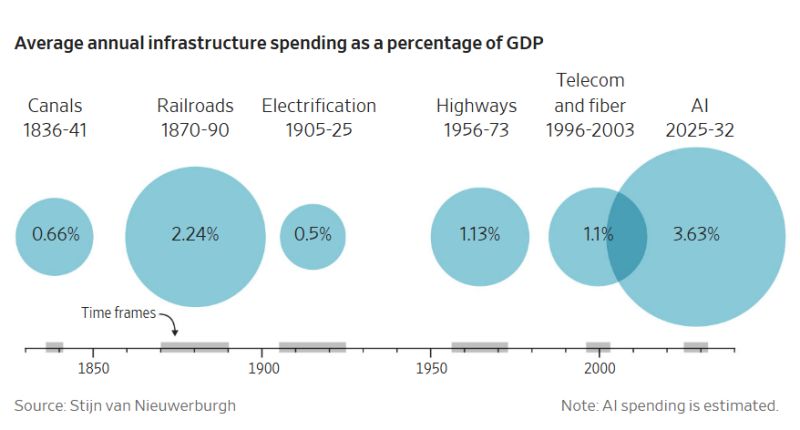
Il grafico confronta quanto pesavano, rispetto al PIL, i grandi cicli di investimento infrastrutturale che hanno accompagnato alcune delle principali rivoluzioni economiche degli ultimi due secoli. L’attuale ciclo di investimenti nell’intelligenza artificiale sarebbe nettamente più intenso dei precedenti. Il confronto più interessante è con le ferrovie, che furono una delle maggiori ondate infrastrutturali della storia: circa 2,24% del PIL contro un 3,63% stimato per l’AI. | ||||||||||||||||
| ||||||||||||||||
|
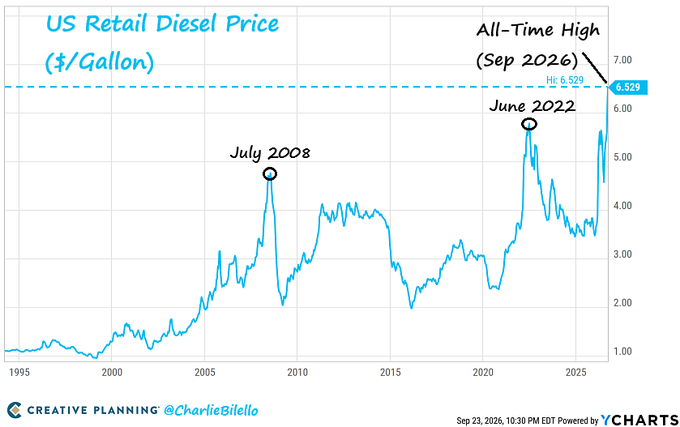
I prezzi del diesel negli USA raggiungono un altro record oggi a 6,53 dollari/gallone, in aumento del 74% da quando è iniziata la guerra con l'Iran. Il danno derivante dai prezzi del diesel alle stelle non si fermerà alla pompa. Costi più elevati per il trasporto merci, l'agricoltura e la spedizione si ripercuoteranno su tutta l'economia, aumentando i prezzi al consumo di quasi tutto. | ||||||||||||||||
| ||||||||||||||||
|
05
News Flash
| ||||||||||||||||
|
⚡L’OCSE ha rivisto leggermente al rialzo le stime sulla crescita globale per il 2026, portandole al 2,9%, contro il 2,8% previsto a giugno e il 3,4% registrato nel 2025. Per il 2027, invece, la previsione è stata ridotta al 3%. Per il 2026, l’OCSE stima una crescita del 2,2% negli USA, dell’1% nell’Eurozona e dello 0,8% in Giappone, con revisioni al rialzo di 0,2 punti percentuali per tutte e tre le aree. Invariata al 4,5% la previsione per la Cina.
⚡ Dal 22 settembre 2026 sono cambiate le condizioni dei Buoni Fruttiferi Postali dedicati ai minori, con un forte aumento dei rendimenti. La nuova serie riconosce infatti un tasso annuo effettivo lordo del 5% a scadenza, purché il buono venga mantenuto fino al compimento dei 18 anni del minore. I Buoni sono garantiti dallo Stato, prevedono una tassazione agevolata del 12,5% sugli interessi e possono essere sottoscritti per minori fino a 16 anni e mezzo. | ||||||||||||||||
|
06
La settimana di Athena SCF
| ||||||||||||||||
| Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||

| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC athenascf@pec.it · Numero verde 800 410 999 |