| ||||||||||||||||
| ||||||||||||||||
| Treasury, Dollaro e Petrolio. IPO Anthropic. | ||||||||||||||||
|
Ciao , oggi parliamo di Treasury, dollaro e petrolio: una "tripla stretta" che sta mettendo sotto pressione i mercati e che potrebbe diventare il tema chiave del quarto trimestre. Inoltre parleremo di Anthropic e della sua attesissima IPO da 2.000 miliardi di dollari. | ||||||||||||||||
|
01
Treasury, dollaro e petrolio: la “tripla stretta” che può mettere sotto pressione i mercati
| ||||||||||||||||
|
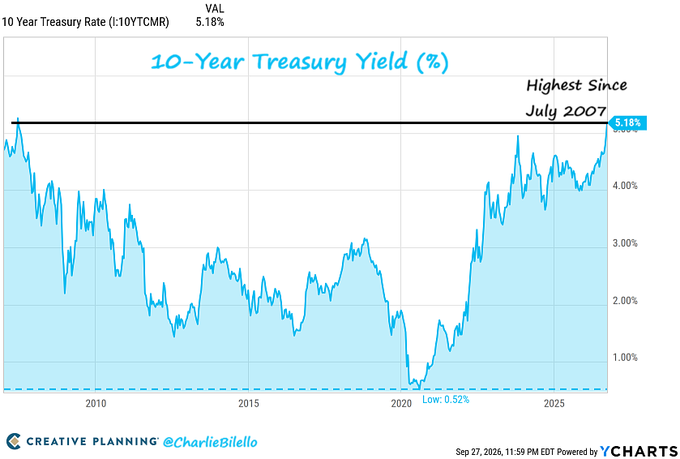
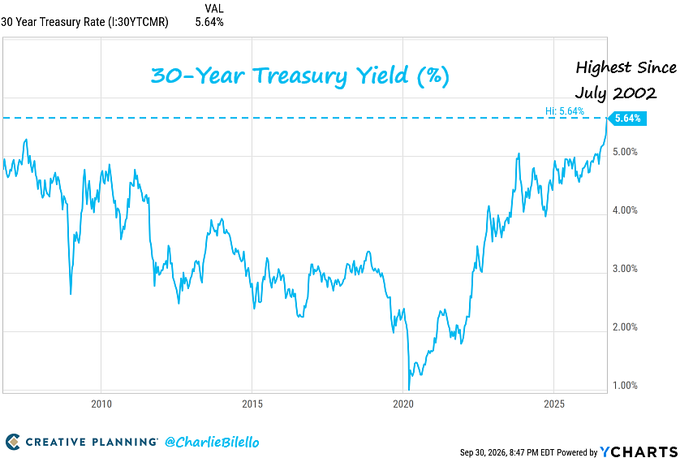
Negli ultimi mesi si è creato un quadro macroeconomico particolarmente delicato per i mercati finanziari: rendimenti obbligazionari in salita, petrolio ancora elevato e dollaro forte stanno agendo contemporaneamente sulle condizioni finanziarie globali. Questa “tripla stretta” potrebbe diventare particolarmente rilevante nel corso del quarto trimestre, e il primo segnale arriva proprio dal mercato obbligazionario. I rendimenti USA tornano sui massimi di lungo periodo Il rendimento del Treasury USA a 10 anni si è portato intorno al 5,29%, sui livelli più elevati dal 2007, mentre il 30 anni ha raggiunto circa il 5,64%, massimo dal 2002. | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
A spingere i rendimenti non è soltanto la politica monetaria della Federal Reserve, ma anche il rischio di un'inflazione persistente, alimentata dal rialzo del petrolio. Lo dimostra la reazione al PCE di agosto, uscito questa settimana con una sorpresa al ribasso: l'indice generale è salito del 3,4% su base annua (contro il 3,7% atteso), invariato rispetto a luglio dopo le revisioni, mentre il PCE core, il più seguito dalla Fed perché esclude alimentari ed energia, si è attestato al 3,0% contro il 3,3% del consensus, anch'esso stabile sul mese precedente. Il dato ha ridotto le probabilità di un'ulteriore rialzo dei tassi a breve, eppure il 10Y e il 30Y hanno continuato a salire. Segno che il mercato sta guardando oltre le prossime decisioni della banca centrale, concentrandosi sui rischi di inflazione strutturale, sul deficit e sul premio per il rischio di durata. È qui che entra in gioco quella che possiamo definire una "tripla stretta". Ma come funziona esattamente? Il meccanismo si sviluppa, in linea di massima, in questa sequenza: Prima sale il petrolio, che alimenta le aspettative d'inflazione. A quel punto salgono i rendimenti obbligazionari, perché il mercato inizia a prezzare una politica monetaria più restrittiva e un premio maggiore sulla parte lunga della curva. Successivamente tende a rafforzarsi anche il dollaro, sostenuto da rendimenti reali relativamente più elevati negli Stati Uniti. Il risultato è un irrigidimento generalizzato delle condizioni finanziarie: aumentano i costi di finanziamento per famiglie e imprese e cresce la pressione sugli asset più sensibili ai tassi, come azioni growth e oro. Proprio per questo, però, un eventuale calo dei rendimenti non va letto automaticamente come un segnale positivo per l'azionario: conta soprattutto il motivo per cui avviene. Se i rendimenti iniziano a scendere perché l'inflazione si raffredda senza un forte deterioramento della crescita, il movimento può essere costruttivo. Se invece scendono perché il mercato comincia a prezzare un rallentamento economico o uno stress finanziario, il primo effetto può essere esattamente l'opposto. Cos’è successo in passato? Storicamente, diversi importanti massimi del Treasury decennale sono arrivati poco prima o in prossimità di fasi di tensione economica o finanziaria. Nel 2007, ad esempio, il 10Y raggiunse circa il 5,3%, prima dell'intensificarsi delle tensioni sul credito. Nel 2011, il massimo dei rendimenti precedette le tensioni legate alla crisi del debito europeo. Nel 2018, il Treasury decennale fece massimo intorno al 3,2%, mentre l'S&P 500 entrò successivamente in una correzione molto più profonda. Non si tratta naturalmente di una relazione automatica: nel 2023, ad esempio, il picco del 10Y non fu seguito da una recessione o da una grave crisi. Il punto è piuttosto che il massimo dei rendimenti può rappresentare il momento in cui il mercato inizia a prezzare un rallentamento della crescita o condizioni finanziarie ormai troppo restrittive. Come si sta comportando il dollaro? Se i rendimenti sono il primo tassello della "tripla stretta", il secondo è la valuta. Il DXY (U.S. Dollar Index), l'indice che misura la forza del dollaro rispetto a un paniere delle principali valute, è salito del 4,2% negli ultimi 12 mesi e si trova ora in area 101,8, in prossimità dei livelli di luglio. Questa soglia potrebbe diventare decisiva nelle prossime settimane: una rottura netta al rialzo segnerebbe un ulteriore irrigidimento delle condizioni finanziarie globali. Se invece il dollaro non riuscisse a superare quell'area mentre il Treasury 10Y continua a salire, si creerebbe una divergenza interessante: il mercato valutario smetterebbe di confermare il rialzo dei rendimenti USA. Per un investitore europeo, il riflesso più diretto è il cambio EUR/USD, che segna un -4,0% sui 12 mesi: l'euro, che pesa per oltre metà del paniere del DXY, si è indebolito quasi nella stessa misura in cui il dollaro si è rafforzato. Oro: il minimo potrebbe arrivare prima del picco dei rendimenti Dopo il massimo relativo di fine agosto, l'oro è entrato in una fase correttiva, penalizzato proprio da dollaro forte e rendimenti in salita. Lo schema ricorda quanto già visto nei midterm year 2018 e 2022, quando il minimo dell'oro è arrivato prima del massimo del Treasury decennale. La logica è che dollaro e tassi reali tendono a perdere slancio prima della parte lunga della curva, e l'oro, che reagisce a entrambi, può quindi anticipare il punto di svolta. Per questo, nelle prossime settimane conviene monitorare una combinazione precisa:
Se si verificasse, potrebbe rappresentare uno dei primi segnali di esaurimento della fase restrittiva. Azionario: il rischio è che il 2026 assomigli al 2018 L'S&P 500 resta vicino ai massimi, con un rialzo da inizio anno di circa il 12%. Sotto la superficie, però, il quadro è più fragile: solo il 48% circa dei titoli dell'indice quota sopra la media mobile a 200 giorni, mentre le small cap, misurate dal Russell 2000, hanno perso circa il 9% dai massimi di agosto. Questa divergenza ricorda il 2018, quando le small cap iniziarono a cedere circa tre settimane prima dell'indice principale. Storicamente, in una quota elevata dei casi (70-80%), quando il Russell comincia a scendere anche l'S&P 500 tende poi a indebolirsi. Resta quindi aperta la domanda: sarà il Russell a recuperare verso l'S&P, o l'S&P a scendere verso il Russell? | ||||||||||||||||
| ||||||||||||||||
|
02
Anthropic prepara l’IPO: possibile valutazione oltre i 2.000 miliardi
| ||||||||||||||||
|
Anthropic, la società che sviluppa Claude, si prepara a una delle IPO più attese degli ultimi anni, con una valutazione che potrebbe arrivare secondo Reuters a circa 2.000 miliardi di dollari. Nel 2025 Anthropic ha registrato ricavi per 4,59 miliardi di dollari, contro appena 386 milioni nel 2024, quindi una crescita di quasi 12 volte in un solo anno. A fronte di questa espansione, però, la società ha riportato una perdita netta di circa 42 miliardi, di cui una parte rilevante legata a effetti contabili su strumenti finanziari convertibili. La perdita operativa, più rappresentativa del funzionamento corrente del business, è stata comunque di circa 8 miliardi di dollari. Il vero nodo resta il costo della potenza di calcolo. Anthropic avrebbe già assunto impegni futuri per circa 518 miliardi di dollari tra cloud, chip e infrastrutture, gran parte dei quali difficilmente cancellabili. Amazon, Google e Microsoft sono inoltre contemporaneamente fornitori, investitori, distributori e concorrenti, una struttura che evidenzia quanto il business dell’AI dipenda ancora dai grandi hyperscaler. Inoltre due soli clienti rappresenterebbero circa un quarto dei ricavi, mentre molti grandi clienti non sarebbero vincolati da contratti di lungo periodo. A questo si aggiunge il tema della governance, perché i sette fondatori potrebbero mantenere secondo una proposta, attraverso una particolare struttura azionaria, il 50,1% dei diritti di voto sulle decisioni chiave. La valutazione di 2.000 miliardi si basa soprattutto sulle aspettative di crescita futura, con stime che guardano addirittura ai ricavi del 2028, ipotizzati nell’ordine dei 190-200 miliardi di dollari. Quanto alla tempistica, non esiste ancora una data definitiva, ma il debutto in Borsa dovrebbe arrivare a metà novembre, salvo ulteriori rinvii legati alle condizioni di mercato o all’iter regolamentare. La quotazione di Anthropic sarà quindi un test importante per il mercato: non solo per capire quale valutazione gli investitori siano disposti ad assegnare a una delle aziende simbolo dell’AI, ma anche per verificare fino a che punto il mercato sia disposto a finanziare una crescita eccezionale a fronte di costi infrastrutturali e fabbisogni di capitale altrettanto eccezionali. | ||||||||||||||||
|
03
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
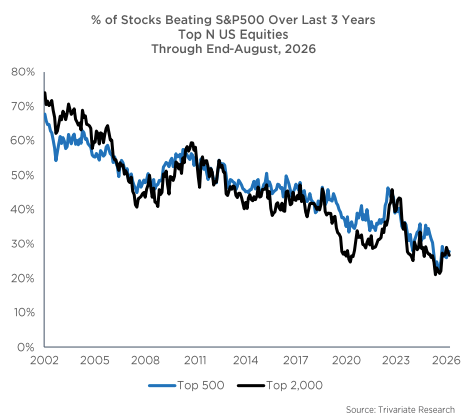
L’S&P 500 è in rialzo di circa il 13% da inizio anno, ma il dato nasconde un mercato molto meno forte di quanto possa sembrare. Solo il 35% dei titoli dell’indice sta sovraperformando l’S&P 500, mentre circa il 40% delle azioni è ancora in negativo nel 2026. Ancora più significativo: circa un quarto delle società dell’S&P 500 registra una perdita pari o superiore al 10% dall’inizio dell’anno. In altre parole, il rialzo dell’indice è sostenuto da un numero relativamente ristretto di titoli: la maggior parte delle azioni non sta partecipando pienamente al rally. | ||||||||||||||||
| ||||||||||||||||
|
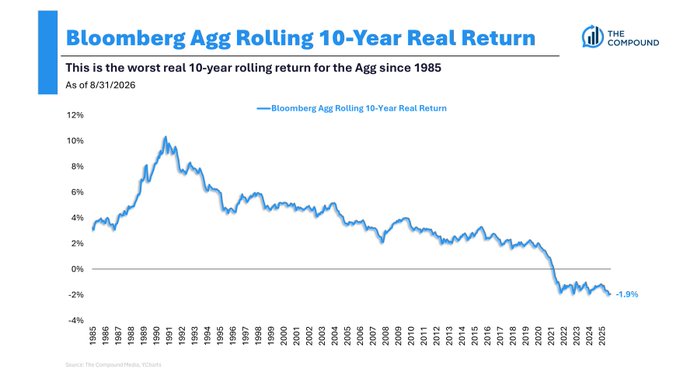
Il grafico mostra il rendimento reale, cioè al netto dell’inflazione, ottenuto mantenendo per 10 anni l’indice obbligazionario USA Bloomberg Aggregate Bond Index. Al 31 agosto 2026, il rendimento reale annualizzato degli ultimi 10 anni è circa -1,9%, il dato peggiore dal 1985. In pratica: chi ha investito nell’obbligazionario USA negli ultimi 10 anni ha ottenuto rendimenti nominali positivi, ma insufficienti a compensare l’inflazione, perdendo quindi potere d’acquisto. Il motivo principale è la combinazione degli ultimi anni di forte inflazione e del rialzo dei tassi, che ha fatto scendere il prezzo delle obbligazioni. | ||||||||||||||||
| ||||||||||||||||
|
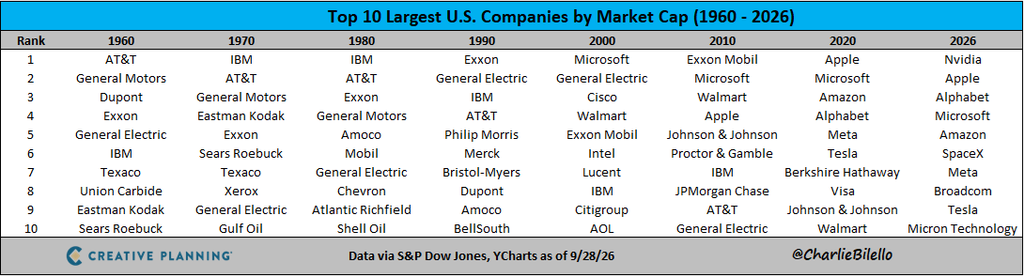
Ecco come sono cambiati i leader di mercato per ogni decennio dal 1960 al 2026: | ||||||||||||||||
| ||||||||||||||||
|
04
News Flash
| ||||||||||||||||
|
⚡ In Italia, l’inflazione è tornata ad accelerare nettamente a settembre. Secondo la stima preliminare dell’Istat, l’indice nazionale dei prezzi al consumo NIC è salito del 4,2% su base annua, dal 3,3% di agosto, con un aumento dello 0,7% su base mensile.
⚡ Micron ha battuto le attese nel quarto trimestre fiscale, sostenuta dalla forte domanda di memorie legate all’intelligenza artificiale. I ricavi sono saliti a 54,2 miliardi di dollari, sopra i 51,5 miliardi attesi, mentre l’utile per azione adjusted ha raggiunto 33,42 dollari, contro 31,83 dollari stimati. La guidance per il prossimo trimestre resta molto solida: Micron prevede ricavi per circa 61,5 miliardi e un EPS adjusted di 38,15 dollari, entrambi superiori alle attese. ⚡Negli Stati Uniti, il PCE di agosto ha sorpreso al ribasso: l’indice generale è salito del 3,4% su base annua, contro il 3,7% atteso, invariato rispetto a luglio dopo le revisioni. Il PCE core, più seguito dalla Fed perché esclude alimentari ed energia, si è attestato al 3,0%, sotto il consensus del 3,3% e anch’esso stabile rispetto al mese precedente. | ||||||||||||||||
|
05
La settimana di Athena SCF
| ||||||||||||||||
| Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||

| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC athenascf@pec.it · Numero verde 800 410 999 |