| ||||||||||||||||
| ||||||||||||||||
| Francia: attenzione al debito pubblico. S&P500 sotto la superficie. | ||||||||||||||||
|
Ciao , oggi parliamo della Francia e delle crescenti preoccupazioni per la sostenibilità del suo debito pubblico. Inoltre discuteremo di ciò che si nasconde sotto la superficie del mercato azionario: mentre l’S&P 500 e il Nasdaq rimangono vicini ai massimi storici, gran parte dei titoli è già in correzione. | ||||||||||||||||
|
01
Francia, il debito pubblico torna a preoccupare tutta l'Eurozona
| ||||||||||||||||
|
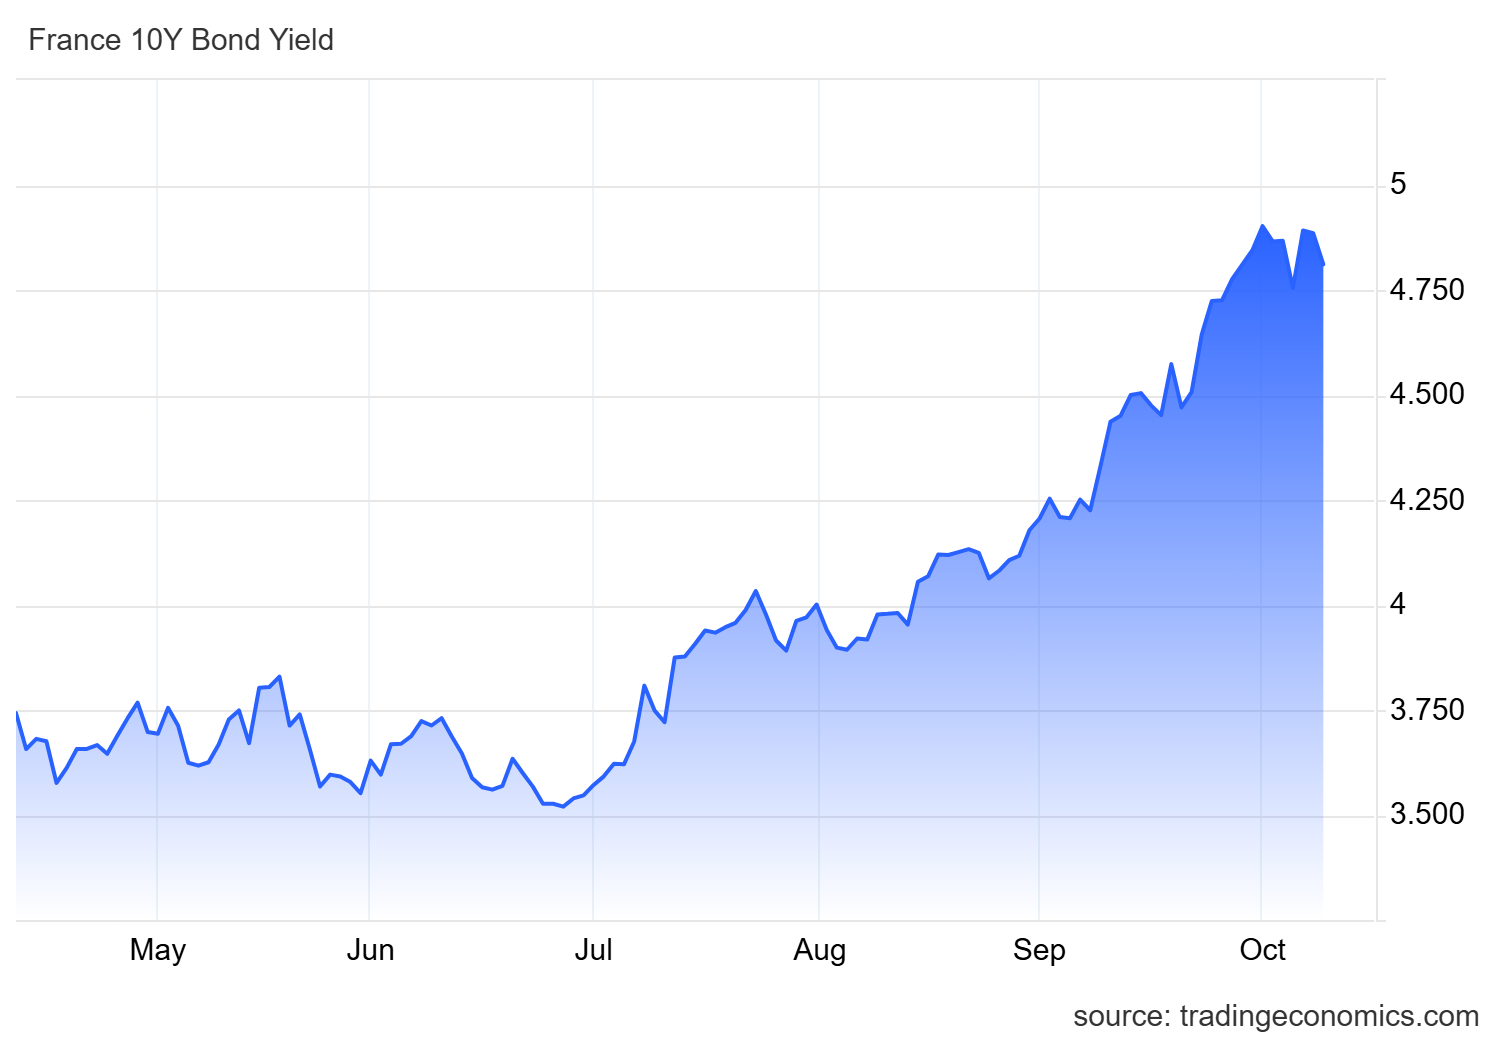
La Francia è tornata al centro delle preoccupazioni dei mercati obbligazionari europei. L'aumento dei rendimenti dei titoli di Stato, un debito pubblico sempre più difficile da gestire e l'incertezza politica in vista delle elezioni presidenziali del 2027 stanno alimentando i timori di una nuova fase di instabilità finanziaria nell'Eurozona. Il mercato obbligazionario sta iniziando a richiedere un premio per il rischio che non dipende più soltanto dall'inflazione e dalle aspettative sui tassi d'interesse, ma anche dalla sostenibilità dei conti pubblici e dalla capacità dei governi di affrontare i propri squilibri fiscali. Una dinamica che ricorda quanto accaduto durante la crisi del debito sovrano europeo del 2011-2012, anche se il contesto attuale presenta differenze importanti. La Francia paga più dell'Italia per finanziarsi Il rendimento dei titoli di Stato francesi (OAT) a 10 anni è arrivato a sfiorare il 5%, sui livelli più elevati dal 2002, mentre lo spread rispetto ai Bund tedeschi ha recentemente superato i 140 punti base, tornando sui massimi dalla crisi del debito sovrano europeo. | ||||||||||||||||
| ||||||||||||||||
|
Un dato particolarmente significativo è che la Francia è arrivata a finanziarsi a rendimenti superiori rispetto all'Italia, una situazione difficilmente immaginabile fino a pochi anni fa, quando il debito francese veniva considerato uno dei riferimenti più sicuri dell'Eurozona. Le ragioni di questa crescente diffidenza sono soprattutto fiscali:
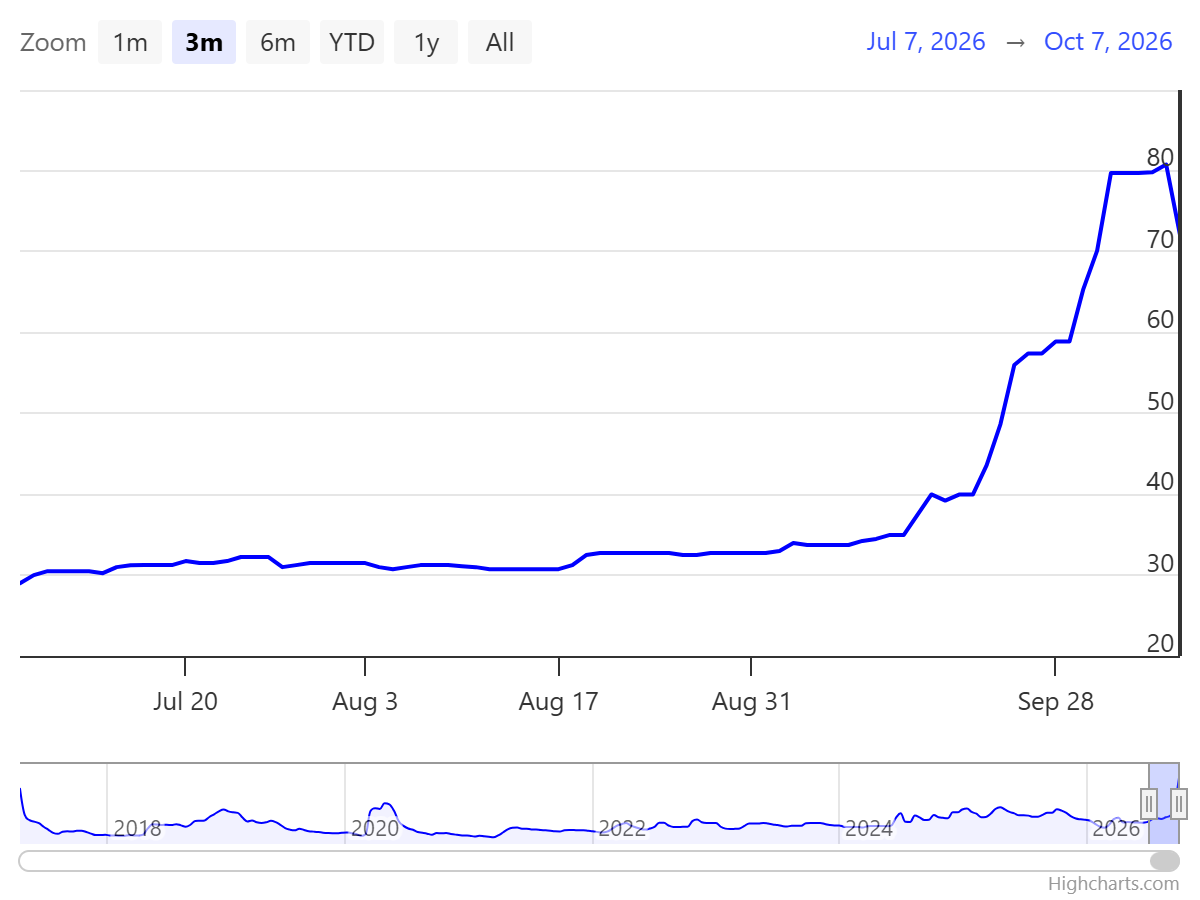
A rendere ancora più delicata la situazione è la presenza di un problema strutturale che distingue la Francia da altri Paesi europei, Italia compresa. Sto parlando del saldo primario dello Stato, cioè la differenza tra entrate e spese pubbliche al netto degli interessi sul debito. Negli ultimi vent'anni la Francia ha registrato disavanzi primari ricorrenti, con valori medi storici compresi indicativamente tra il -2,5% e il -3,5% del PIL e un saldo vicino al -3% nel 2025. Questo significa che lo Stato francese spende sistematicamente più di quanto incassa già prima di pagare gli interessi sul debito. La situazione italiana, pur caratterizzata da un rapporto debito/PIL più elevato, ha storicamente registrato avanzi primari, con alcune eccezioni, e ha mantenuto un saldo positivo anche nel 2024 e nel 2025. In Francia, invece, il persistente disavanzo primario rende particolarmente difficile stabilizzare il debito, soprattutto in una fase in cui i rendimenti obbligazionari stanno salendo. Il rischio è quello di un circolo vizioso: rendimenti più elevati aumentano la spesa per interessi, peggiorando il deficit e alimentando la necessità di nuove emissioni di debito, che potrebbero a loro volta richiedere rendimenti ancora maggiori. Le elezioni del 2027 La principale difficoltà della Francia non riguarda soltanto i numeri, ma soprattutto la politica. Il Paese dovrebbe avviare un consistente programma di consolidamento fiscale, intervenendo sulla spesa pubblica e su alcune delle principali voci di bilancio, a partire dal sistema pensionistico. Tuttavia, le elezioni presidenziali previste per aprile 2027 rendono estremamente difficile l'introduzione di misure impopolari. Tra i possibili protagonisti della competizione elettorale figurano Marine Le Pen e Jean-Luc Mélenchon, esponenti di schieramenti politici molto diversi ma accomunati da proposte che suscitano perplessità tra gli investitori. Le Pen ha sostenuto in passato un abbassamento dell'età pensionabile, mentre Mélenchon ha avanzato l'ipotesi di cancellare parte del debito pubblico detenuto dalla banca centrale francese. Il sistema pensionistico rappresenta uno dei principali nodi da affrontare: la spesa per pensioni supera il 14% del PIL, assorbendo risorse importanti e limitando i margini disponibili per altri interventi pubblici. Il governo si trova quindi stretto tra le richieste di maggiore disciplina fiscale provenienti dai mercati e le resistenze sociali e politiche a una riduzione della spesa pubblica. I Credit Default Swap Un altro elemento che merita attenzione arriva dal mercato dei Credit Default Swap (CDS), strumenti utilizzati per trasferire il rischio di insolvenza dell'emittente. I CDS sul debito sovrano francese sono saliti intorno agli 80 punti base, segnalando un aumento del premio richiesto dagli investitori per proteggersi dal rischio di credito | ||||||||||||||||
| ||||||||||||||||
|
Questo dato permette di distinguere quanto sta accadendo in Francia dalle tensioni che interessano altri mercati obbligazionari. Negli Stati Uniti, ad esempio, l'aumento dei rendimenti dei Treasury è legato soprattutto alle aspettative sull'inflazione, alla politica monetaria e alle esigenze di finanziamento del governo federale. Nel caso francese, invece, all'aumento generalizzato dei tassi si sta aggiungendo un deterioramento della percezione del rischio sovrano. L'allargamento dei CDS non implica necessariamente un default imminente, ma indica che gli investitori attribuiscono un costo maggiore alla protezione contro un eventuale deterioramento della capacità di rimborso dello Stato. La BCE potrebbe essere costretta a intervenire? Il paragone con la crisi del 2012 è inevitabile, ma oggi l'Eurozona dispone di strumenti di protezione che all'epoca non erano ancora pienamente sviluppati. Per esempio il più recente Transmission Protection Instrument (TPI) della BCE è stato concepito per contrastare dinamiche disordinate sui mercati obbligazionari che minacciano la trasmissione della politica monetaria. In pratica se i rendimenti di un Paese salgono in modo scollegato dai suoi fondamentali, per puro panico o speculazione, la BCE può comprare i suoi titoli di Stato sul mercato secondario per frenare l’allargamento dello spread. Questi strumenti riducono il rischio di una crisi incontrollata, ma non garantiscono interventi automatici: il loro utilizzo è subordinato a condizioni e valutazioni sulla sostenibilità delle finanze pubbliche. Una nuova crisi dell'euro, infatti, non rappresenta al momento lo scenario centrale, proprio grazie alla maggiore solidità delle istituzioni europee e agli strumenti sviluppati dalla BCE dopo il 2012. Il fattore da monitorare sarà soprattutto l'eventuale contagio agli altri mercati obbligazionari dell'Eurozona. Una crisi profonda della seconda economia dell'area euro avrebbe inevitabilmente ripercussioni ben oltre i confini francesi. Quali conseguenze per gli investitori? Le tensioni francesi stanno già contribuendo ad aumentare le differenze di rendimento tra i titoli di Stato europei, dopo anni in cui gli interventi della BCE avevano favorito una forte compressione dei premi per il rischio. Questo nuovo contesto richiede una maggiore attenzione alla qualità degli emittenti, alla sostenibilità del debito e alla composizione dei portafogli obbligazionari. Allo stesso tempo, una maggiore dispersione tra mercati e settori può creare opportunità di investimento. L'aumento della dispersione comporta più rischi, ma può anche creare opportunità per una selezione più attenta degli investimenti, tanto sul mercato azionario quanto su quello obbligazionario. | ||||||||||||||||
| ||||||||||||||||
|
02
S&P 500 vicino ai massimi, ma sotto la superficie sta già correggendo
| ||||||||||||||||
| ||||||||||||||||
|
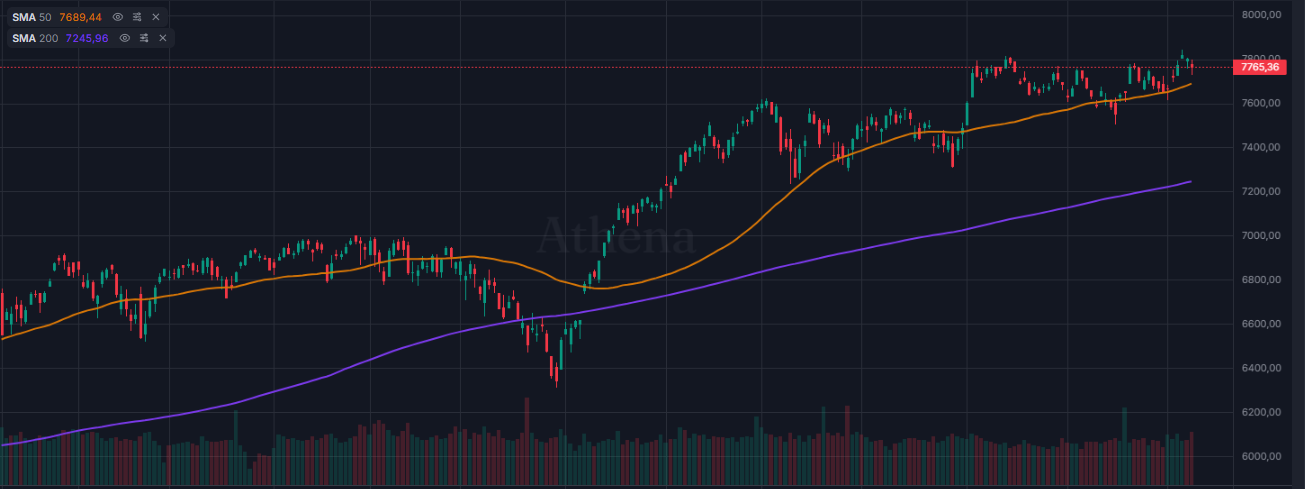
Devi sapere che il mercato azionario americano appare molto più solido di quanto non sia realmente. Osservando i principali indici, le tensioni macroeconomiche delle ultime settimane sembrano aver avuto conseguenze piuttosto limitate: il Nasdaq ha registrato nuovi massimi storici, mentre l'S&P 500 continua a muoversi a poca distanza dai propri record. Eppure, analizzando la performance dei singoli titoli, emerge che gran parte del mercato azionario americano è già in correzione, ma la debolezza viene mascherata dalla straordinaria tenuta di un numero ristretto di grandi società tecnologiche, soprattutto quelle legate all'intelligenza artificiale. Un mercato a due velocità: intelligenza artificiale contro tutto il resto Da una parte troviamo le grandi aziende tecnologiche, tra hyperscaler, semiconduttori e infrastrutture AI, che continuano ad attirare capitali e a sostenere gli indici principali. Società come Nvidia, Microsoft, Apple, Meta, AMD, Tesla, Micron e Intel hanno contribuito in maniera determinante alla tenuta del mercato dalla metà di agosto. Dall'altra parte troviamo una larga parte delle società americane, alle prese con condizioni macroeconomiche sempre più difficili: petrolio sopra i 100 dollari, Treasury decennale oltre il 5%, politica monetaria restrittiva e crescenti tensioni geopolitiche. La divergenza è particolarmente evidente confrontando le performance dei diversi indici. Mentre l'S&P 500 e il Nasdaq rimangono vicini ai massimi, l'S&P 500 Equal Weight, che attribuisce lo stesso peso a ciascuna società indipendentemente dalla capitalizzazione, ha perso circa il 7% dai massimi. Il Russell 2000, rappresentativo delle società americane a piccola capitalizzazione, ha ceduto circa il 9-10%, mentre il comparto bancario statunitense ha registrato ribassi nell'ordine del 14%. Escludendo dall'S&P 500 i principali beneficiari dell'intelligenza artificiale, il resto dell'indice avrebbe perso circa il 5% dalla fine di agosto. | ||||||||||||||||
|
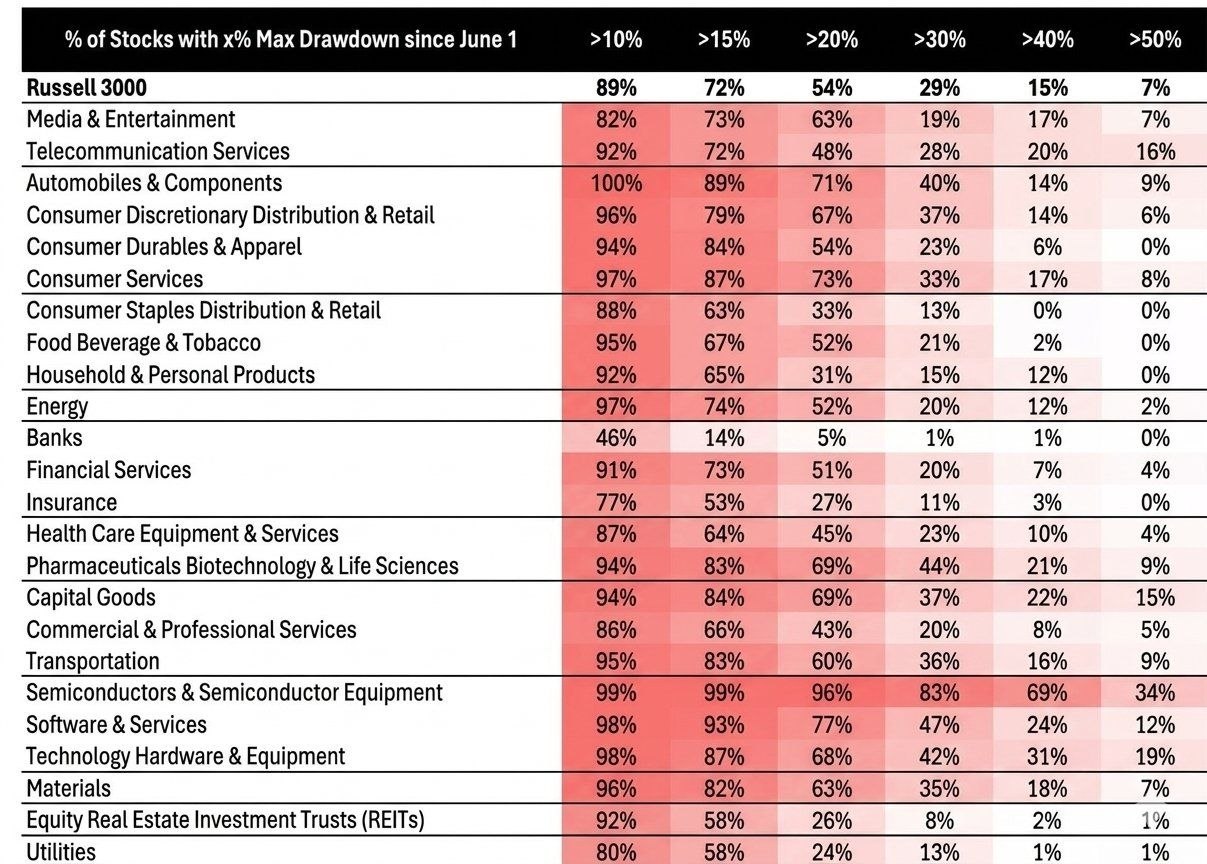
In altre parole, la correzione del mercato americano è già iniziata, ma non è ancora pienamente visibile negli indici più seguiti dagli investitori. Sotto la superficie Uno degli indicatori più significativi per comprendere questa situazione è la market breadth, che misura quanto sia ampia la partecipazione dei singoli titoli ai movimenti del mercato. Il 14 agosto circa il 70% dei titoli dell'S&P 500 si trovava sopra la propria media mobile a 50 giorni. Questa percentuale è successivamente crollata fino al 28%, nonostante l'indice nel suo complesso sia rimasto sostanzialmente stabile o in leggero rialzo. Attualmente circa 400 società dell'S&P 500 si trovano sotto la media mobile a 50 giorni e quasi 300 sotto quella a 200 giorni. Nel solo mese di settembre, circa il 75% dei componenti dell'indice ha registrato una performance negativa, compensata dai rialzi di un numero molto limitato di grandi società. La debolezza è ancora più evidente allargando l'analisi al Russell 3000: oltre la metà delle società dell'indice avrebbe già subito ribassi superiori al 20% rispetto ai livelli di giugno. | ||||||||||||||||
| ||||||||||||||||
|
Cosa potrebbe succedere nelle prossime settimane? Una divergenza così marcata difficilmente può proseguire indefinitamente senza una qualche forma di riequilibrio. Il primo scenario prevede un allentamento delle condizioni finanziarie, con rendimenti obbligazionari in discesa e un'economia americana capace di evitare una recessione. In questo caso, le società più penalizzate dai tassi elevati, a partire dalle small cap, potrebbero recuperare terreno, favorendo un miglioramento della partecipazione ai rialzi. Il secondo scenario è decisamente meno favorevole. Se i rendimenti dei Treasury dovessero rimanere elevati e le prospettive economiche deteriorarsi, la debolezza già evidente nella maggior parte dei titoli potrebbe estendersi anche alle grandi società tecnologiche, trascinando al ribasso S&P 500 e Nasdaq. Un precedente interessante è quello del 2018, quando il Russell 2000 iniziò a mostrare segnali di debolezza mentre l'S&P 500 si manteneva ancora vicino ai massimi. Nei mesi successivi, la correzione si estese anche ai principali indici, culminando nel forte ribasso del quarto trimestre. Naturalmente, le condizioni attuali sono differenti e non è detto che la storia debba ripetersi. | ||||||||||||||||
| ||||||||||||||||
|
03
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
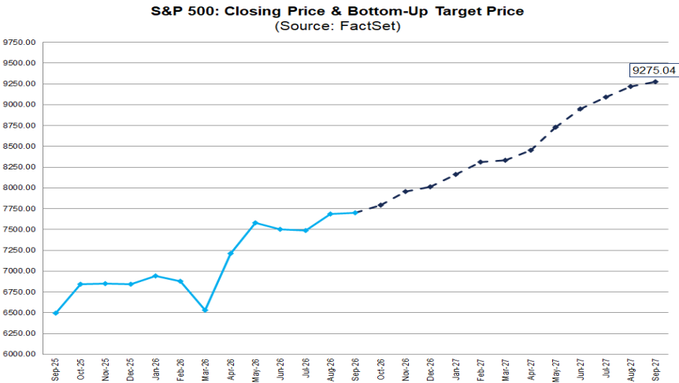
Nonostante le valutazioni già elevate, gli analisti di Wall Street mantengono aspettative estremamente ottimistiche sull'andamento del mercato azionario americano. Il target bottom-up a 12 mesi dell'S&P 500 si attesta a 9.275 punti, un livello che implicherebbe un potenziale rialzo di circa il 20% rispetto alle quotazioni attuali. L'ottimismo non riguarda soltanto i prezzi, ma anche le prospettive di crescita degli utili societari. Per il terzo trimestre è infatti atteso un incremento degli utili del 29%, che, se confermato, rappresenterebbe il terzo trimestre consecutivo con una crescita superiore al 25%. | ||||||||||||||||
| ||||||||||||||||
|
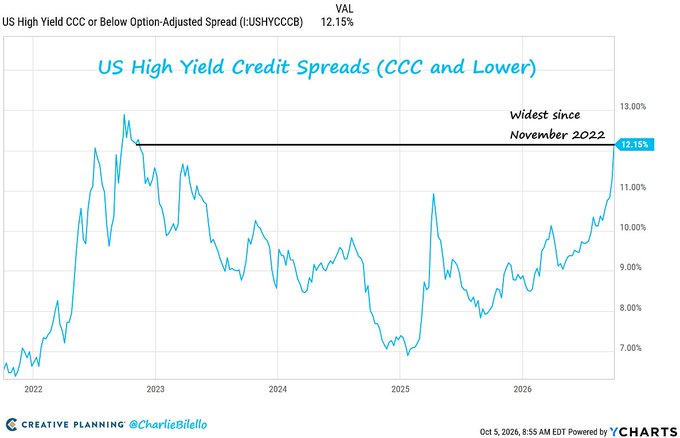
Il grafico mostra l'andamento degli spread creditizi delle obbligazioni High Yield statunitensi con rating CCC o inferiore, ovvero i titoli emessi dalle società con il rischio di insolvenza più elevato. Lo spread ha raggiunto il 12,15%, il livello più alto da novembre 2022. Questo significa che gli investitori richiedono un premio di rendimento sempre maggiore rispetto ai Treasury USA per detenere obbligazioni particolarmente rischiose. Perché è importante? L'allargamento degli spread segnala un aumento della percezione del rischio di credito e crescenti timori sulla capacità delle aziende finanziariamente più fragili di ripagare i propri debiti. | ||||||||||||||||
| ||||||||||||||||
|
04
News Flash
| ||||||||||||||||
|
⚡ Dal 1° ottobre 2026 ha debuttato FX Fighter Kurumi-chan, la prima serie anime interamente ambientata nel mondo del trading finanziario, con particolare attenzione al Forex, il mercato delle valute. La serie è disponibile su Crunchyroll, con un nuovo episodio in uscita ogni giovedì.
⚡ Dall’8 ottobre 2026 è arrivato nelle sale italiane The Social – Il prezzo della verità, il nuovo film scritto e diretto da Aaron Sorkin, già sceneggiatore di The Social Network (2010). Il film, ispirato a fatti realmente accaduti, racconta lo scandalo dei Facebook Files del 2021, quando l'ex dipendente di Facebook Frances Haugen contribuì a rendere pubblici migliaia di documenti interni dell'azienda, rivelando ciò che il colosso tecnologico sapeva sugli effetti negativi delle proprie piattaforme. | ||||||||||||||||
|
05
La settimana di Athena SCF
| ||||||||||||||||
| Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||

| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC athenascf@pec.it · Numero verde 800 410 999 |