| ||||||||||||||||
| ||||||||||||||||
| Analisi Nuovi BTP Valore. Ray Dalio: i numeri dietro il ribasso delle obbligazioni. | ||||||||||||||||
|
Ciao , oggi analizzeremo i numeri dietro il mercato ribassista delle obbligazioni grazie a Ray Dalio. Continueremo parlando delle aspettative sulla nuova stagione delle trimestrali. Infine concluderemo valutando la convenienza dei nuovi BTP Valore. | ||||||||||||||||
|
01
Ray Dalio: i numeri dietro il mercato ribassista delle obbligazioni e i rischi per l'azionario
| ||||||||||||||||
|
Questa settimana mi sono imbattuto in un interessante articolo pubblicato da Ray Dalio su Substack, nel quale analizza le cause del mercato ribassista delle obbligazioni e le possibili conseguenze per l'azionario. Ho deciso di condividere i passaggi più importanti della sua analisi perché ritengo offrano spunti particolarmente interessanti per comprendere l'attuale situazione dei mercati finanziari. 1. Il problema centrale: troppo debito, pochi compratori Secondo Ray Dalio, gli Stati Uniti stanno attraversando una fase particolarmente delicata del Big Debt Cycle, caratterizzata da due squilibri: Offerta di debito superiore alla domanda: governi e imprese devono collocare quantità crescenti di obbligazioni. Costo del debito in aumento: interessi e rifinanziamenti assorbono una quota sempre maggiore delle entrate pubbliche. Dalio ritiene che il mercato obbligazionario possa essere ancora lontano dal minimo e che le conseguenze dell'aumento dei rendimenti non si siano ancora pienamente trasmesse all'azionario e all'economia reale. 2. Treasury USA: emissioni sempre più elevate Alla fine di settembre 2026, il valore dei Treasury USA negoziabili in circolazione aveva raggiunto circa 32.000 miliardi di dollari, in aumento dell'8% rispetto all'anno precedente. Per finanziare il crescente debito pubblico, il Tesoro americano sta facendo sempre più ricorso ai Treasury Bills, titoli a breve termine con scadenza fino a un anno. Storicamente, questi strumenti rappresentavano circa il 20% del debito complessivo in circolazione. Oggi, invece, i Treasury Bills costituiscono circa il 50% delle nuove emissioni previste, una quota insolitamente elevata che dovrebbe mantenersi anche nel 2027. Questa strategia facilita il finanziamento nel breve periodo, ma aumenta il rischio di rifinanziamento, poiché una parte crescente del debito dovrà essere rinnovata frequentemente, potenzialmente a tassi più elevati. 3. La domanda estera di Treasury si sta indebolendo Gli investitori esteri detengono circa 9.300 miliardi di dollari in Treasury USA, pari al 32% del totale, mentre la Federal Reserve ne possiede circa il 14%. Negli ultimi cinque anni, la composizione dei detentori esteri è cambiata sensibilmente. Giappone e Cina, che nel 2021 detenevano rispettivamente il 5,8% e il 4,8% dei Treasury, hanno ridotto la propria esposizione al 3,8% e al 2,2% nel 2026. Nel frattempo, il Regno Unito è passato dal 2,4% al 3,2%, diventando il principale detentore estero secondo le statistiche ufficiali. La Cina ha progressivamente diversificato le proprie riserve verso oro e altri asset, mentre il Giappone è sempre più incentivato a rimpatriare capitali grazie all'aumento dei rendimenti dei propri titoli di Stato. Secondo Dalio, Cina e Giappone restano i due Paesi da monitorare maggiormente: ulteriori riduzioni delle loro esposizioni potrebbero indebolire la domanda di Treasury proprio mentre le emissioni americane continuano ad aumentare. 4. Il circolo vizioso del debito americano L'aumento del debito pubblico rischia di alimentare un circolo vizioso: maggiori emissioni di Treasury possono spingere al rialzo i rendimenti, aumentando la spesa per interessi e ampliando ulteriormente il deficit, che a sua volta richiede nuove emissioni. Con circa 32.000 miliardi di dollari di Treasury in circolazione, un aumento di un punto percentuale del costo medio del debito comporterebbe, a regime, circa 310 miliardi di dollari di interessi aggiuntivi ogni anno. Attualmente, il tasso medio sul debito esistente è di circa il 3,5%, mentre i rendimenti di mercato si collocano tra il 4% e il 5,5%, a seconda delle scadenze. Nei primi nove mesi dell'anno fiscale 2026, la spesa netta per interessi è già aumentata di 78 miliardi di dollari (+10%) rispetto allo stesso periodo dell'anno precedente. Anche senza ulteriori rialzi dei rendimenti, la spesa per interessi continuerà quindi ad aumentare, man mano che il debito emesso negli anni passati verrà rifinanziato a tassi più elevati. 5. Intelligenza artificiale: un nuovo fattore di pressione sui mercati La corsa all'intelligenza artificiale sta spingendo le grandi aziende tecnologiche a investire somme sempre più elevate in data center e infrastrutture, aumentando il ricorso al debito e alla raccolta di capitali. Negli Stati Uniti, il debito complessivo delle imprese ha raggiunto circa 15.700 miliardi di dollari, mentre le emissioni obbligazionarie degli hyperscaler AI sono salite a 220 miliardi nel primo semestre 2026, più del doppio dei 108 miliardi registrati nell'intero 2025. Secondo le stime riportate da Dalio, le nuove emissioni nette di debito corporate potrebbero raggiungere 1.400 miliardi di dollari nel 2027. Questi investimenti stanno iniziando a pesare sul free cash flow delle imprese, ovvero la liquidità disponibile dopo aver sostenuto le spese operative e gli investimenti. Le grandi aziende tecnologiche si trovano inoltre a competere con i governi per attirare capitali, proprio mentre le emissioni di debito pubblico continuano ad aumentare. Il rischio è che questa crescente richiesta di finanziamenti renda sempre più costoso raccogliere nuovi capitali, esercitando ulteriori pressioni sui bilanci aziendali e, potenzialmente, sulle valutazioni azionarie. 6. Le possibili conseguenze per i mercati finanziari Secondo Dalio, i Treasury USA a lunga scadenza rimangono particolarmente esposti al rischio di ulteriori perdite, qualora i rendimenti continuassero a salire. Anche le obbligazioni societarie potrebbero soffrire, soprattutto in presenza di un ampliamento degli spread creditizi. Le conseguenze potrebbero estendersi al mercato azionario americano: rendimenti obbligazionari più elevati rendono meno attraenti le valutazioni delle azioni, mentre l'aumento del costo del capitale rischia di rallentare gli investimenti e la crescita degli utili. Tra i comparti più vulnerabili figura il settore tecnologico legato all'AI, dove le aspettative di crescita rimangono elevate, ma gli investimenti stanno assorbendo quantità crescenti di liquidità. Un eventuale ridimensionamento delle aspettative potrebbe penalizzare le grandi società tecnologiche e, considerato il loro peso, trascinare al ribasso anche i principali indici americani. Anche il dollaro potrebbe risentire della diversificazione delle riserve estere e del rimpatrio dei capitali da parte di Paesi come Cina e Giappone. Al contrario, qualora la Federal Reserve intervenisse attraverso una nuova espansione monetaria per sostenere il mercato del debito, l'oro e altri beni reali potrebbero beneficiare di una progressiva perdita di potere d'acquisto della moneta. | ||||||||||||||||
| ||||||||||||||||
|
02
USA: cosa aspettarsi dalla nuova stagione delle trimestrali
| ||||||||||||||||
|
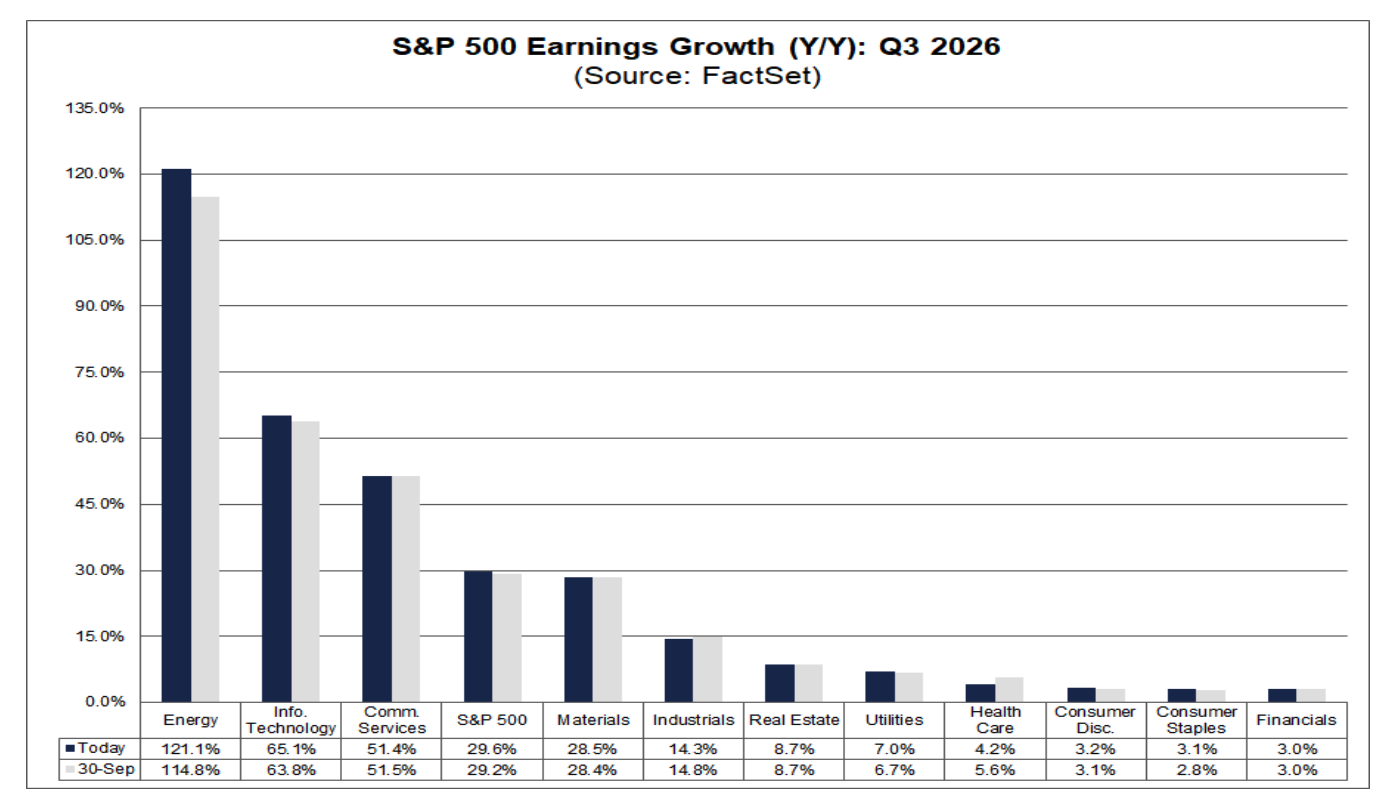
Devi sapere che questa settimana è iniziata la stagione delle trimestrali negli Stati Uniti. Gli investitori hanno gli occhi puntati sulla capacità delle società americane di soddisfare aspettative sugli utili sempre più elevate, in un contesto di forte ottimismo da parte degli analisti di Wall Street. Secondo le stime FactSet riportate alla vigilia delle trimestrali, gli utili delle società dell'S&P 500 dovrebbero crescere del 29,6% su base annua nel terzo trimestre 2026. Se confermato, sarebbe il terzo trimestre consecutivo con una crescita degli EPS superiore al 25%. | ||||||||||||||||
| ||||||||||||||||
|
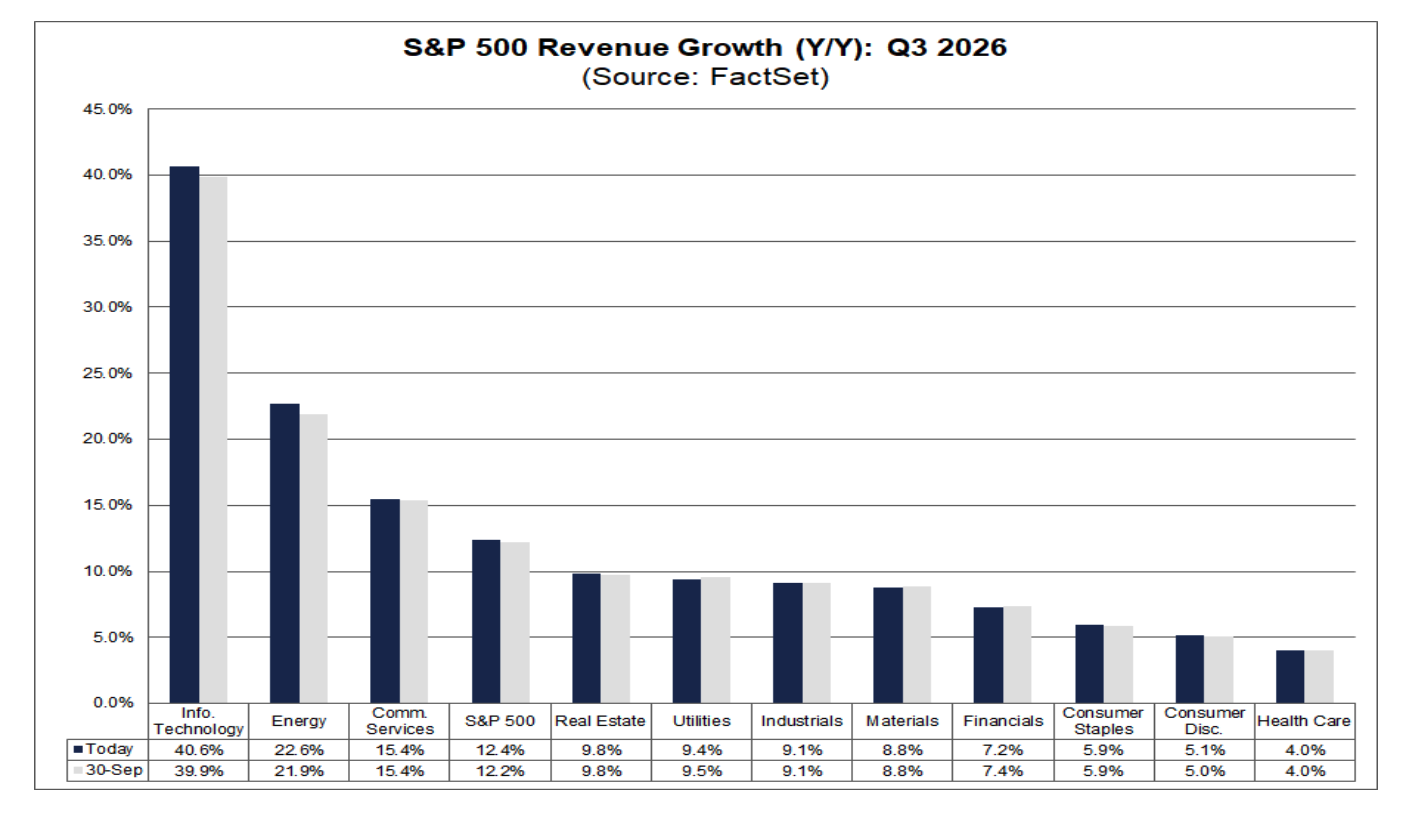
Anche sul fronte dei ricavi le previsioni sono particolarmente positive, con una crescita attesa del 12,4%, che segnerebbe il terzo trimestre consecutivo di espansione del fatturato a doppia cifra. | ||||||||||||||||
| ||||||||||||||||
|
A trainare la crescita dovrebbero essere soprattutto i settori energia, tecnologia e servizi di comunicazione, mentre tutti gli 11 comparti dell'S&P 500 sono attesi in crescita sul fronte dei ricavi. I margini di profitto netti sono stimati intorno al 15%, in calo rispetto al 17% del trimestre precedente, ma ancora ampiamente superiori alla media quinquennale del 12,6%. L'ottimismo non riguarda soltanto i risultati trimestrali, ma anche le prospettive future. Le raccomandazioni di acquisto (Buy) interessano circa il 60% dei titoli dell'S&P 500, il livello più elevato dal 2010, mentre il target medio degli analisti implica un potenziale rialzo dell'indice del 20% nei prossimi 12 mesi. Guardando al futuro, le previsioni indicano una crescita degli utili del 28% nel quarto trimestre e di circa il 33% per l'intero 2026, mentre per il 2027 le aspettative indicano un ulteriore incremento del 15%. | ||||||||||||||||
| ||||||||||||||||
|
03
Nuovi BTP Valore: doppia emissione con rendimenti oltre il 4%. Quale conviene scegliere?
| ||||||||||||||||
|
Il Ministero dell'Economia e delle Finanze (MEF) ha annunciato un nuovo collocamento di BTP Valore, in programma dal 19 al 23 ottobre 2026, con una novità rispetto alle precedenti emissioni: i risparmiatori potranno scegliere tra due titoli con la stessa scadenza, ma con modalità differenti di pagamento degli interessi. Entrambi avranno una durata di 5 anni, con scadenza il 27 ottobre 2031, e offriranno un rendimento lordo effettivo indicativo del 4,10% annuo, sulla base dei tassi minimi garantiti comunicati il 16 ottobre. La differenza riguarda soprattutto la distribuzione degli interessi e il loro trattamento fiscale. Due BTP Valore, due modalità di remunerazione 1. BTP Valore tradizionale – ISIN IT0005735201 Il primo titolo prevede cedole trimestrali crescenti nel tempo, secondo un meccanismo step-up articolato in tre fasi:
L'investitore riceverà complessivamente 20 cedole trimestrali, con un rendimento cedolare medio del 4,06% lordo annuo. 2. BTP Valore Insieme – ISIN IT0005735227 La seconda emissione presenta una struttura differente: nessuna cedola periodica, ma un unico pagamento degli interessi alla scadenza. Il titolo riconosce una remunerazione complessiva del 22,25% lordo sul capitale investito, equivalente a un rendimento annuo composto di circa il 4,10% lordo, ovvero 3,62% netto. Il maggiore importo degli interessi complessivi rispetto alla versione tradizionale è legato alla loro capitalizzazione durante i cinque anni. Le principali differenze Sebbene i due strumenti offrano un rendimento lordo finanziariamente equivalente, il BTP Valore Insieme può risultare più efficiente dal punto di vista fiscale, perché gli interessi vengono tassati una sola volta alla scadenza. Nel BTP Valore tradizionale, invece, ogni cedola trimestrale è immediatamente soggetta alla tassazione del 12,5%. L'eventuale reinvestimento può quindi riguardare soltanto l'importo netto incassato. L'assenza di cedole periodiche comporta una seconda differenza: il BTP Valore Insieme presenta una duration maggiore rispetto alla versione tradizionale. La duration misura la sensibilità del prezzo di un'obbligazione alle variazioni dei rendimenti di mercato. Secondo le simulazioni dell'approfondimento:
Un aumento dei rendimenti di mercato di 1 punto percentuale potrebbe quindi determinare una diminuzione indicativa del prezzo del 4,6% per il BTP tradizionale e del 5% per il BTP Insieme. Si tratta di stime approssimative: la variazione effettiva dipenderà anche dal momento della vendita e dalle condizioni di mercato. Questo rischio assume particolare importanza per chi potrebbe avere necessità di vendere il titolo prima della scadenza. Chi mantiene l'investimento fino al 2031 riceverà invece il rimborso del 100% del valore nominale, oltre agli interessi previsti, fermo restando il rischio di credito dello Stato italiano. Convengono rispetto ai BTP già quotati? Al 16 ottobre 2026 il rendimento lordo della curva dei BTP con durata intorno ai cinque anni si colloca vicino al 3,95%. Le nuove emissioni, con un rendimento lordo effettivo minimo indicativo del 4,10%, offrirebbero quindi un premio di circa 15 punti base rispetto ai titoli già negoziati con durata comparabile. Il vantaggio esiste, ma rimane relativamente contenuto. Per questo motivo, prima di sottoscrivere, è opportuno confrontare le nuove emissioni con i BTP già presenti sul mercato, valutando rendimento effettivo netto, prezzo di acquisto, scadenza, flussi cedolari e duration. Le condizioni del collocamento Entrambi i titoli saranno acquistabili sul MOT di Borsa Italiana, anche congiuntamente, con le seguenti caratteristiche:
I tassi minimi comunicati dal MEF potranno essere confermati oppure rivisti esclusivamente al rialzo alla conclusione del collocamento. | ||||||||||||||||
| ||||||||||||||||
|
04
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
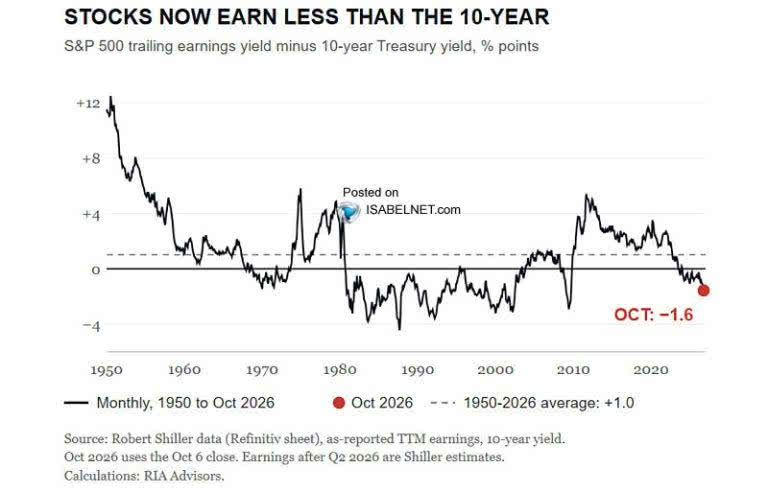
Il premio per il rischio azionario dell’S&P 500 è sceso sotto zero, segnalando una situazione particolarmente delicata per il mercato statunitense. Gli investitori si trovano ad assumere un rischio azionario maggiore a fronte di un rendimento atteso inferiore rispetto ai titoli di Stato considerati privi di rischio. Questo squilibrio rende le valutazioni di Wall Street più vulnerabili a eventuali delusioni sugli utili societari o a un deterioramento del sentiment di mercato, aumentando il rischio di correzioni azionarie. | ||||||||||||||||
| ||||||||||||||||
|
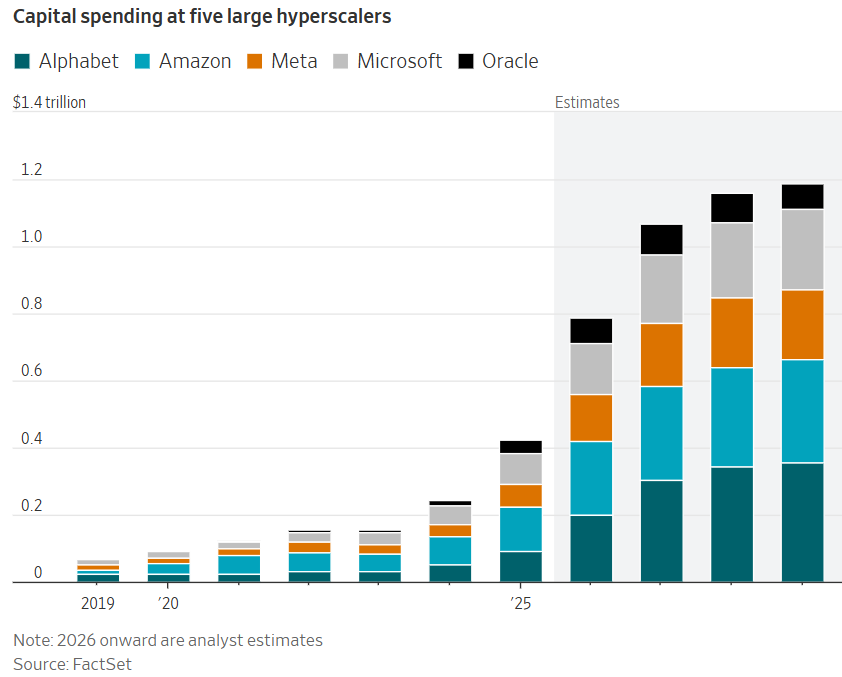
Si prevede che la spesa di Alphabet, Amazon, Meta, Microsoft e Oracle aumenterà da 412 miliardi di dollari nel 2025 a 789 miliardi di dollari nel 2026. Si tratta di un aumento del 92% in un solo anno. Si stima che entro il 2029 le spese in conto capitale di questi 5 hyperscaler ammonteranno a circa 1,2 trilioni di dollari all'anno. | ||||||||||||||||
| ||||||||||||||||
|
05
News Flash
| ||||||||||||||||
|
⚡ L’inflazione statunitense torna ad accelerare a settembre, sorprendendo negativamente le aspettative del mercato. Il dato headline sale al 3,7%, contro il 3,6% previsto e il 3,4% di agosto. Anche l’inflazione core aumenta al 2,6%, superando sia le attese sia il precedente 2,4%.
⚡A settembre, l’indice dei prezzi alla produzione (PPI) statunitense è aumentato dell’1,3% su base mensile, più del doppio rispetto alle attese dello 0,6% e registrando il rialzo più marcato degli ultimi quattro anni. Su base annua, il PPI è salito al 6,3%, contro il 5,4% previsto e il 5,6% precedente. Anche la componente core, al netto di alimentari ed energia, ha sorpreso al rialzo, raggiungendo il 5% annuo e lo 0,7% mensile. | ||||||||||||||||
|
06
La settimana di Athena SCF
| ||||||||||||||||
| Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC [email protected] · Numero verde 800 410 999 |