| ||||||||||||||||
| ||||||||||||||||
| Mercato in rosso: cosa succede? Caso CoreWeave. | ||||||||||||||||
|
Ciao , oggi parliamo della recente discesa di Wall Street, delle cause che stanno mettendo sotto pressione i titoli tecnologici e dei primi segnali di fragilità del boom dell’intelligenza artificiale. Su quest’ultimo tema approfondiremo il caso CoreWeave, che ha riacceso i timori sulla sostenibilità degli enormi investimenti nel settore AI. | ||||||||||||||||
|
01
Mercati in rosso: cosa sta succedendo a Wall Street?
| ||||||||||||||||
|
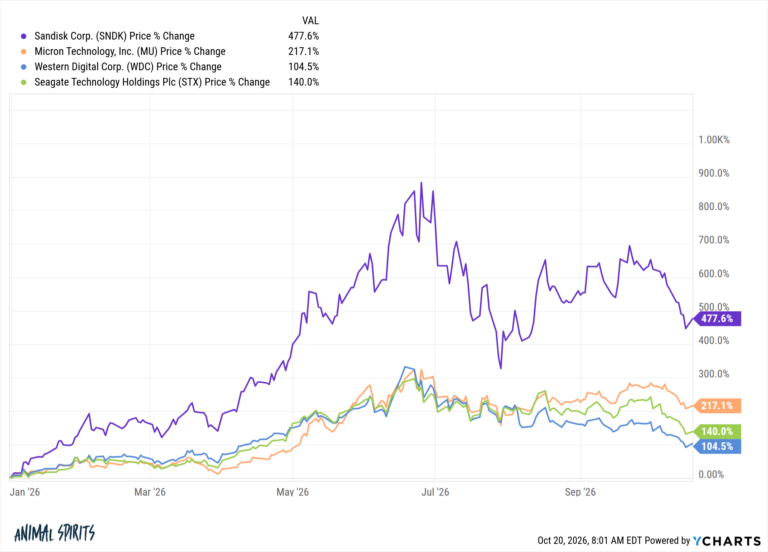
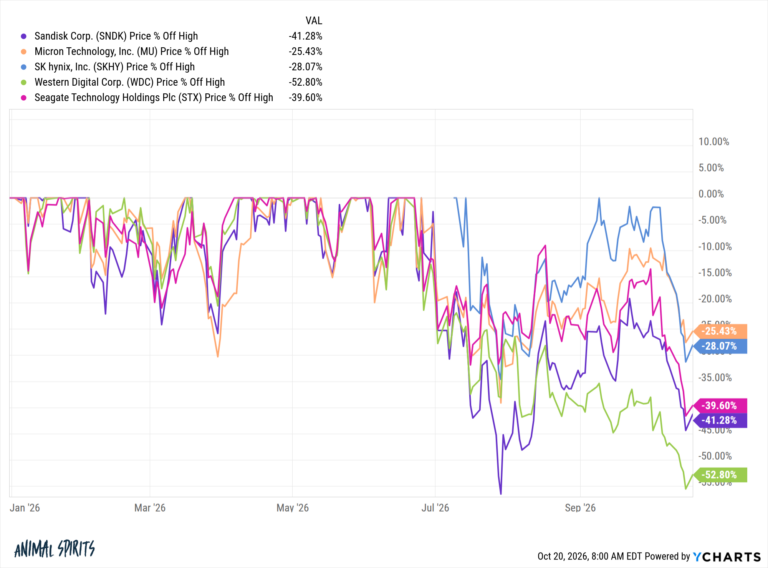
Dopo mesi di rialzi e volatilità estremamente contenuta, Wall Street sta mostrando i primi segnali di debolezza, soprattutto nei settori che hanno maggiormente beneficiato dell'espansione dell'intelligenza artificiale. A prima vista, la correzione potrebbe sembrare relativamente modesta, con l'S&P 500 in calo di circa il -2% dai massimi e il Nasdaq del -7%. Tuttavia, analizzando più attentamente l'andamento dei singoli titoli, emerge che le vendite si sono infatti concentrate soprattutto sui titoli tecnologici e momentum, ovvero quelle società che avevano registrato le performance più elevate nei mesi precedenti. Aziende come Sandisk, Micron, Western Digital e Seagate, nonostante rialzi superiori al +100% da inizio anno, hanno subito correzioni comprese tra il -25% e il -50% rispetto ai recenti massimi. | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Se passiamo ad analizzare il Russell 1000, indice che comprende circa 1.000 delle maggiori società statunitensi per capitalizzazione, notiamo che le 25 società con le migliori performance nel primo semestre hanno registrato una perdita media del -19% nell'ultima settimana analizzata. Si tratta prevalentemente di aziende tecnologiche, particolarmente esposte al boom dell'intelligenza artificiale. Questi dati evidenziano una crescente divergenza tra l'andamento degli indici e quello delle società che avevano guidato i rialzi. Tuttavia, è importante sottolineare che parte delle recenti perdite rappresenta il ridimensionamento di guadagni precedentemente eccezionali, piuttosto che un deterioramento generalizzato del mercato. Lo dimostra il fatto che l'S&P 500 rimane positivo di circa il +13% da inizio 2026, mentre il titolo mediano dell'indice registra un rendimento del +8% nello stesso periodo. Quali sono le cause della correzione? Le ragioni della recente debolezza sono principalmente riconducibili a tre fattori: inflazione, prezzi energetici e timori sulla sostenibilità degli investimenti nell'intelligenza artificiale. Il primo elemento riguarda i dati sull'inflazione statunitense, risultati superiori alle aspettative, che hanno riacceso le preoccupazioni sulla possibilità che la Federal Reserve mantenga una politica monetaria restrittiva più a lungo del previsto. A complicare ulteriormente il quadro contribuisce il rialzo delle quotazioni petrolifere, con il Brent che ha superato i 113 dollari al barile, segnando un nuovo massimo annuale. Le tensioni geopolitiche in Medio Oriente continuano infatti a sostenere i prezzi dell'energia, alimentando il rischio di nuove pressioni inflazionistiche. Il terzo fattore riguarda direttamente il settore tecnologico e, in particolare, le società legate all'intelligenza artificiale. Gli investitori iniziano a interrogarsi sulla sostenibilità degli enormi investimenti destinati alla costruzione di data center e all'acquisto di semiconduttori, soprattutto in presenza di costi di finanziamento elevati. A queste preoccupazioni si aggiungono le notizie sui progressi tecnologici della cinese CXMT, che potrebbero intensificare la concorrenza nel settore delle memorie, mettendo sotto pressione le prospettive di crescita e i margini dei produttori occidentali. Quanto sono normali correzioni di questa portata? Per interpretare correttamente l'attuale fase di mercato è utile osservare cosa è accaduto in passato. Un'analisi condotta su 343 società che facevano parte dell'S&P 500 nel 1999 e risultano ancora esistenti mostra quanto le correzioni profonde siano frequenti anche tra le aziende che riescono a sopravvivere e crescere nel lungo periodo. In particolare:
Questi dati dimostrano che anche le aziende più solide possono attraversare fasi di forte volatilità, senza che ciò implichi necessariamente un deterioramento permanente del loro valore. La volatilità rappresenta infatti una componente strutturale dell'investimento azionario, soprattutto nei settori caratterizzati da aspettative di crescita elevate. Le valutazioni di Wall Street sono davvero eccessive? Nonostante i rialzi degli ultimi anni, il rapporto prezzo/utili (P/E) dell'S&P 500 si colloca intorno alla media degli ultimi 10 anni, mentre il settore tecnologico presenta multipli forward inferiori alla propria media decennale. Questo risultato è stato possibile grazie alla crescita degli utili aziendali, che ha contribuito a sostenere le quotazioni e, contemporaneamente, a ridurre i multipli di valutazione. In altre parole, i prezzi azionari non sono cresciuti esclusivamente grazie all'espansione delle valutazioni, ma anche attraverso un miglioramento dei risultati economici delle società. Si tratta di un elemento relativamente rassicurante, perché suggerisce che il mercato statunitense potrebbe essere meno sopravvalutato di quanto lascino intendere le performance degli ultimi anni. Tuttavia, questo non significa che sia immune da una correzione: un rallentamento della crescita degli utili o una revisione al ribasso delle aspettative potrebbe mettere nuovamente sotto pressione le quotazioni. | ||||||||||||||||
| ||||||||||||||||
|
02
CoreWeave: il mercato dei bond lancia un allarme sul debito AI
| ||||||||||||||||
|
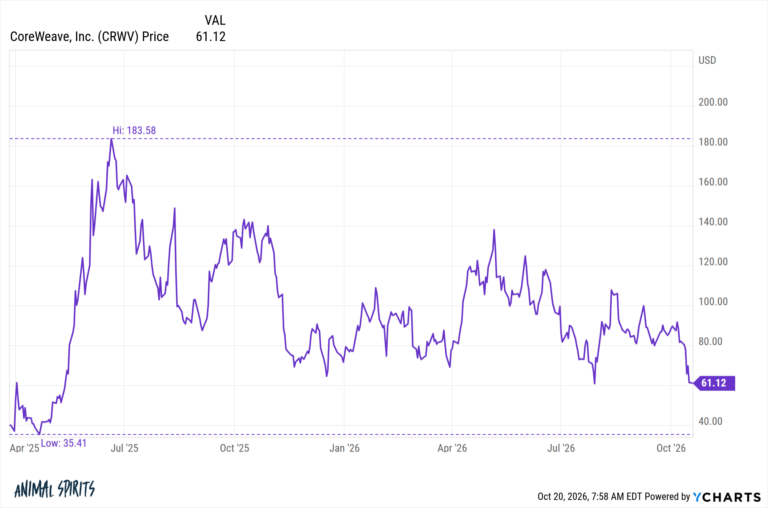
Uno dei casi finanziari che ha fatto più discutere nel mese di ottobre è stato quello di CoreWeave, società statunitense protagonista del boom dell'intelligenza artificiale, che ha visto le proprie azioni perdere oltre il -60% dai massimi e il rendimento di alcune obbligazioni schizzare fino al 15%. Un episodio che ha riacceso i timori sulla sostenibilità degli enormi investimenti nel settore AI, tanto da spingere alcuni analisti a considerare CoreWeave come un possibile campanello d'allarme di una bolla finanziaria. Ma di cosa si occupa esattamente CoreWeave? La società statunitense è specializzata nella fornitura di infrastrutture di calcolo per l'AI e strettamente collegata a Nvidia. La sua storia però nasce nel 2017 come operatore di mining di Ethereum. CoreWeave ha progressivamente riconvertito le proprie GPU per offrire capacità di calcolo alle aziende tecnologiche, beneficiando dell'esplosione della domanda di intelligenza artificiale a partire dal 2022. Dopo la quotazione al Nasdaq nel marzo 2025, al prezzo di 40 dollari per azione, il titolo ha raggiunto circa 180 dollari, prima di perdere oltre il -60% dai massimi. | ||||||||||||||||
| ||||||||||||||||
|
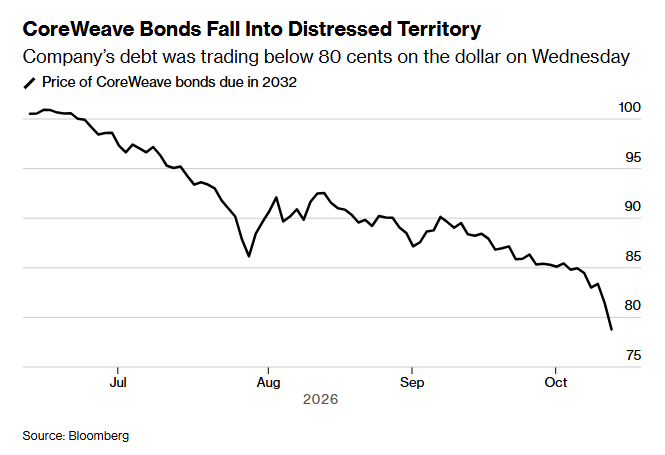
Anche la crescita del fatturato è stata eccezionale: nel secondo trimestre 2026 i ricavi hanno raggiunto 2,58 miliardi di dollari, in aumento del +112% su base annua. Tuttavia, la società continua a registrare perdite consistenti: nello stesso trimestre ha riportato una perdita netta di 626 milioni di dollari, a fronte di 640 milioni di oneri finanziari netti. Il problema riguarda proprio il modello di finanziamento. Per acquistare GPU Nvidia e sviluppare nuovi data center, CoreWeave ricorre massicciamente al debito, anticipando oggi investimenti che dovrebbero generare ricavi negli anni successivi. Il campanello d'allarme è arrivato dal mercato obbligazionario. A metà ottobre, alcuni bond della società hanno subito forti vendite, con rendimenti saliti fino al 15–16% e prezzi scesi sotto 80 centesimi per dollaro di valore nominale. | ||||||||||||||||
| ||||||||||||||||
|
Secondo Reuters, il complesso dei finanziamenti debitori riconducibili alla società raggiunge circa 50 miliardi di dollari. Si tratta di livelli che segnalano una crescente preoccupazione degli investitori sulla sostenibilità finanziaria dell'espansione. Il rischio non riguarda soltanto CoreWeave. Se il mercato obbligazionario dovesse iniziare a richiedere rendimenti significativamente più elevati anche ad altre società impegnate nello sviluppo delle infrastrutture AI, molti progetti potrebbero diventare economicamente meno convenienti o essere rinviati. Le conseguenze potrebbero estendersi ai produttori di semiconduttori, ai costruttori di data center e agli investitori del private credit, che hanno finanziato una parte importante dell'espansione del settore. La società dispone comunque di un portafoglio di contratti futuri pari a circa 104 miliardi di dollari a giugno 2026, al quale si sono aggiunti oltre 25 miliardi di nuovi impegni commerciali all'inizio del terzo trimestre. Questo dimostra che la domanda di potenza di calcolo rimane elevata, ma non garantisce che tutti gli investimenti producano una redditività sufficiente a sostenere il debito. Il vero rischio per il settore AI potrebbe quindi non essere un improvviso crollo della domanda, ma un aumento del costo del capitale capace di interrompere il ciclo di investimenti che ne ha alimentato la crescita. Il caso CoreWeave non dimostra che sia già scoppiata una bolla, ma rappresenta un segnale da monitorare attentamente: per la prima volta, il mercato obbligazionario sta mettendo seriamente in discussione la sostenibilità finanziaria di alcuni protagonisti dell'espansione dell'intelligenza artificiale. | ||||||||||||||||
|
03
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
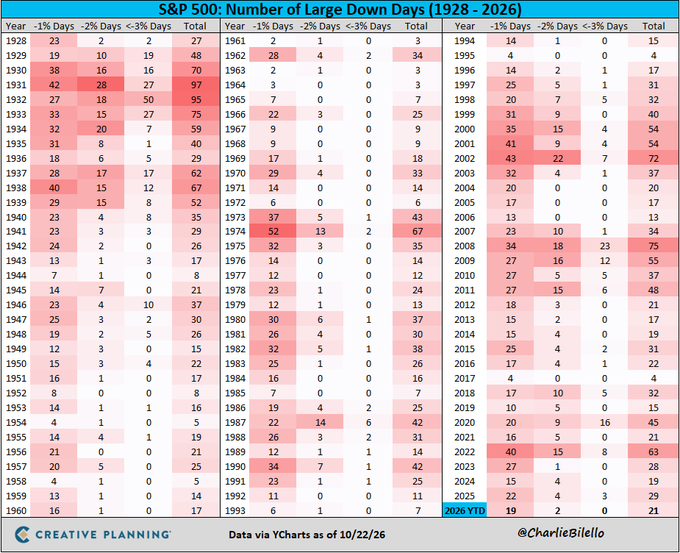
L’S&P 500 ha registrato giovedì un calo dell’1,2%, segnando la 21ª seduta dall’inizio dell’anno con una flessione superiore all’1%. Nonostante possa sembrare un segnale preoccupante, si tratta di una volatilità del tutto fisiologica per il mercato azionario. Dal 1928, infatti, l’S&P 500 registra mediamente 29 sedute all’anno con ribassi superiori all’1%. La volatilità e le correzioni sono parte integrante dell’investimento azionario. Il rischio di subire perdite nel breve periodo rappresenta il prezzo che gli investitori devono essere disposti a pagare per beneficiare del potenziale rendimento nel lungo termine. | ||||||||||||||||
| ||||||||||||||||
|
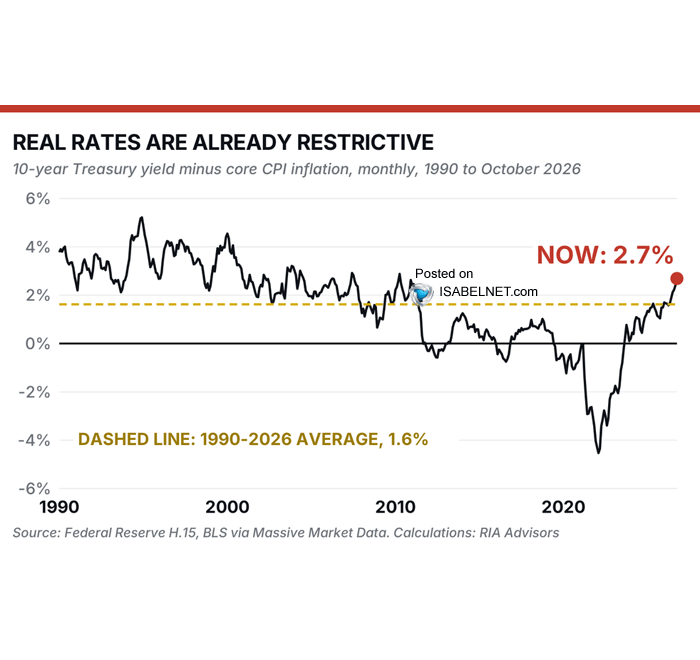
Il grafico mostra l'andamento dei tassi di interesse reali statunitensi, calcolati come differenza tra il rendimento del Treasury decennale e l'inflazione core CPI. A ottobre 2026, il tasso reale ha raggiunto il 2,7%, nettamente superiore alla media storica dell'1,6% registrata dal 1990. Questo significa che le condizioni monetarie statunitensi sono già particolarmente restrittive: tassi reali elevati aumentano il costo del capitale, frenano investimenti e consumi e possono esercitare pressioni sulle valutazioni azionarie. | ||||||||||||||||
| ||||||||||||||||
|
04
News Flash
| ||||||||||||||||
|
⚡l Ministero dell’Economia e delle Finanze ha rivisto al rialzo le cedole definitive per il nuovo collocamento dei BTP Valore, garantendo +7 punti base rispetto ai minimi iniziali. I nuovi tassi definitivi: • BTP Valore (cedole crescenti): 3,75% per il 1°-2° anno, 4,20% per il 3°-4° anno e 4,75% per il 5° anno. Il rendimento medio sale al 4,17% lordo (3,65% netto). • BTP Valore Insieme (cedola unica): Il rendimento a scadenza sale al 22,70% lordo, pari a un rendimento medio annuo del 4,18% lordo (3,69% netto). La raccolta complessiva ha raggiunto 16,62 miliardi di euro (quarto miglior risultato di sempre per la gamma) con oltre 560 mila contratti sottoscritti. I titoli saranno negoziabili sul MOT da martedì 27 ottobre, giorno in cui inizieranno a maturare gli interessi per tutti i risparmiatori.
⚡Trimestrale Tesla: Tesla ha chiuso il terzo trimestre 2026 con ricavi pari a 28 miliardi di dollari, sostanzialmente invariati rispetto all'anno precedente e leggermente inferiori alle attese degli analisti (28,13 miliardi). L'utile per azione adjusted di 0,48 dollari ha invece superato le previsioni di 0,44 dollari. Le consegne hanno raggiunto 486.532 veicoli, sopra le attese, mentre il margine lordo automotive si è attestato al 18,5%, superiore al 17,65% previsto. Nonostante questi risultati, l'utile netto è diminuito del 43% a 787 milioni di dollari, con il margine operativo sceso dal 5,8% al 2,6%. Anche il free cash flow si è contratto del 62% a 1,53 miliardi, penalizzato dall'aumento degli investimenti, cresciuti del 110% su base annua. Sul fronte tecnologico, gli abbonamenti al sistema di guida assistita FSD sono aumentati del 67% a 1,74 milioni, mentre Elon Musk ha segnalato ulteriori ritardi nello sviluppo del robot umanoide Optimus, con possibili difficoltà fino alla fine del 2027. Tesla ha inoltre ridotto le previsioni di investimento per il 2026 a circa 20 miliardi di dollari, rispetto agli oltre 25 miliardi precedentemente annunciati. Nel complesso, la trimestrale evidenzia una buona tenuta delle vendite, ma una crescente pressione sulla redditività, mentre Tesla continua a investire nella guida autonoma e nella robotica. | ||||||||||||||||
|
05
La settimana di Athena SCF
| ||||||||||||||||
| Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC [email protected] · Numero verde 800 410 999 |