| ||||||||||||||||
| ||||||||||||||||
| Crollo Nasdaq: il peggiore calo della storia | ||||||||||||||||
|
Ciao , oggi parliamo del crollo storico del Nasdaq, che ha bruciato 2.500 miliardi di dollari in una sola seduta, e delle cause che hanno scatenato le vendite a Wall Street, tra elezioni Midterm, timori sull'intelligenza artificiale e politica monetaria della Fed. Inoltre parleremo del fallimento di Ueno Bank, una delle principali banche del Paraguay, che ha coinvolto quasi 3 milioni di correntisti, provocando il blocco dei conti bancari e mettendo a rischio parte dei risparmi depositati. | ||||||||||||||||
|
01
Crollo Nasdaq: il peggiore calo della storia
| ||||||||||||||||
|
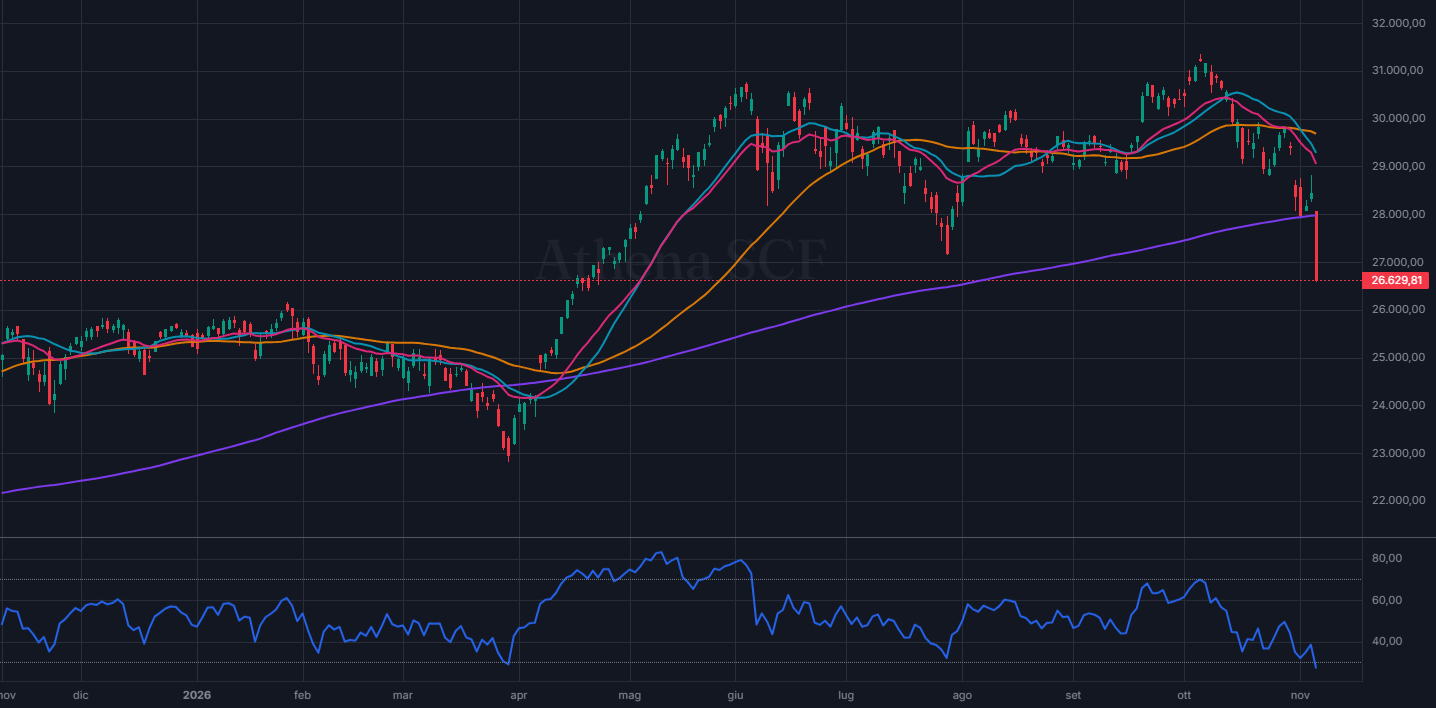
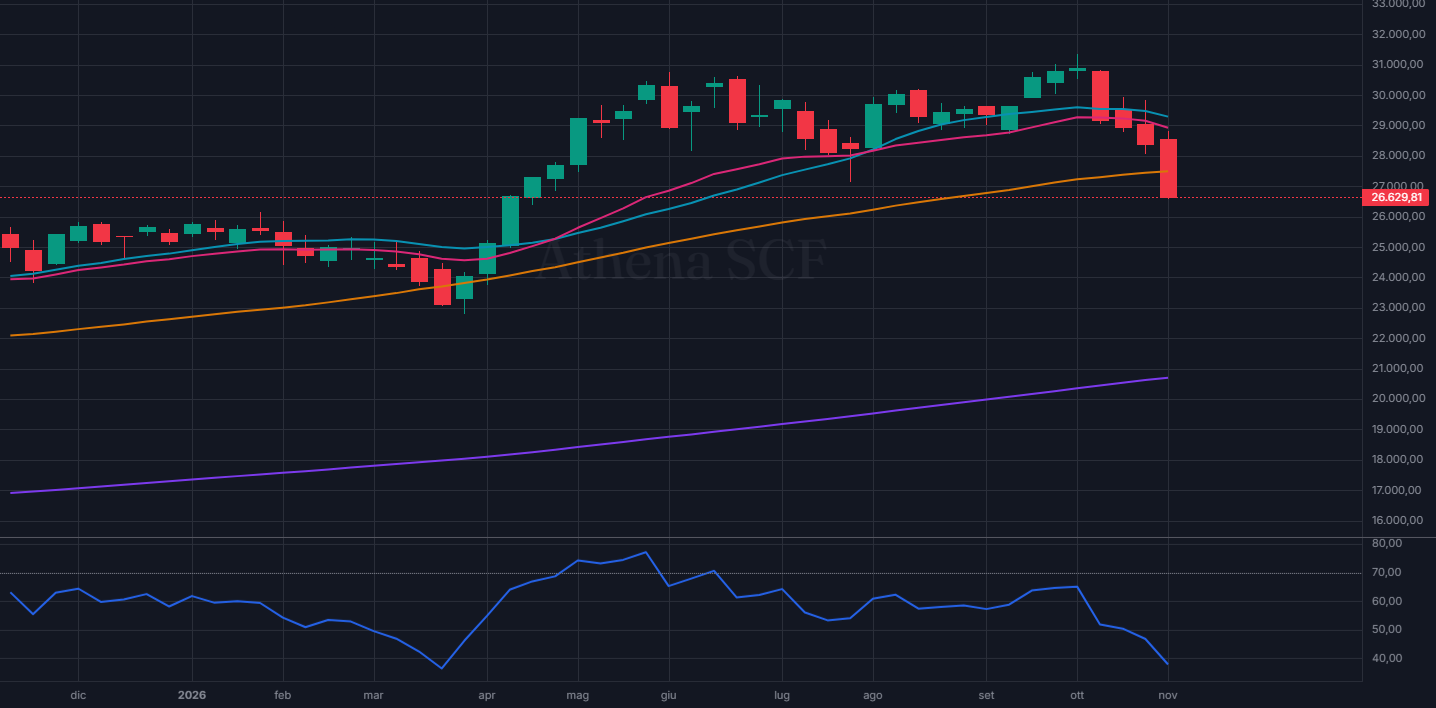
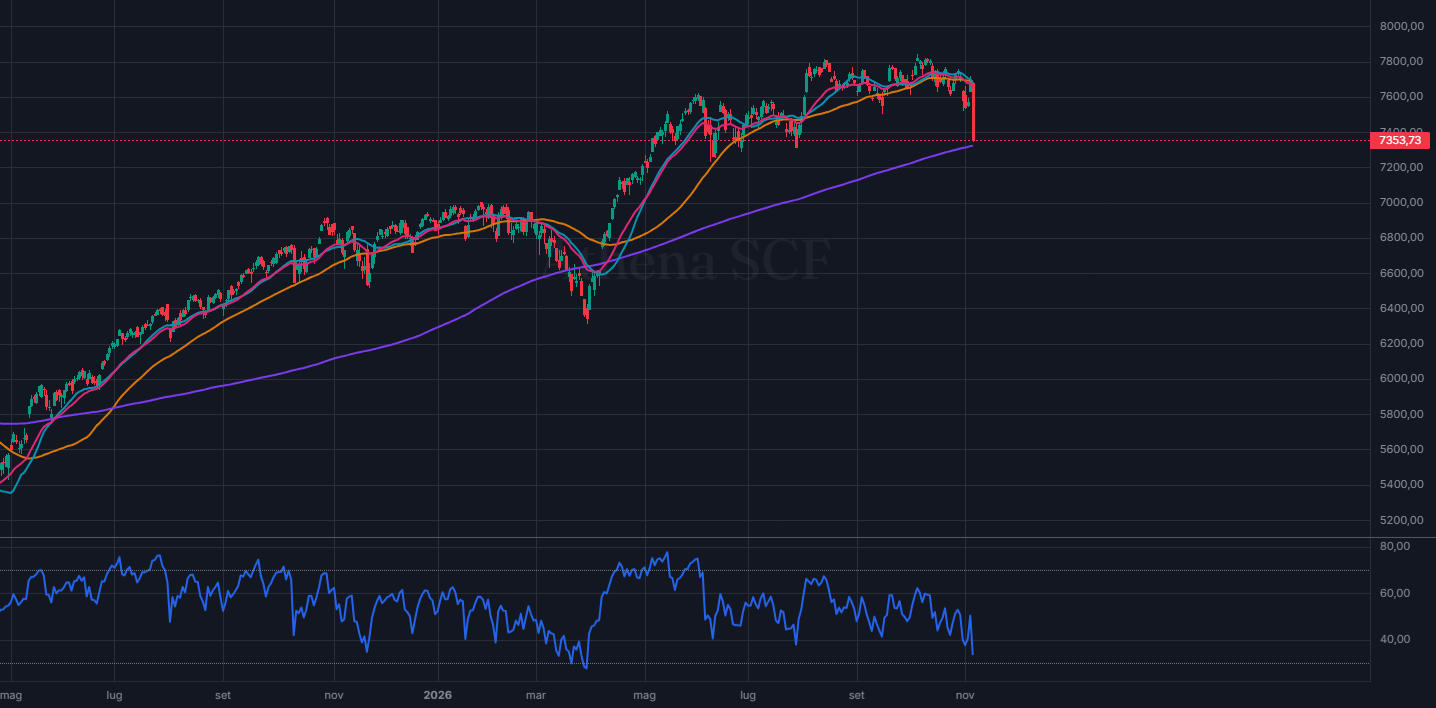
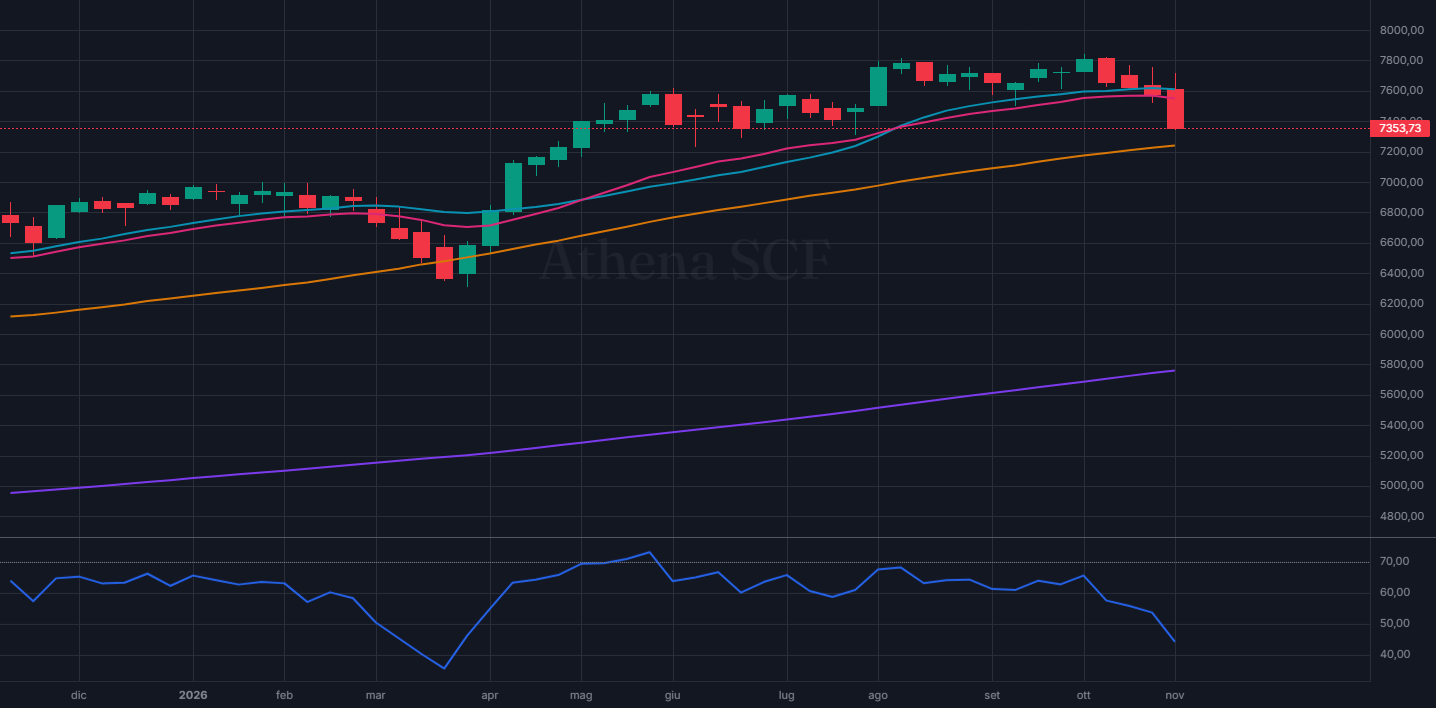
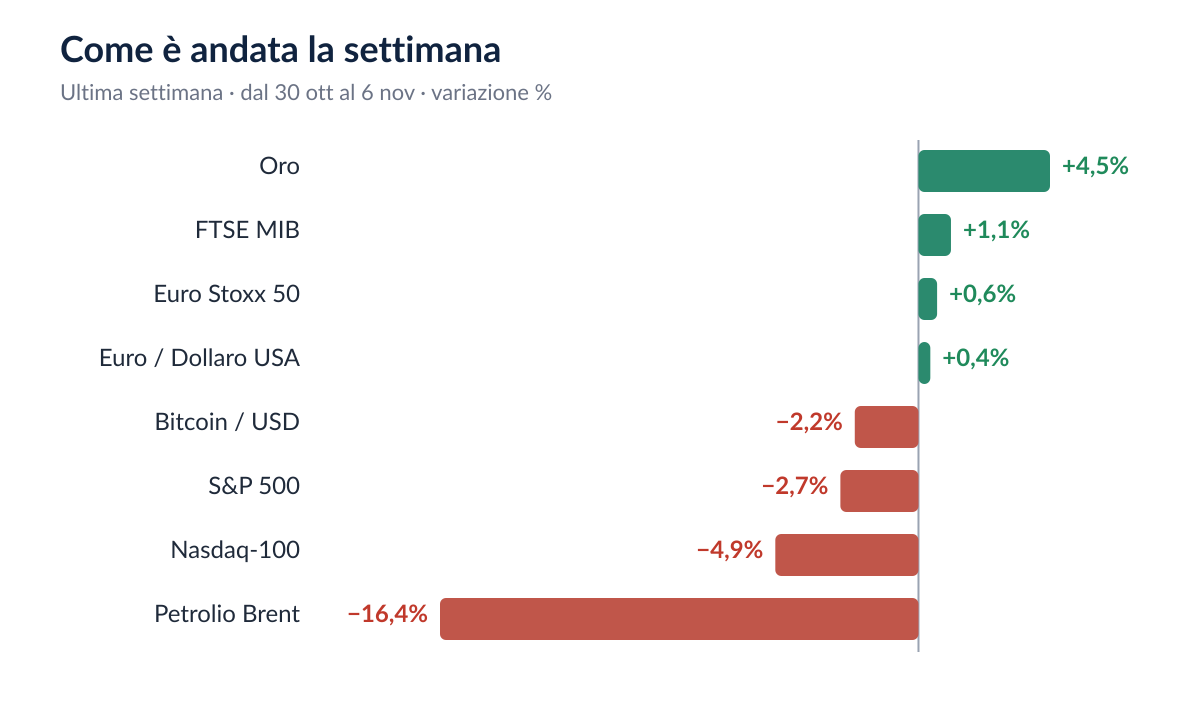
Quella che doveva essere la settimana delle elezioni Midterm negli Stati Uniti si è trasformata in una delle più turbolente dell'anno per Wall Street, con pesanti vendite sui principali indici azionari americani e un brusco aumento della volatilità. Giovedì 5 novembre 2026, il Nasdaq ha registrato un crollo del -6,36%, segnando la peggiore perdita giornaliera della sua storia in termini di capitalizzazione di mercato, con circa 2.500 miliardi di dollari bruciati in una sola seduta. Si tratta di una delle flessioni percentuali più violente da marzo 2020. Il ribasso ha riportato il Nasdaq a circa 26.629 punti, facendo scivolare l'indice in territorio di correzione, con una perdita di circa il -15% rispetto ai massimi storici del 6 ottobre. Dal punto di vista dell'analisi tecnica, in una sola giornata, il Nasdaq ha violato al ribasso sia la media mobile semplice a 200 giorni (linea blu prima foto), sia la media mobile a 50 settimane (linea arancio seconda foto), due importanti riferimenti utilizzati dagli investitori per valutare la direzione del trend di medio e lungo periodo. L'indice è così tornato su livelli che non si vedevano dalla primavera del 2026. | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Non è andata molto meglio allo S&P 500, che ha chiuso la seduta con un ribasso del -4,36%, il più significativo dal 4 aprile 2025, scendendo a circa 7.354 punti. A differenza del Nasdaq, l'indice delle 500 principali società americane si sta ancora avvicinando alle medie mobili semplici a 200 giorni (linea blu prima foto) e a 50 settimane (linea arancio seconda foto), livelli tecnici che potrebbero rappresentare importanti aree di supporto. | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
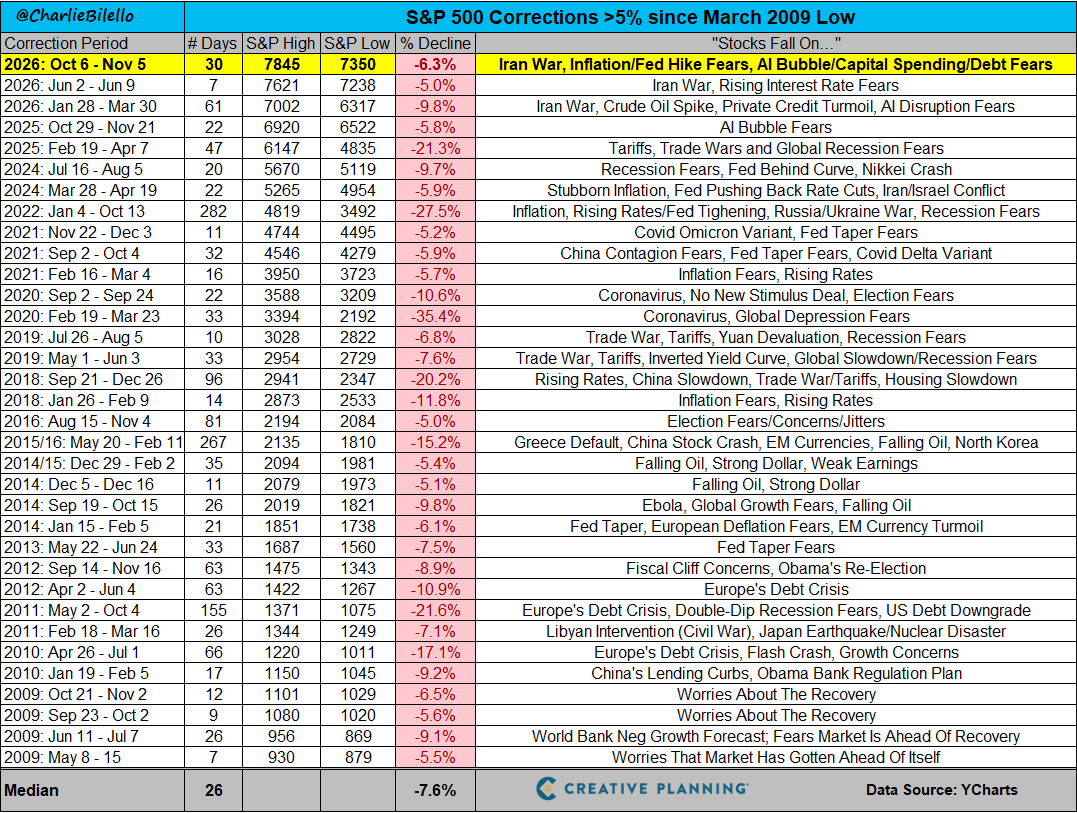
Rispetto al massimo del 6 ottobre, lo S&P 500 ha perso circa il -6%, registrando il terzo ritracciamento superiore al 5% dall'inizio dell'anno. Considerando il periodo successivo ai minimi del marzo 2009, si tratta del 34° episodio di flessione superiore al 5%. | ||||||||||||||||
| ||||||||||||||||
|
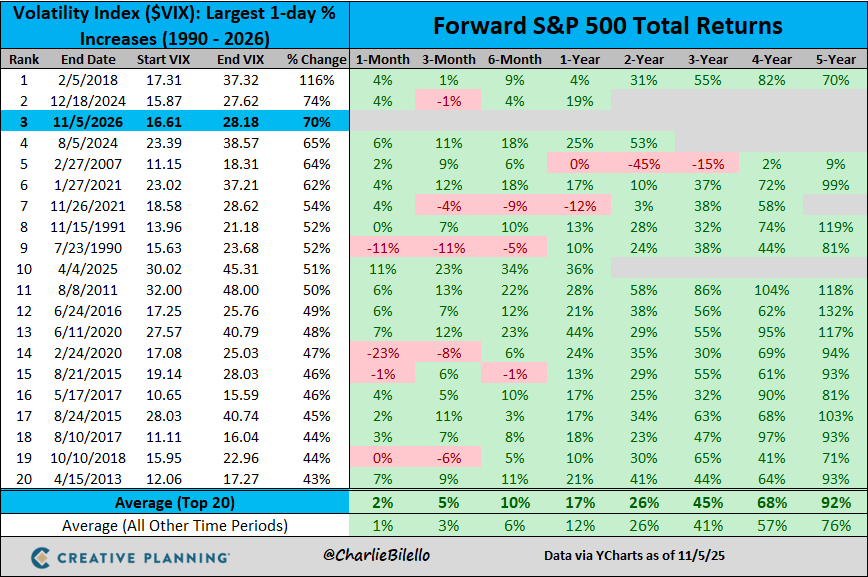
La violenza del movimento è confermata anche dal VIX, l'indice che misura la volatilità implicita attesa sul mercato azionario americano e che viene spesso soprannominato indice della paura. Nella giornata di giovedì, il VIX è balzato di circa il 70%, raggiungendo quota 28,18 punti. Un'impennata tra le più importanti della sua storia, che evidenzia il brusco aumento dell'incertezza e della domanda di protezione da parte degli investitori. | ||||||||||||||||
| ||||||||||||||||
|
Ma cosa ha provocato un crollo di questa portata, proprio all'indomani delle elezioni americane? Midterm USA: la vittoria democratica riaccende i timori sull'intelligenza artificiale Il principale elemento di incertezza è arrivato dalle elezioni di metà mandato del 3 novembre, che hanno segnato una vittoria netta del Partito Democratico, capace di conquistare il controllo sia della Camera dei Rappresentanti sia del Senato. Un risultato che ha indebolito politicamente il presidente Donald Trump, aprendo la strada a una situazione di gridlock, ovvero uno stallo legislativo nel quale Casa Bianca e Congresso potrebbero ostacolarsi reciprocamente. Inizialmente Wall Street aveva accolto positivamente il risultato elettorale: nella seduta di mercoledì gli indici americani erano saliti, sostenuti dalla riduzione dell'incertezza politica e dalla prospettiva di maggiori controlli sulle iniziative fiscali dell'amministrazione Trump. L'entusiasmo è però durato pochissimo. Già giovedì, infatti, gli investitori hanno iniziato a concentrarsi sulle possibili conseguenze della vittoria democratica per il settore tecnologico, in particolare per le società coinvolte nello sviluppo dell'intelligenza artificiale. Il timore è che una maggiore regolamentazione possa rallentare la costruzione dei data center. Il problema è che questi progetti richiedono enormi quantità di energia elettrica, acqua e capitali, mentre i ritorni economici rimangono ancora incerti. Un esempio particolarmente significativo arriva dal Texas, uno degli Stati americani più importanti per lo sviluppo delle infrastrutture dedicate all'intelligenza artificiale. La nuova governatrice democratica Gina Hinojosa, che ha sconfitto il repubblicano Greg Abbott, ha promesso una moratoria sulle nuove autorizzazioni per i data center, almeno fino all'introduzione di norme più stringenti a tutela delle comunità locali. Le principali preoccupazioni riguardano l'aumento dei prezzi dell'energia elettrica, il consumo di acqua, la sostenibilità delle reti energetiche e l'impatto ambientale delle nuove infrastrutture. Il caso texano è particolarmente rilevante perché nello Stato si concentra circa un quarto della capacità di data center attualmente pianificata negli Stati Uniti. Il mercato teme che eventuali ritardi nella costruzione dei data center possano tradursi in una minore domanda di semiconduttori, infrastrutture energetiche e servizi cloud. Secondo alcune stime di UBS, circa il 30% della nuova capacità di data center prevista negli Stati Uniti per il 2028 potrebbe essere esposta a rischi di ritardi o cancellazioni. La questione, quindi, non riguarda soltanto l'introduzione di nuove regolamentazioni, ma anche la sostenibilità economica dell'intero ciclo di investimenti nell'intelligenza artificiale. Il precedente del 2018: tre analogie che preoccupano Wall Street L'attuale situazione presenta diverse somiglianze con quanto accaduto nel 2018, un altro anno caratterizzato dalle elezioni americane di metà mandato e da un brusco deterioramento dei mercati azionari nell'ultimo trimestre. Anche allora, la prima reazione di Wall Street al risultato elettorale fu positiva: il 7 novembre 2018 lo S&P 500 guadagnò il 2,12%, prima di riprendere la discesa nelle settimane successive. La correzione proseguì fino alla vigilia di Natale, quando l'indice arrivò a perdere circa il 19,8% rispetto ai massimi di settembre, sfiorando ufficialmente il territorio di mercato ribassista. A provocare quella discesa fu una combinazione di tre fattori che, con alcune differenze, ritroviamo anche oggi. Il primo riguarda la politica monetaria della Federal Reserve. Nell'ottobre 2018, l'allora presidente della Fed Jerome Powell aveva indicato che i tassi di interesse erano ancora lontani dal livello neutrale, lasciando intendere che la banca centrale avrebbe continuato ad aumentare il costo del denaro. Queste dichiarazioni avevano alimentato il timore di una politica monetaria eccessivamente restrittiva, capace di rallentare l'economia e penalizzare soprattutto le società tecnologiche. Anche oggi la Fed si trova in una situazione delicata. Nonostante le recenti vendite sui mercati, l'inflazione ancora elevata continua a limitare la possibilità di adottare una politica monetaria più accomodante. Con i tassi americani compresi tra il 3,75% e il 4%, gli investitori continuano a considerare probabili ulteriori rialzi. Le aspettative sulla riunione di dicembre infatti sono concentrate su un rialzo. Il secondo elemento è rappresentato dalle tensioni commerciali. Nel 2018, l'escalation della guerra commerciale tra Stati Uniti e Cina aveva aumentato l'incertezza sulle prospettive economiche globali. Diverse multinazionali americane, tra cui Caterpillar, 3M e Ford, avevano segnalato l'impatto negativo dei dazi sui costi di produzione, sui margini di profitto e sulle catene di approvvigionamento. Anche oggi le politiche tariffarie americane rappresentano un'importante fonte di pressione inflazionistica, con la differenza che le tensioni commerciali coinvolgono un numero più ampio di Paesi. A complicare ulteriormente il quadro si aggiunge il conflitto con l'Iran, che continua a generare incertezza sui mercati energetici. Il terzo fattore riguarda le valutazioni delle società tecnologiche. Nel 2018 furono soprattutto le grandi società FAANG, fino a quel momento protagoniste del mercato rialzista, a subire una brusca revisione delle valutazioni, anche a causa delle crescenti pressioni normative su privacy, concorrenza e antitrust. Oggi il rischio si concentra invece sull'intelligenza artificiale, un settore che ha rappresentato uno dei principali motori del rialzo azionario degli ultimi anni. Le preoccupazioni riguardano non soltanto le valutazioni raggiunte dalle aziende, ma soprattutto la possibilità che gli enormi investimenti nell'AI non producano i rendimenti attesi, oppure che vengano rallentati da nuove restrizioni normative. In entrambi i casi, il rischio è che un settore diventato determinante per la crescita degli indici americani finisca per trasformarsi nel principale elemento di debolezza del mercato. Cosa aspettarsi adesso? Il confronto con il 2018 non significa necessariamente che i mercati siano destinati a ripetere la stessa traiettoria. Vale infatti la pena ricordare che, dopo il pesante ribasso di fine 2018, la Fed modificò progressivamente il proprio orientamento, interrompendo i rialzi dei tassi e arrivando a ridurli nel corso del 2019. Questo cambiamento contribuì alla successiva ripresa dei mercati azionari. Per il momento, il crollo del 5 novembre evidenzia soprattutto la fragilità delle valutazioni tecnologiche e la crescente dipendenza di Wall Street dalle prospettive di sviluppo dell'intelligenza artificiale. Le prossime settimane saranno quindi importanti per capire se stiamo assistendo a una correzione temporanea, favorita dalle prese di profitto e dall'incertezza politica, oppure all'inizio di una fase ribassista più profonda. Molto dipenderà dall'evoluzione delle politiche sui data center, dalle prossime decisioni della Fed e dalla capacità delle grandi società tecnologiche di dimostrare che gli investimenti nell'AI possono tradursi in una crescita concreta degli utili. | ||||||||||||||||
| ||||||||||||||||
|
02
Paraguay: fallisce Ueno Bank, quasi 3 milioni di correntisti con i conti bloccati
| ||||||||||||||||
|
Una delle più importanti crisi bancarie degli ultimi anni sta scuotendo il Paraguay, dove il collasso di Ueno Bank ha lasciato quasi 3 milioni di clienti temporaneamente impossibilitati ad accedere ai propri risparmi, provocando una crisi finanziaria e politica senza precedenti recenti nel Paese. La vicenda rappresenta un esempio concreto di come anche il denaro depositato su un conto corrente bancario non sia completamente privo di rischi e di quanto sia importante conoscere le garanzie previste dal sistema finanziario in cui si depositano i propri risparmi. Che cosa è successo a Ueno Bank? Il 2 novembre 2026, la Banca Centrale del Paraguay ha deliberato l'avvio della procedura di risoluzione di Ueno Bank, una banca digitale cresciuta rapidamente negli ultimi anni fino a raggiungere circa 2,9 milioni di clienti, equivalenti a oltre il 60% della popolazione adulta del Paese. La decisione è arrivata dopo che le autorità di vigilanza hanno riscontrato una grave insufficienza patrimoniale: l'indice di solvibilità della banca era sceso al di sotto del 50% del requisito minimo previsto dalla normativa. In sostanza, il capitale disponibile non risultava più sufficiente a sostenere adeguatamente i rischi assunti dall'istituto. Tra le criticità emerse figurano presunti finanziamenti concessi a società collegate agli azionisti, preseunte irregolarità contabili e problemi nella valutazione delle attività patrimoniali, sui quali sono state avviate indagini giudiziarie. La Banca Centrale è quindi intervenuta per gestire il dissesto in maniera ordinata, cercando di tutelare i depositanti ed evitare che la crisi si propagasse alle altre banche del Paese. Conti correnti bloccati: le conseguenze per i risparmiatori Il 3 novembre, i clienti di Ueno Bank si sono ritrovati improvvisamente impossibilitati a utilizzare i principali servizi bancari. Conti correnti, carte di pagamento, bonifici e applicazione bancaria sono diventati indisponibili, impedendo a milioni di persone di accedere normalmente al proprio denaro. Questo ha significato, per numerose famiglie e imprese, non poter utilizzare immediatamente la liquidità necessaria per affrontare le spese quotidiane, pagare fornitori o gestire i propri impegni finanziari. La situazione ha provocato proteste e una corsa all'apertura di conti presso altri istituti, causando rallentamenti e disservizi anche nelle piattaforme digitali di altre banche. Il problema non riguarda soltanto l'eventuale perdita definitiva dei risparmi, ma anche l'impossibilità di utilizzarli nel momento in cui se ne ha bisogno. Quanto denaro recupereranno i correntisti? In Paraguay esiste un Fondo di Garanzia dei Depositi, che interviene per tutelare i risparmiatori in caso di dissesto bancario. La protezione è limitata a 75 salari minimi mensili, attualmente equivalenti a circa 228,3 milioni di guaraní, ossia approssimativamente 38.000 dollari per depositante e per banca. Questo significa che:
Secondo le stime diffuse dalle autorità, circa il 97% dei depositanti dovrebbe beneficiare della copertura integrale dei propri risparmi. Il restante 3%, potenzialmente circa 87.000 risparmiatori, presenta invece esposizioni superiori al limite garantito e potrebbe subire perdite. Nel frattempo, dal 5 novembre sono iniziati i primi rimborsi, inizialmente rivolti ai correntisti con saldi più contenuti. È stato inoltre predisposto un meccanismo di anticipazione della garanzia per accelerare la restituzione del denaro. È importante distinguere la garanzia legale dalla disponibilità immediata dei fondi: anche un deposito interamente garantito può rimanere temporaneamente bloccato durante una crisi bancaria. Una crisi che coinvolge anche il Governo Il fallimento di Ueno Bank ha assunto rapidamente dimensioni politiche. La banca custodiva infatti tra 800 e 850 milioni di dollari di risorse pubbliche, comprese somme riconducibili al sistema previdenziale del Paraguay. La vicenda ha portato alle dimissioni del presidente della Banca Centrale e all'avvio di iniziative giudiziarie e parlamentari. Anche il presidente Santiago Peña ha annunciato le proprie dimissioni, la cui efficacia rimane subordinata all'iter istituzionale. La crisi dimostra come il dissesto di un istituto bancario di grandi dimensioni possa avere conseguenze che vanno ben oltre il settore finanziario, coinvolgendo famiglie, imprese, fondi pensione e stabilità politica. Cosa ci insegna il fallimento di Ueno Bank? Questa vicenda offre alcuni insegnamenti importanti nella gestione del patrimonio personale. 1. Il conto corrente non è un investimento privo di rischio Quando depositiamo denaro in banca diventiamo creditori dell'istituto. Se quest'ultimo entra in crisi, la possibilità di recuperare integralmente il capitale dipende dalla sua situazione patrimoniale, dalle procedure di risoluzione e dalle garanzie disponibili. 2. La garanzia sui depositi cambia da Paese a Paese In Paraguay la copertura raggiunge circa 38.000 dollari, mentre nell'Unione Europea il sistema di garanzia tutela generalmente fino a 100.000 euro per depositante e per banca. È quindi fondamentale conoscere il livello di protezione previsto dalla giurisdizione in cui si trova il proprio denaro, soprattutto quando si utilizzano conti esteri. 3. Diversificare anche la liquidità Concentrare tutta la liquidità presso un unico istituto espone a un rischio evitabile. Distribuire i risparmi tra più banche, eventualmente appartenenti a differenti gruppi bancari, permette di ridurre il rischio di concentrazione e aumentare la disponibilità operativa del denaro in caso di problemi a uno degli intermediari. 4. Distinguere il rischio bancario dal rischio degli investimenti I soldi depositati sul conto corrente rappresentano un credito verso la banca. Diversamente, gli strumenti finanziari detenuti in un deposito titoli, come ETF, azioni e obbligazioni di emittenti terzi, sono normalmente custoditi in regime di separazione patrimoniale e non entrano nel patrimonio della banca depositaria. Questo non elimina il rischio di mercato o quello dell'emittente, ma rende la loro posizione giuridica differente rispetto alla semplice liquidità bancaria. | ||||||||||||||||
| ||||||||||||||||
|
03
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
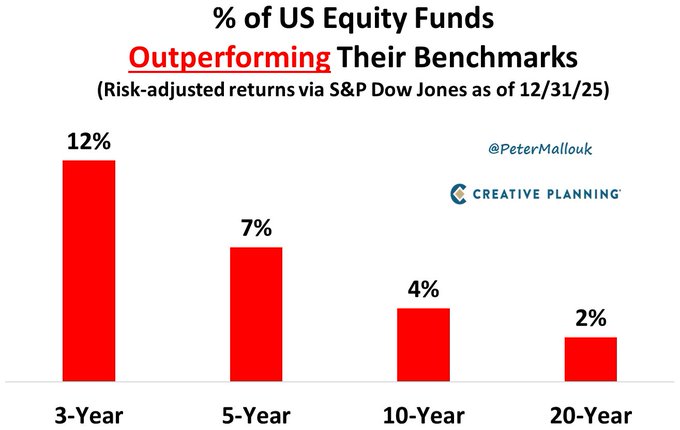
Il grafico evidenzia come la maggior parte dei fondi azionari americani a gestione attiva non riesca a battere il proprio benchmark, considerando i rendimenti corretti per il rischio. La percentuale di fondi che sovraperforma diminuisce all'aumentare dell'orizzonte temporale: 12% a 3 anni, 7% a 5 anni, 4% a 10 anni e appena 2% a 20 anni. In conclusione nel lungo periodo, il 98% dei fondi non riesce a sovraperformare il benchmark, evidenziando le difficoltà della gestione attiva rispetto a quella passiva. | ||||||||||||||||
| ||||||||||||||||
|
04
News Flash
| ||||||||||||||||
|
⚡A ottobre, l’inflazione preliminare dell’Eurozona si è attestata al 4% su base annuale, in linea con le attese Bloomberg e sopra il 3,8% di settembre. La misura core è invece rimasta stabile al 2,5%, come da aspettative. | ||||||||||||||||
|
05
La settimana di Athena SCF
| ||||||||||||||||
| Non perderti i nuovi articoli pubblicati sul nostro blog. | ||||||||||||||||
| ||||||||||||||||
|
"L'essenza di un investimento di successo, della pianificazione per la pensione e della vita in generale è il giusto equilibrio." Ben Carlson in "Risk & Reward" | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC [email protected] · Numero verde 800 410 999 |