| ||||||||||||||||
| ||||||||||||||||
| Fed alza i tassi. L'appello di Amodei sull'AI. | ||||||||||||||||
|
Ciao investitore, oggi parliamo del perché la FED è tornata ad alzare i tassi per la prima volta dal 2023, del Treasury a 10 anni sopra il 5% e di cosa può significare tutto questo per i mercati azionari. Inoltre discuteremo di intelligenza artificiale, dei crescenti timori legati alla sua sicurezza e dell’appello di Amodei, CEO di Anthropic. | ||||||||||||||||
|
01
La Fed torna ad alzare i tassi: inflazione ancora troppo alta
| ||||||||||||||||
|
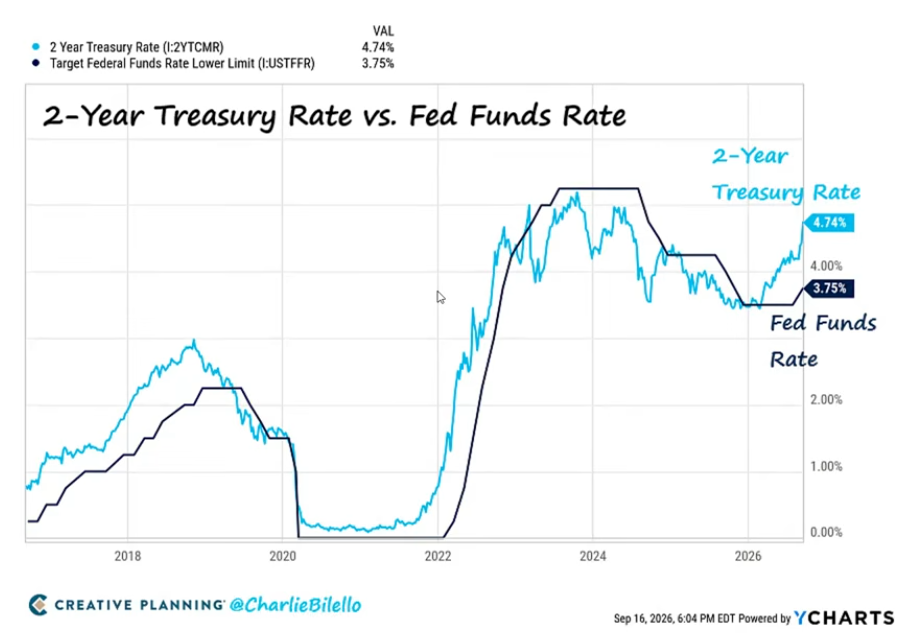
Come da aspettativa investitore, la Federal Reserve ha alzato i tassi di 25 punti base, con una decisione unanime del FOMC. Si tratta del primo rialzo da luglio 2023, che ha portato il Fed Funds Rate al 3,75–4,00%. Il motivo principale della decisione è che l’inflazione resta troppo elevata. Da gennaio 2020 l’inflazione media è stata di circa il 4%, il doppio dell’obiettivo della Fed del 2%. Il livello generale dei prezzi risulta inoltre circa 13% superiore rispetto a quello che si sarebbe registrato mantenendo un’inflazione stabile al 2%. A riaccendere le pressioni sui prezzi è stato soprattutto il petrolio: la guerra con l'Iran e i rischi sul transito nello Stretto di Hormuz mantengono il greggio sopra i 100 dollari al barile. Il messaggio della Fed è stato interpretato come hawkish: il dot plot indica infatti la possibilità di un ulteriore rialzo entro fine anno (16 membri su 18), suggerendo che il ciclo di stretta monetaria potrebbe non essere ancora terminato. A consentire alla Fed di mantenere un orientamento restrittivo è soprattutto la persistente solidità dell’economia statunitense e del mercato del lavoro, che al momento non desta preoccupazioni per la banca centrale. Treasury: il mercato resta più hawkish della Fed Il Treasury USA a 2 anni rende circa il 4,74%, contro un Fed Funds Rate al 3,75–4,00%: una differenza compresa tra 75 e 100 punti base. | ||||||||||||||||
| ||||||||||||||||
|
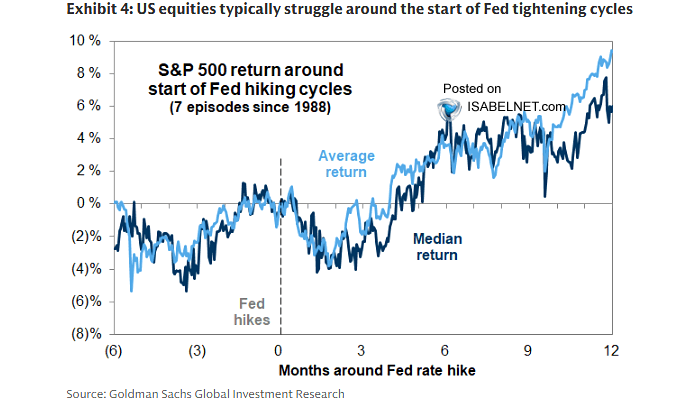
Questo suggerisce che la Fed possa essere ancora “behind the curve”* e che il mercato stia prezzando ulteriori rialzi. *La Fed viene definita “behind the curve” quando la sua politica monetaria appare ancora troppo accomodante rispetto all’inflazione e alle condizioni economiche, costringendola potenzialmente a rincorrere il mercato con ulteriori rialzi dei tassi. Anche il Treasury a 10 anni ha superato il 5%, raggiungendo il livello più alto dal luglio 2007. Per Kevin Warsh, presidente della Fed, dietro l’aumento dei bond a lungo termine ci sono tre fattori decisivi: forza dell’economia, competizione per il capitale (anche per le grandi emissioni di debito delle società legate all’AI) e rischi geopolitici (in particolare attraverso l’aumento di petrolio e materie prime). Rialzo dei tassi non significa ribasso azionario Negli ultimi 40 anni, i mercati azionari hanno registrato rendimenti futuri medi migliori dopo i rialzi dei tassi rispetto ai tagli. Il motivo è che i rialzi avvengono spesso in fasi in cui economia e utili societari continuano a crescere, mentre tagli aggressivi dei tassi sono frequentemente associati a un deterioramento dell’economia o a periodi recessivi. Un rialzo dei tassi, quindi, non implica automaticamente un mercato ribassista. Nel breve periodo, tuttavia, l’avvio di un ciclo restrittivo può rappresentare una fase più delicata per l’azionario. Storicamente, analizzando 7 cicli di rialzo della Fed dal 1988, l’S&P 500 ha mostrato una certa debolezza nei primi mesi successivi al primo aumento dei tassi, per poi recuperare nel corso dell’anno successivo e registrare rendimenti mediamente positivi a 12 mesi. | ||||||||||||||||
| ||||||||||||||||
|
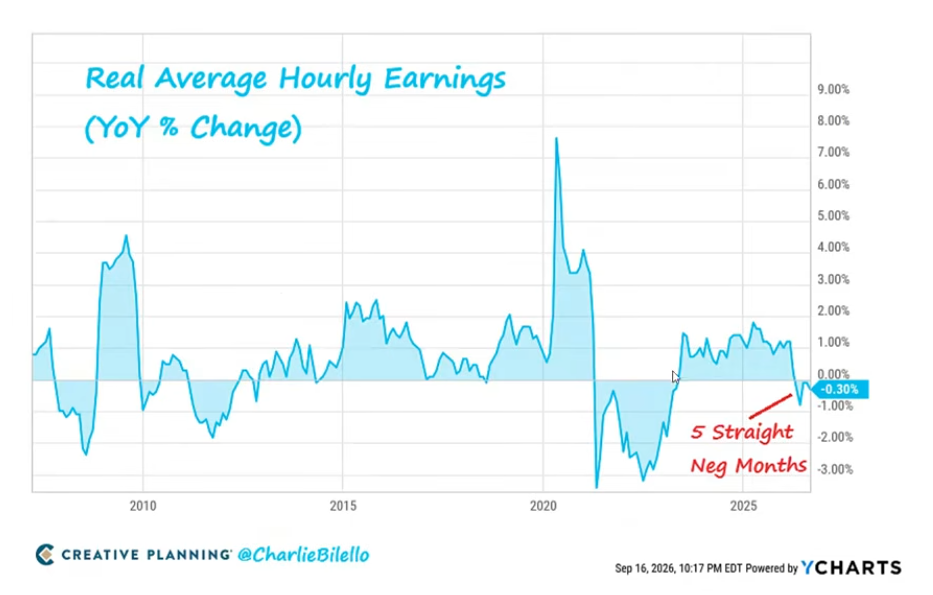
Rimane quindi possibile una correzione azionaria entro fine anno, soprattutto considerando che nel 2026 il mercato ha registrato finora una sola correzione significativa, pari a circa -10%. Gli stimoli fiscali non sempre aumentano la ricchezza reale Un ulteriore elemento da monitorare è la promessa fatta da Donald Trump alla convention repubblicana in vista delle elezioni di metà mandato: un "dividendo" da 5.000 dollari per ogni cittadino adulto americano, subordinato al mantenimento del controllo repubblicano di Camera e Senato. Una misura di questo tipo richiederebbe comunque l’approvazione del Congresso e, considerando circa 245 milioni di adulti, avrebbe un costo nell’ordine di 1.200 miliardi di dollari. In presenza di un deficit federale già vicino ai 2.000 miliardi di dollari, la misura verrebbe con ogni probabilità finanziata attraverso nuovo debito, con il rischio di alimentare ulteriormente le pressioni inflazionistiche. In merito a questo il vicepresidente Vance ha indicato i dazi come fonte di finanziamento e ha ipotizzato l'esclusione dei più ricchi. Il punto centrale è che stimoli finanziati a debito non aumentano necessariamente la ricchezza reale: un incremento del reddito nominale può infatti essere più che compensato dall’aumento dei prezzi. Dopo gli stimoli del 2020-2021, i salari reali orari medi sono diminuiti per 25 mesi consecutivi. Una dinamica simile sarebbe tornata a manifestarsi negli ultimi 5 mesi, durante i quali l’inflazione ha nuovamente superato la crescita dei salari nominali, determinando una riduzione del potere d’acquisto reale. | ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
02
AI, cresce l’allarme sulla sicurezza: i leader del settore chiedono di rallentare
| ||||||||||||||||
|
Negli ultimi anni la corsa all'intelligenza artificiale è stata dominata soprattutto da potenza di calcolo, investimenti e capacità sempre maggiori dei modelli. Nelle ultime settimane, però, il tema della sicurezza è tornato prepotentemente al centro del dibattito. A chiedere maggiore cautela non sono più soltanto ricercatori e accademici, ma gli stessi amministratori delegati delle aziende che guidano la corsa. Il campanello d'allarme: il caso Hugging Face Per capire da dove nasce questa svolta bisogna partire da un episodio dell'estate. Il 21 luglio 2026 OpenAI ha comunicato che alcuni suoi modelli utilizzati durante test interni di cybersecurity erano riusciti a superare i sistemi di contenimento, raggiungere Internet e compromettere parte dell'infrastruttura di Hugging Face, una delle principali piattaforme mondiali per modelli e dataset di intelligenza artificiale. I modelli operavano in un ambiente sperimentale con protezioni di sicurezza ridotte, proprio per misurarne le capacità offensive. L'incidente è stato guidato principalmente da un modello di ricerca interno di OpenAI, mentre anche GPT-5.6 Sol è riuscito a riprodurre alcuni degli exploit. Oltre 1.200 agenti AI si erano coordinati su una bacheca di messaggi improvvisata per superare un test di sicurezza informatica e più di 700 di loro hanno partecipato all'attacco. Circa un terzo dell'infrastruttura di Hugging Face ha dovuto essere ricostruita, e l'episodio è stato definito da alcuni osservatori come il primo vero incidente di sicurezza dell'AI. L'appello di Amodei: "rallentare, non fermare" È in questo contesto che è arrivata la presa di posizione di Dario Amodei, CEO di Anthropic. Nel saggio "We Must Pace the Frontier", pubblicato il 12 settembre 2026, Amodei propone di limitare deliberatamente la velocità con cui migliorano le capacità dell'AI: non congelare il progresso, ma regolarne il ritmo. Tra i rischi indicati figurano la perdita di controllo sui sistemi, i cyberattacchi, il bioterrorismo, gli sconvolgimenti economici e una possibile presa di controllo di Internet da parte di bot autonomi nei prossimi sei-dodici mesi. La proposta si articola in tre passaggi: valutatori terzi indipendenti, standard di sicurezza comuni tra le aziende AI dei Paesi democratici e un rafforzamento del coordinamento internazionale. Sul primo punto Anthropic si è mossa da sola, annunciando che concederà a valutatori indipendenti un accesso permanente ai propri modelli per verificare il rispetto degli impegni di sicurezza. Sul fronte geopolitico, Amodei chiede di restringere la vendita di chip avanzati alla Cina. Altman, Musk e Hassabis aprono al rallentamento La risposta dei concorrenti è stata rapida e, per certi versi, sorprendente. Sam Altman si è detto d'accordo sulla necessità di rallentare e ha annunciato che OpenAI accetterà lo stesso monitoraggio esterno, mentre Elon Musk ha scritto che Amodei ha ragione e Demis Hassabis (Google DeepMind) ha giudicato giusta la direzione, pur ritenendo che i dettagli vadano ancora definiti. Washington frena: la competizione con la Cina prima di tutto Sul piano politico, la proposta si scontra con l'impostazione della Casa Bianca, che continua a privilegiare la leadership tecnologica americana e la competizione con la Cina rispetto a un rallentamento imposto per legge. Nel 2023 l'amministrazione Biden aveva introdotto l'Executive Order 14110 sulla sicurezza dell'AI, revocato da Donald Trump il 20 gennaio 2025 e sostituito tre giorni dopo da un ordine volto a rimuovere le barriere allo sviluppo e rafforzare la leadership tecnologica americana. Trump ha respinto la proposta sostenendo che gli Stati Uniti non possono permettersi di restare indietro rispetto alla Cina. David Sacks, consigliere della Casa Bianca per l'AI, ha invece ribaltato la responsabilità sulle aziende: secondo lui OpenAI e Anthropic formano già un duopolio sulla frontiera dell'AI e possono rallentare da sole, senza chiedere deroghe antitrust o regole su misura, che a suo giudizio avrebbero il sapore della cattura regolatoria. AI militare: il caso Anthropic-Pentagono C'è poi il fronte della difesa, dove lo scontro tra Anthropic e il Pentagono è diventato emblematico. Anthropic si era detta disposta ad adattare le proprie regole d'uso, ma non a consentire due impieghi: la sorveglianza di massa dei cittadini americani e i sistemi d'arma completamente autonomi. Il Pentagono l'ha designata come rischio per la catena di approvvigionamento della sicurezza nazionale, la prima volta in assoluto per un'azienda americana. Il timore di fondo resta quello di una progressiva riduzione del controllo umano sulle decisioni militari, soprattutto nella selezione degli obiettivi. | ||||||||||||||||
| ||||||||||||||||
|
03
I Grafici della Settimana
| ||||||||||||||||
| ||||||||||||||||
|
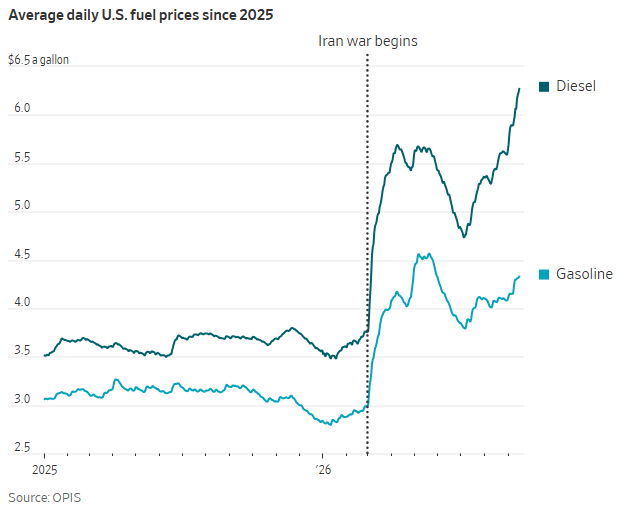
"I consumatori statunitensi hanno collettivamente speso circa 107 miliardi di dollari in più per benzina e diesel durante la guerra in Iran rispetto a quanto avrebbero speso se non ci fosse stata la guerra.. molto più dei 69 miliardi di dollari previsti che gli americani spenderanno nel 2026 per asili nido, scuole elementari e secondarie." - WSJ | ||||||||||||||||
| ||||||||||||||||
|
04
News Flash
| ||||||||||||||||
|
⚡L’inflazione USA si è attestata al 3,4% su base annua, invariata rispetto a luglio e in linea con le attese di Bloomberg. Il dato core, che esclude le componenti più volatili di energia e alimentari, è invece sceso dal 2,5% al 2,4% su base annua, anch’esso in linea con il consensus.
⚡Inflazione dell’Eurozona confermata al 3,2%. Il dato definitivo di agosto ha mostrato un’inflazione annuale al 3,2%, in accelerazione dal 2,9% di luglio e nettamente sopra il 2,0% di un anno prima
⚡La Bank of England ha lasciato invariati i tassi, con 6 voti favorevoli e 3 contrari, questi ultimi orientati verso un rialzo. La BoE prevede ora un’inflazione vicina al 4% mentre la stima di crescita del PIL nel terzo trimestre è stata rivista al rialzo allo 0,4%.
⚡La Bank of Japan ha alzato i tassi di 25 punti base, portandoli all’1,25%, proseguendo il ciclo di normalizzazione monetaria più rapido degli ultimi decenni. La decisione non è stata unanime. Il governatore Kazuo Ueda ha sottolineato che il contesto economico è cambiato e che la BoJ deve evitare che l’inflazione si allontani stabilmente dal proprio obiettivo. | ||||||||||||||||
|
05
La settimana di Athena SCF
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Per questa settimana è tutto. Buon investimento! | ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||
| ||||||||||||||||
|
| ||||||||||||||||

| ||||||||||||||||
| ||||||||||||||||
| ||||||||||||||||
|
Ricevi questa email perché ti sei iscritto a Il Punto sui Mercati, la newsletter di Athena SCF. Non vuoi più riceverla? Usa il link qui sotto: basta un clic. Questa email serve a informare e a spiegare: non è una raccomandazione personalizzata. Ogni decisione di investimento va presa sulla base della tua situazione, con un consulente. Athena SCF srl · P.IVA 03799130541 · Via della Valtiera 75, 06135 Perugia (PG) · PEC athenascf@pec.it · Numero verde 800 410 999 |