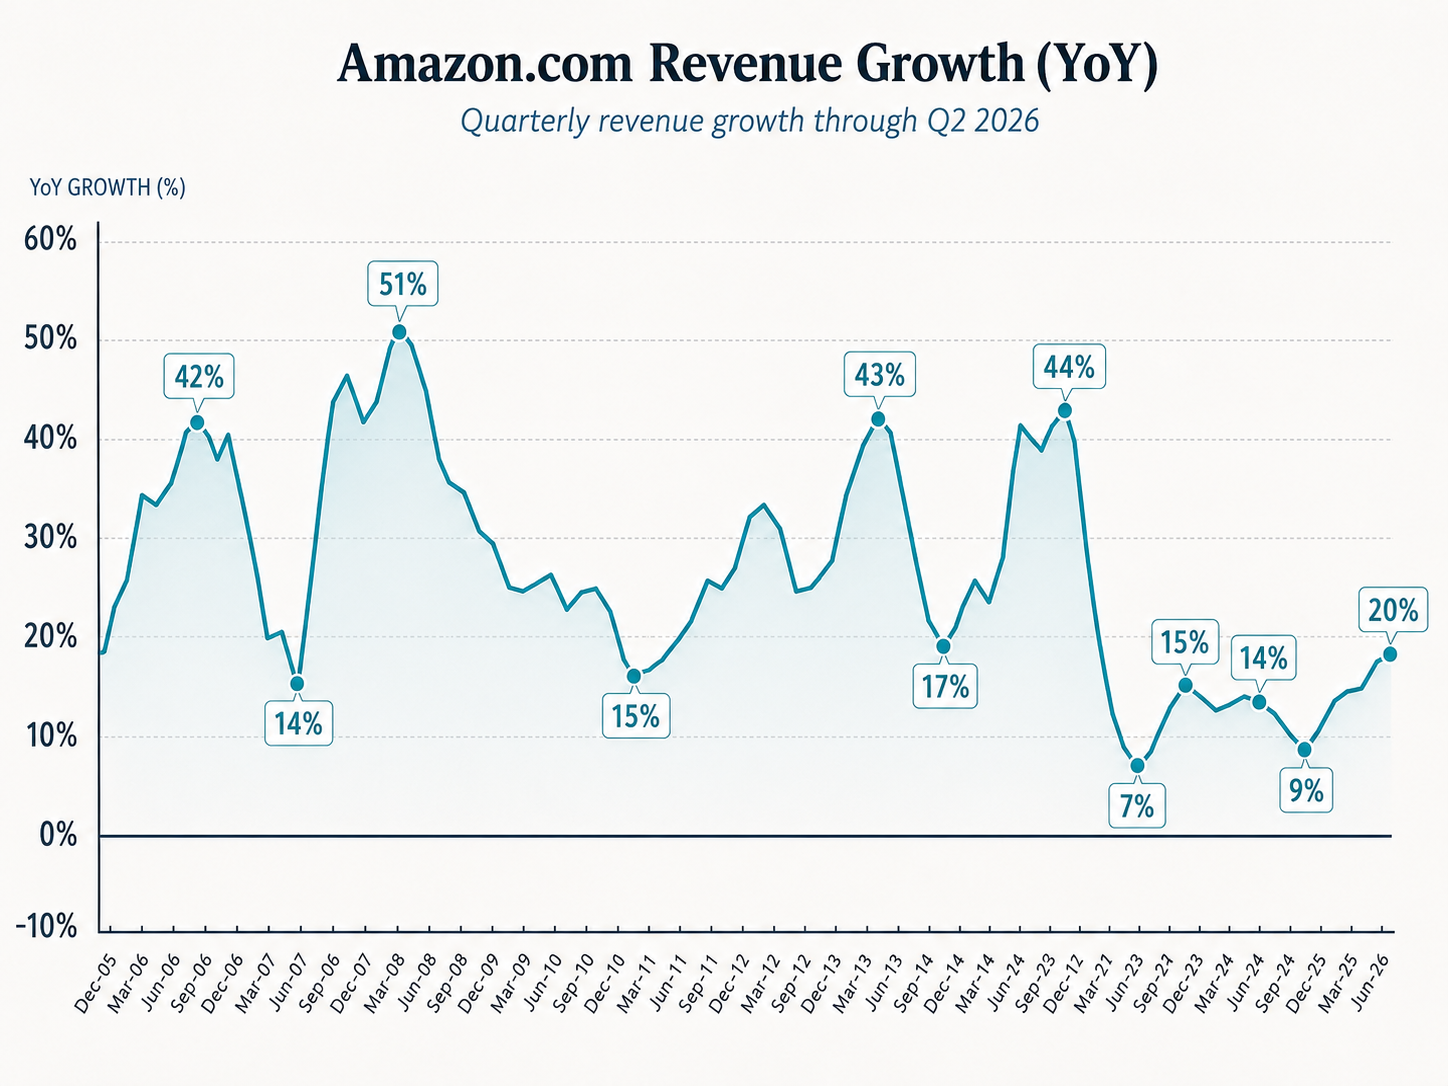
Amazon ha chiuso il secondo trimestre con risultati nettamente superiori alle attese, sostenuti soprattutto dalla forte accelerazione di AWS.
I ricavi hanno raggiunto 200,61 miliardi di dollari, contro i 197,01 miliardi previsti, mentre l’utile per azione adjusted si è attestato a 5,75 dollari, ben oltre gli 1,81 dollari attesi dal consenso.
AWS ha registrato ricavi per 42,23 miliardi di dollari, in crescita del 37% su base annua, il ritmo più elevato dalla fine del 2021 e il quinto trimestre consecutivo di accelerazione. Anche la redditività è migliorata, con un margine operativo salito al 39,4%.
Per il terzo trimestre Amazon prevede ricavi compresi tra 197 e 202 miliardi di dollari, leggermente inferiori alle attese del mercato.
Il gruppo ha infine alzato la previsione di investimenti per il 2026 a 220 miliardi di dollari, rispetto ai precedenti 200 miliardi, con la maggior parte della spesa destinata allo sviluppo dell’intelligenza artificiale e delle infrastrutture cloud.
Nel complesso, il mercato ha premiato soprattutto la forza di AWS e la maggiore redditività del cloud, portando il titolo a guadagnare circa il 9% nell’after hours.
Dal Capex al free cash flow: cambia il criterio di valutazione
Il confronto tra queste trimestrali evidenzia un cambiamento importante nel modo in cui il mercato valuta le grandi aziende tecnologiche.
Nei trimestri precedenti gli investitori tendevano a premiare quasi automaticamente l’aumento del Capex, interpretandolo come un segnale di fiducia nella crescita futura dell’intelligenza artificiale.
Oggi la sola espansione degli investimenti non è più sufficiente. Il mercato osserva con crescente attenzione anche il free cash flow, ovvero la capacità dell’azienda di generare cassa dopo aver sostenuto le spese operative e gli investimenti.
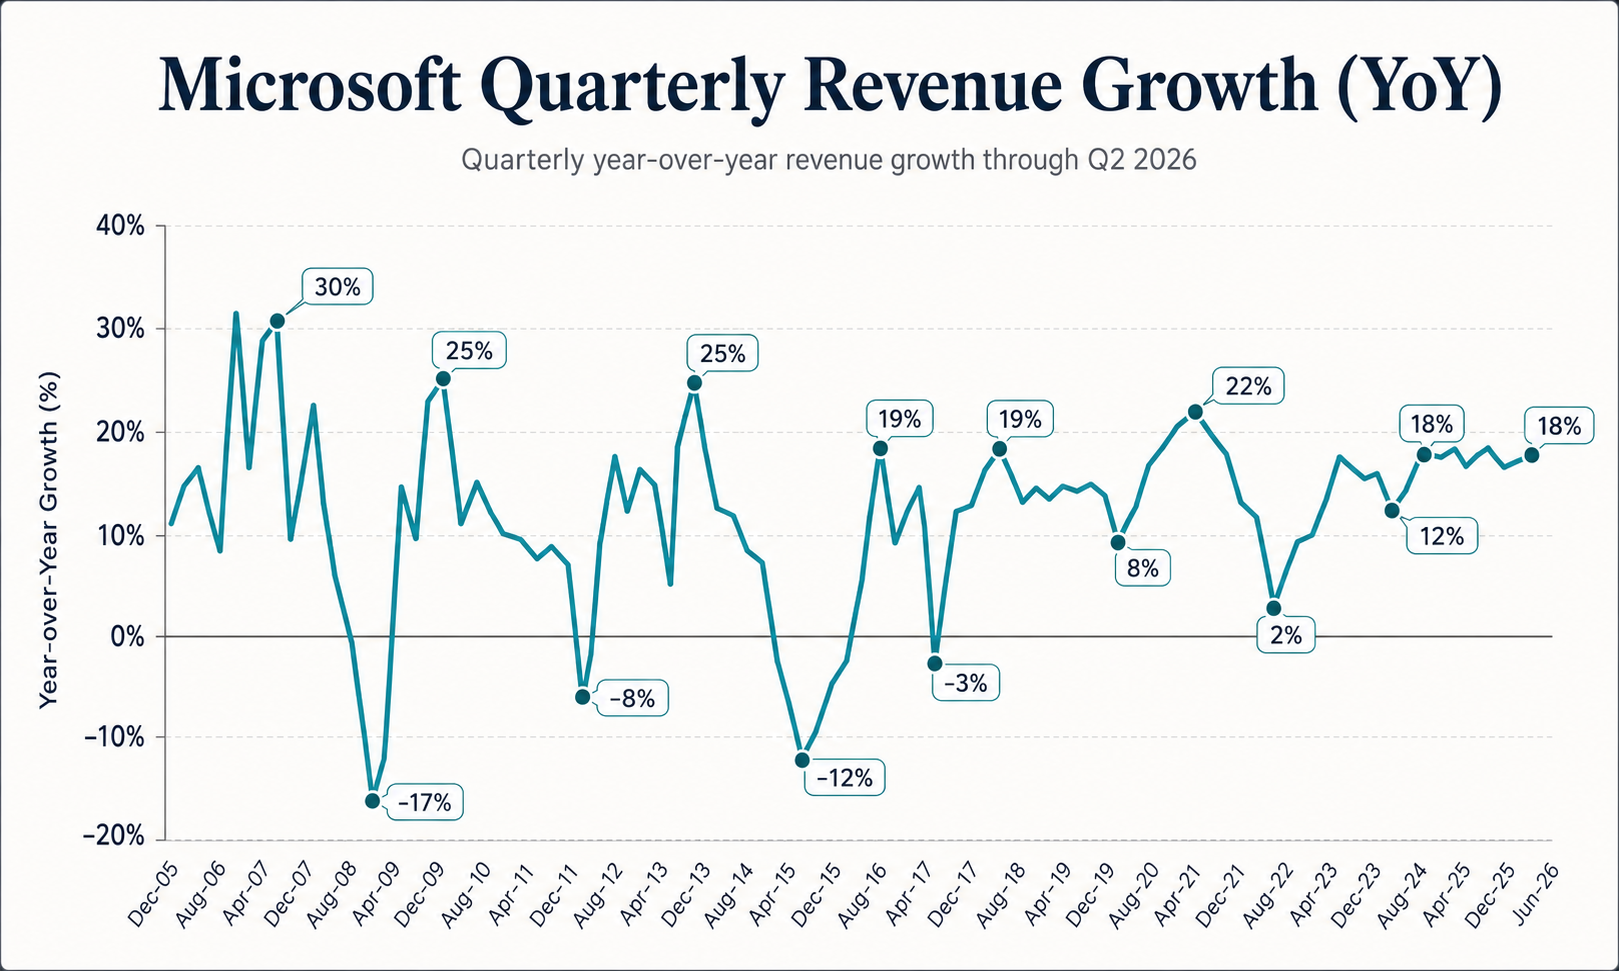
Microsoft e Amazon sono state premiate perché hanno mostrato non soltanto una crescita della spesa, ma anche segnali concreti di monetizzazione attraverso Azure e AWS.
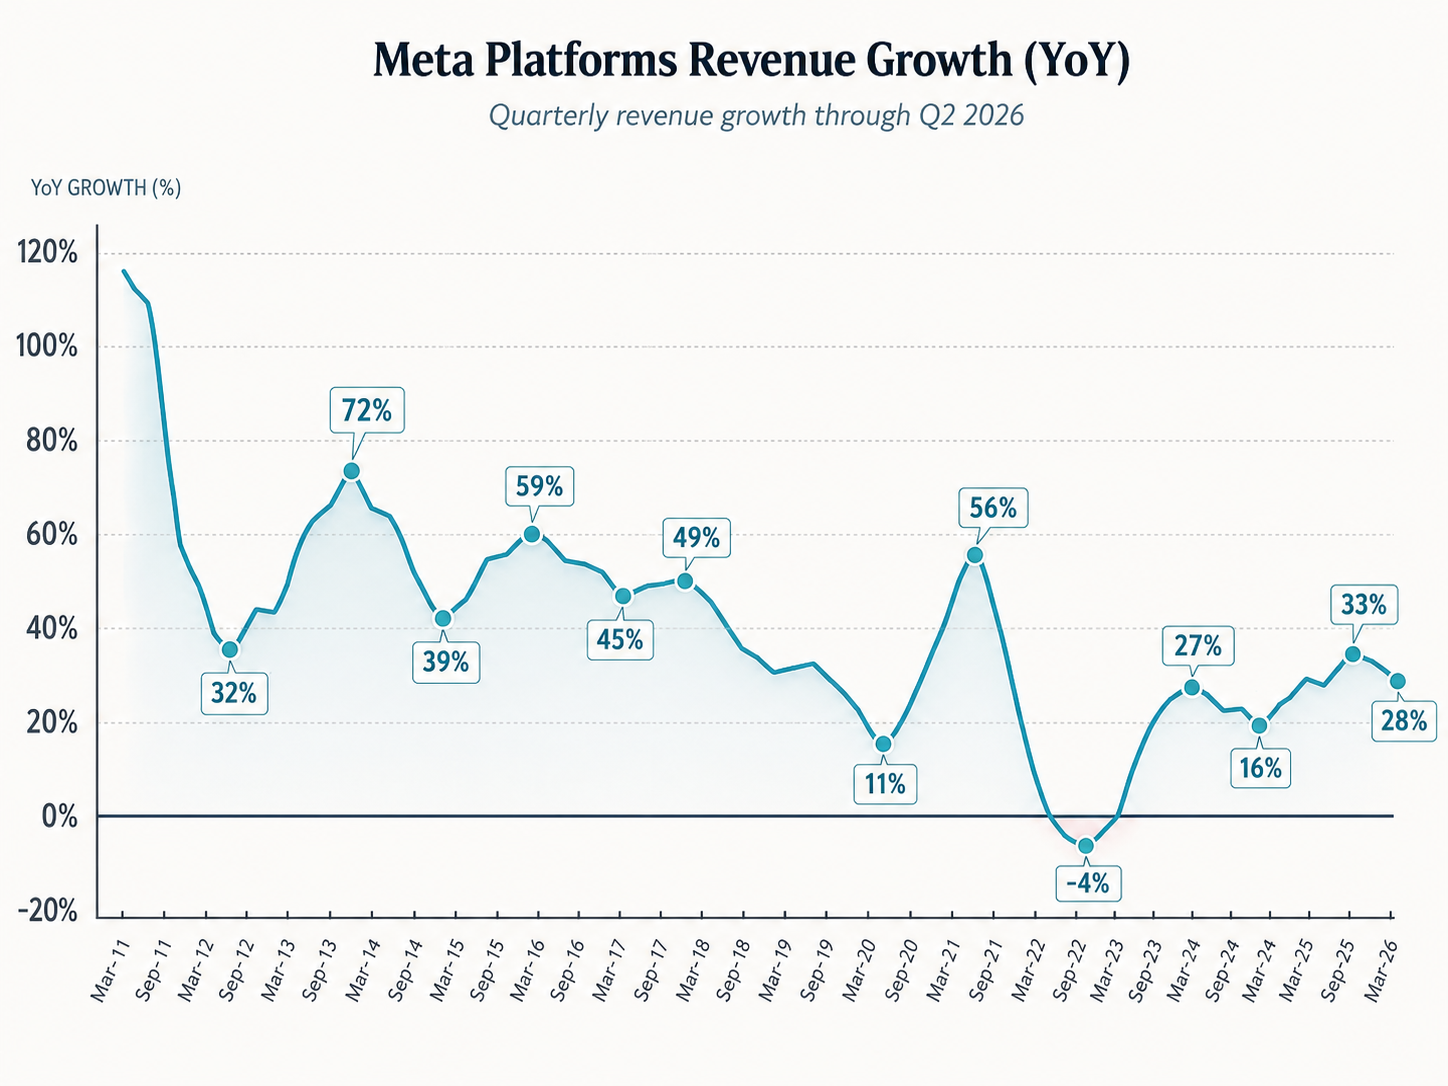
Meta, al contrario, è stata penalizzata perché all’aumento del Capex si sono accompagnati una riduzione del free cash flow, una crescita dei costi e una visibilità ancora limitata sui ritorni economici dell’AI.
L’enorme ciclo di investimenti nell’intelligenza artificiale ha:
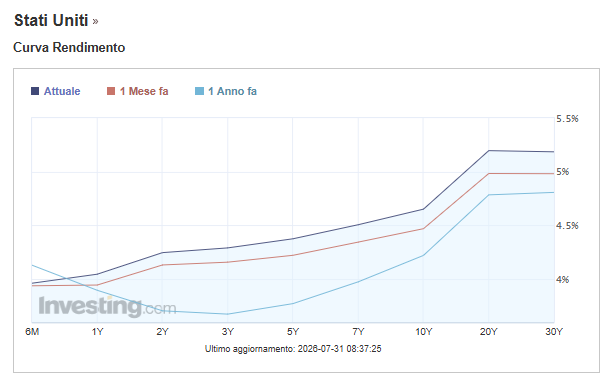
ridotto i rendimenti prospettici del capitale; aumentato la dipendenza delle aziende dal credito; portato, in alcuni casi, i rendimenti obbligazionari sopra il rendimento implicito degli investimenti aziendali.
Il rischio è che il costo del capitale diventi superiore al ritorno sul capitale, rendendo economicamente poco sostenibili molti investimenti nell’AI.
Considerazioni Finali
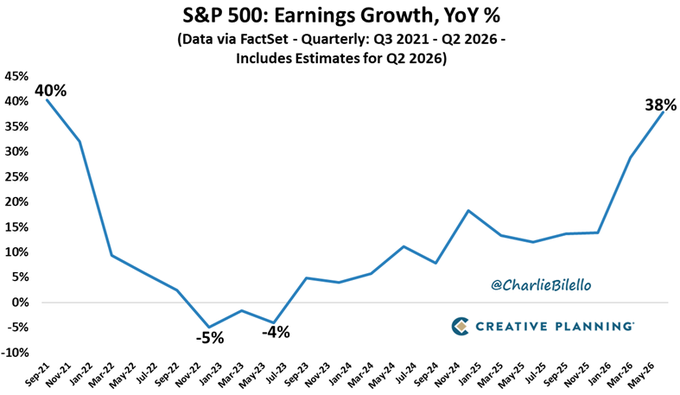
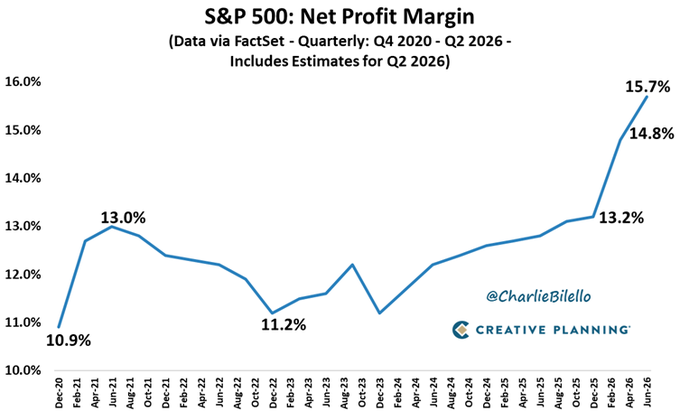
Le trimestrali confermano che il settore tecnologico continua a crescere a ritmi molto elevati e che la corsa all’intelligenza artificiale è ancora pienamente in corso.
Allo stesso tempo, però, il mercato sta iniziando a fare più distinzione tra le aziende. Non basta più annunciare investimenti record o costruire nuovi data center: gli investitori vogliono vedere risultati concreti, crescita dei ricavi e soprattutto maggiore generazione di cassa.
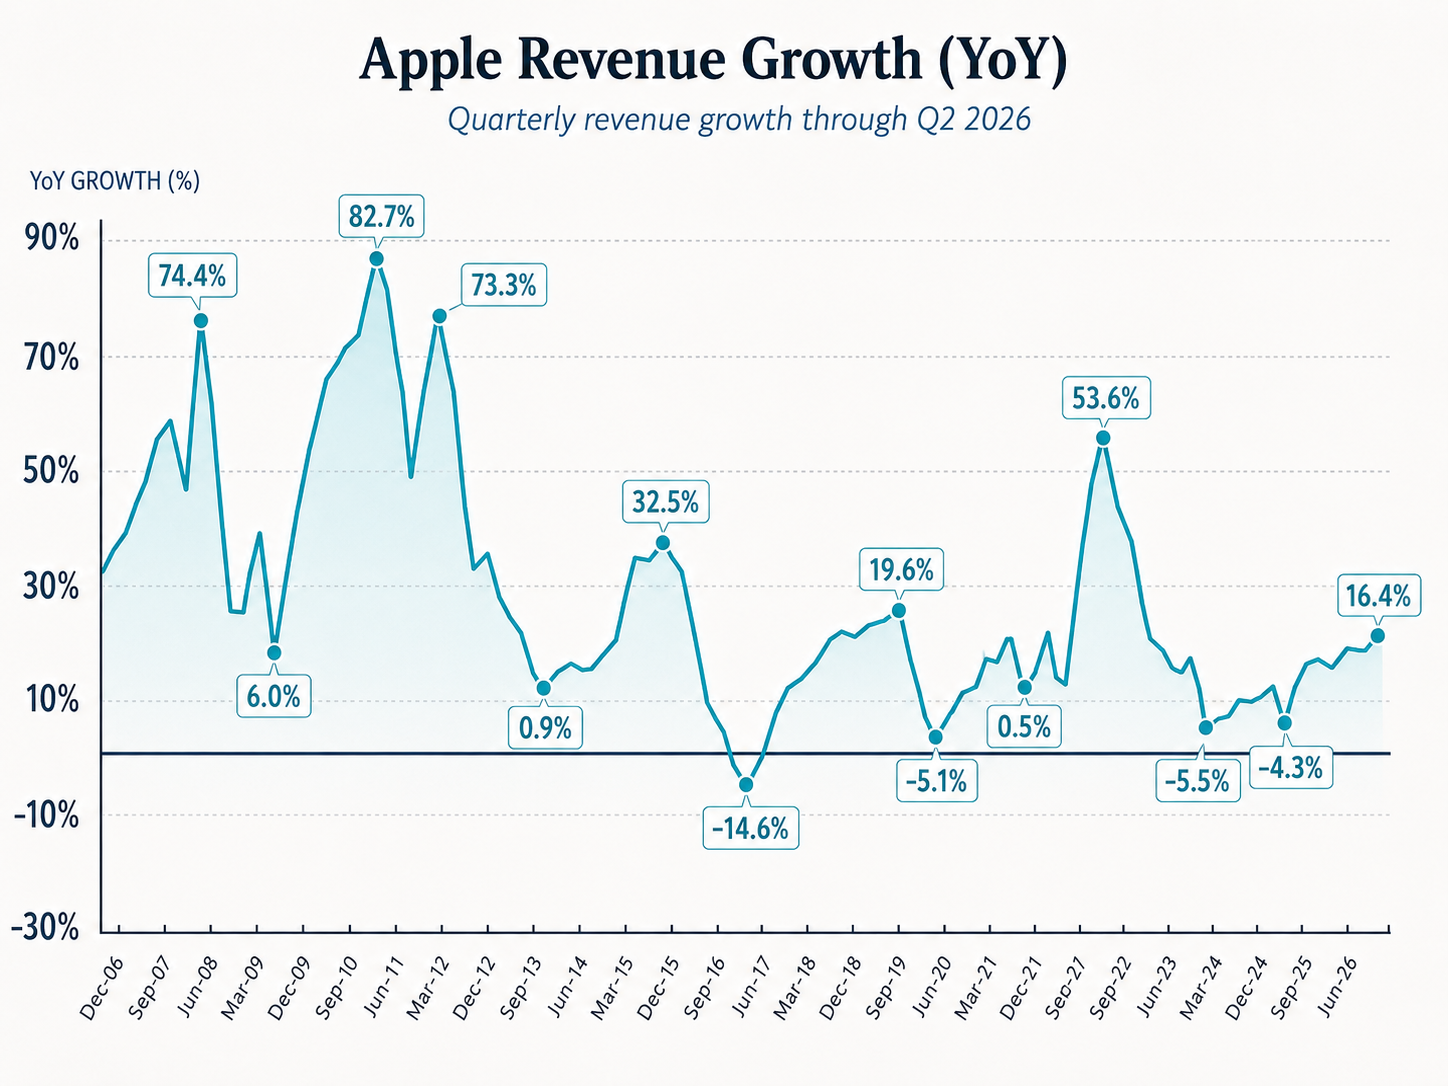
Microsoft e Amazon, almeno per ora, sembrano aver mostrato un collegamento più chiaro tra investimenti nell’AI e crescita del business. Meta, invece, è stata penalizzata perché i costi stanno aumentando più velocemente dei ritorni visibili, mentre Apple ha deluso soprattutto per prospettive meno brillanti nel trimestre successivo.
Da questo momento in poi conterà sempre meno quanto le aziende spendono nell’intelligenza artificiale e sempre di più quanto riusciranno realmente a guadagnarci.
|