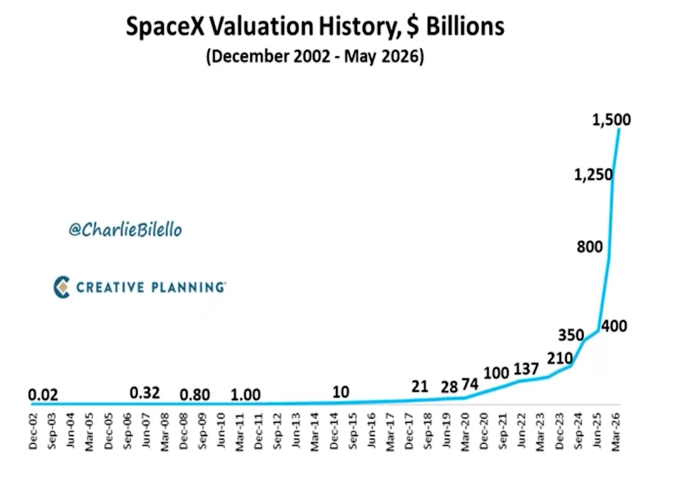
Questo significa che gran parte della crescita, che un tempo sarebbe stata accessibile agli investitori pubblici, oggi resta catturata nei mercati privati.
Ed è proprio da qui che nasce il punto centrale per gli investitori. Non sarebbero chiamati a comprare solo una società spaziale, ma una narrazione molto più ampia, fatta di satelliti, connettività globale, intelligenza artificiale, data center e perfino colonizzazione di Marte.
La parte più solida del gruppo oggi sembra essere Starlink, il business della connettività satellitare.
Con circa 10 milioni di abbonati, ricavi per 11,4 miliardi di dollari e un utile operativo di circa 4,4 miliardi, Starlink rappresenta il vero motore economico di SpaceX.
È un’attività concreta, in forte crescita e con un ruolo sempre più importante nelle infrastrutture globali di comunicazione.
Molto diversa, invece, è la situazione della parte legata all’intelligenza artificiale e ai data center.
Qui i numeri raccontano una storia più rischiosa: circa 3,2 miliardi di ricavi, ma perdite per 6,4 miliardi.
In altre parole, una scommessa ancora tutta da dimostrare, che oggi brucia molta cassa e richiede enormi investimenti.
Anche il business spaziale tradizionale, quello dei lanci, non appare sufficiente da solo a giustificare una valutazione così elevata. I ricavi sono intorno ai 4 miliardi di dollari, ma l’attività è ancora in perdita per circa 700 milioni.
Il mercato, quindi, non sta valutando SpaceX solo per ciò che è oggi. Sta provando a prezzare ciò che potrebbe diventare domani.
Dopotutto il mercato azionario vive di aspettative.
La domanda da porsi è quindi: quanto vale davvero una società che combina business reali e redditizi, come Starlink, con promesse enormi e ancora molto speculative?
Un altro elemento da non sottovalutare è il possibile ingresso, in tempi molto rapidi, di SpaceX nei grandi indici azionari.
Se la società venisse inserita velocemente in indici seguiti da ETF e fondi passivi, milioni di investitori potrebbero ritrovarsela in portafoglio automaticamente, senza aver scelto consapevolmente di esporsi a quel rischio specifico.
Questo aspetto è ancora più rilevante se si considera che il flottante iniziale potrebbe essere molto ridotto: poche azioni disponibili sul mercato potrebbero contribuire a sostenere una capitalizzazione enorme, ma non necessariamente rappresentativa del reale valore dell’intera società.
In questa direzione va anche la recente modifica annunciata da FTSE Russell, destinata ad accelerare l’inclusione delle nuove matricole nei propri indici principali: le società che, al momento del debutto, presentano una capitalizzazione flottante superiore alla soglia del Russell Top 500 potranno essere ammesse già dal quinto giorno di contrattazioni, abbandonando il sistema delle revisioni trimestrali.
La mossa segue quella di Nasdaq, che aveva già ridotto il periodo di attesa a 15 giorni, rispetto a un minimo precedente di tre mesi.
Entrambe queste mosse sono appunto finalizzate ad agevolare l’ingresso negli indici delle future quotazioni tecnologiche.
Infine, c’è il tema della governance.
Come già visto in altre società guidate da fondatori molto forti, anche SpaceX sembra destinata a rimanere saldamente sotto il controllo di Musk.
C’è chi vede in questo un vantaggio, perché Musk ha già dimostrato di saper costruire aziende rivoluzionarie. Ma c’è anche l’altro lato della medaglia: il potere decisionale resta concentrato nelle mani di una sola persona.
SpaceX potrebbe tradursi in una grande storia industriale, ma non necessariamente in un grande investimento a qualsiasi prezzo.
La differenza, come sempre, la farà il prezzo pagato rispetto ai risultati che l’azienda sarà davvero in grado di generare nel tempo.
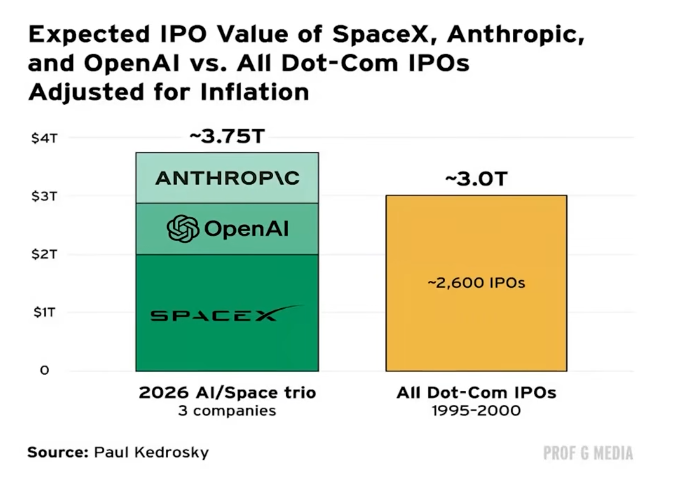
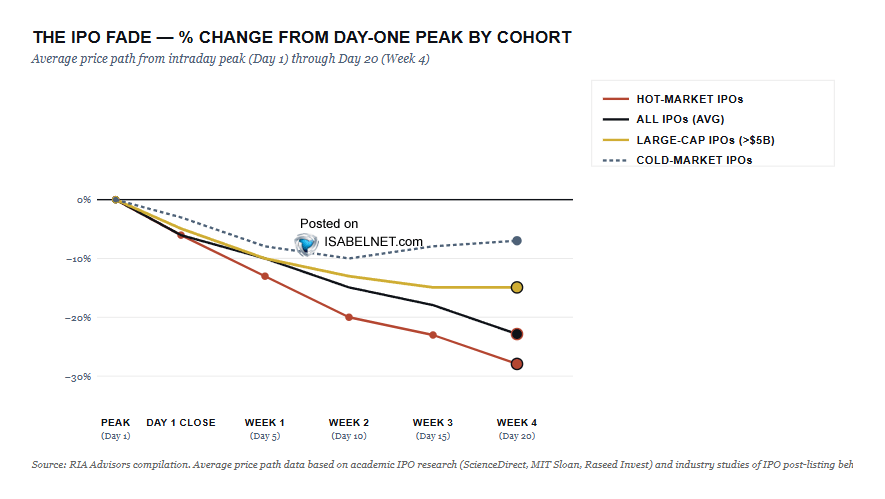
Il possibile arrivo in Borsa di SpaceX, OpenAI e Anthropic potrebbe rappresentare una nuova ondata di IPO gigantesche.
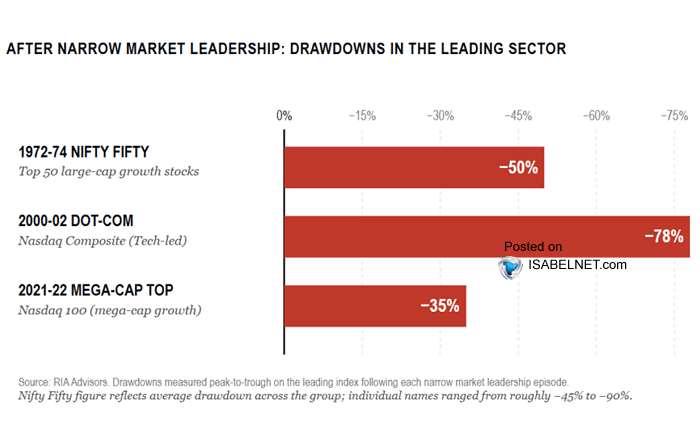
Insieme, queste tre società potrebbero valere circa 3.750 miliardi di dollari, più dell’intera ondata di IPO della bolla dot-com 1995-2000, anche aggiustata per l’inflazione.
|