|
|
Mercati ai massimi e FED in trappola: l’inflazione deciderà il 2026
|
|
|
|
Ciao, oggi analizziamo il mercato nel suo complesso, osservando come si stanno muovendo azioni, obbligazioni, oro e commodities.
Vedremo anche quali potrebbero essere le prossime decisioni della FED e qual è lo stato di salute dell’economia americana, tra inflazione, mercato del lavoro e consumi.
Gli Stati Uniti stanno entrando in recessione oppure si stanno solo avvicinando alla fine del ciclo economico?
Infine, parleremo della prossima emissione del BTP Italia indicizzato all’inflazione, uno strumento che torna particolarmente interessante in una fase in cui il tema dei prezzi è tornato cruciale.
|
|
|
|
|
Indice
- I Grafici della Settimana
- News Flash
- La settimana di Athena SCF
|
|
|
|
|
|
Mercati ai massimi e FED in trappola: l’inflazione deciderà il 2026 |
|
|
|
I mercati azionari statunitensi continuano a mostrare una forza impressionante, sostenuti da utili aziendali molto superiori alle attese e da margini di profitto su livelli record.
Tuttavia, sotto la superficie il quadro macroeconomico resta complesso.
Il mercato obbligazionario è ancora nel drawdown più lungo della sua storia, l’inflazione torna a essere una variabile scomoda, le materie prime si stanno muovendo con forza e la FED potrebbe trovarsi in una posizione sempre più difficile: sostenere l’economia o combattere l’inflazione?
In questa analisi vediamo i principali segnali da monitorare su azioni, obbligazioni, FED, oro, commodities ed economia USA cercando di capire se gli Stati Uniti stanno entrando in recessione oppure se si stanno solo avvicinando alla fine del ciclo economico.
Azioni USA: mercato fortissimo, trainato dagli utili
|
|
|
|
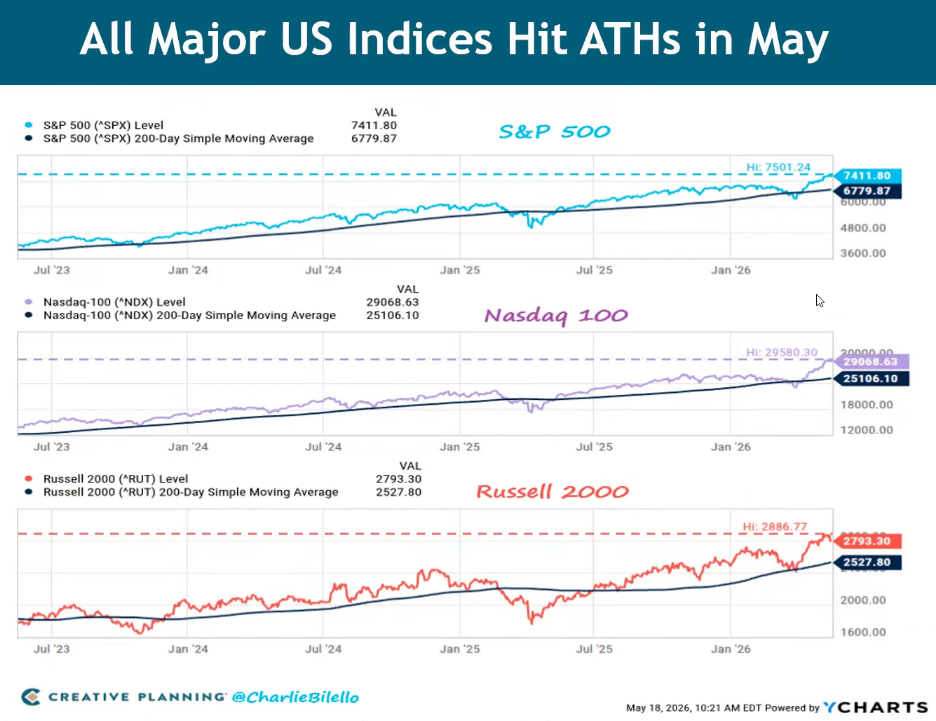
Tutti i maggiori indici azionari statunitensi si trovano sui massimi storici: S&P 500, Nasdaq 100 e Russell 2000. Inoltre, tutti e tre sono ben al di sopra delle rispettive medie mobili semplici a 200 periodi su time frame giornaliero.
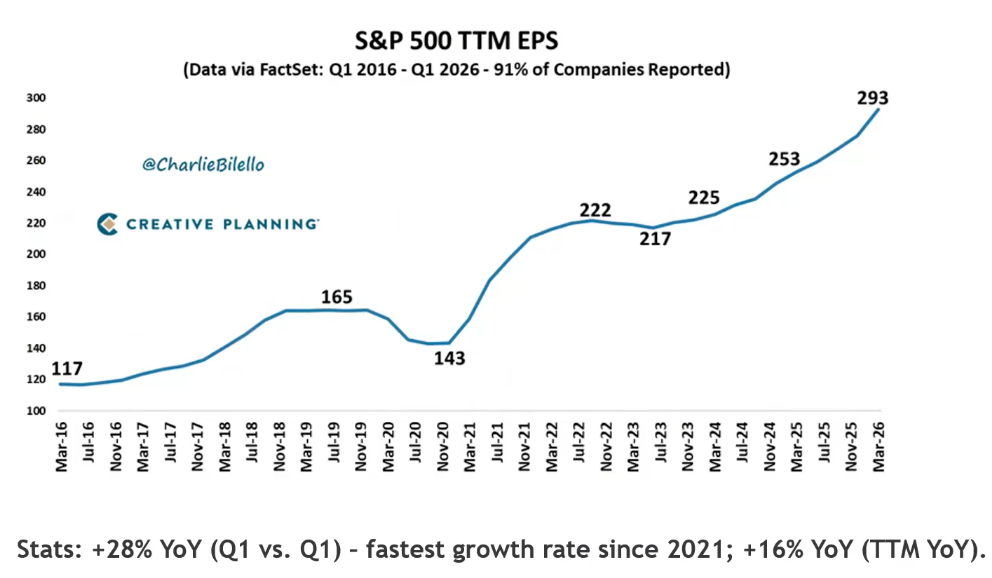
La ragione principale di questo rialzo è stata la forza degli utili.
La crescita degli utili attesa per il primo trimestre del 2026 era del +13%, ma il dato effettivo ha registrato una crescita del +28%, il tasso di crescita più veloce dal 2021.
|
|
|
|
La crescita degli utili attesa per tutto il 2026 si attesta al +23%, contro una media storica del +6/7%.
Le aziende non sono mai state redditizie come oggi. Nel Q1 2026 abbiamo osservato un aumento dei margini di profitto netto al 14,7%.
Questa crescita, secondo le attese, potrebbe mantenersi per tutto il resto dell’anno.
Le valutazioni dell’indice rimangono sopra la media storica, ma non sono ancora così estreme come si potrebbe pensare: il P/E ratio si attesta a 24,2.
I settori che hanno maggiormente beneficiato da inizio anno sono energy (+36%) e information technology (+21%), mentre i peggiori sono stati health care (-5,5%) e financials (-5,1%).
La tecnologia resta il motore strutturale del mercato, ma nel 2026 l’energia sta beneficiando molto del rialzo del petrolio e delle commodities.
Il continuo rally del settore tech ha portato la concentrazione delle prime 10 posizioni ai massimi storici: attualmente sfiora il 40% dell’intero S&P 500, con la sola Nvidia che pesa circa il 9% del totale.
Obbligazioni: il drawdown più lungo della storia
|
|
|
|
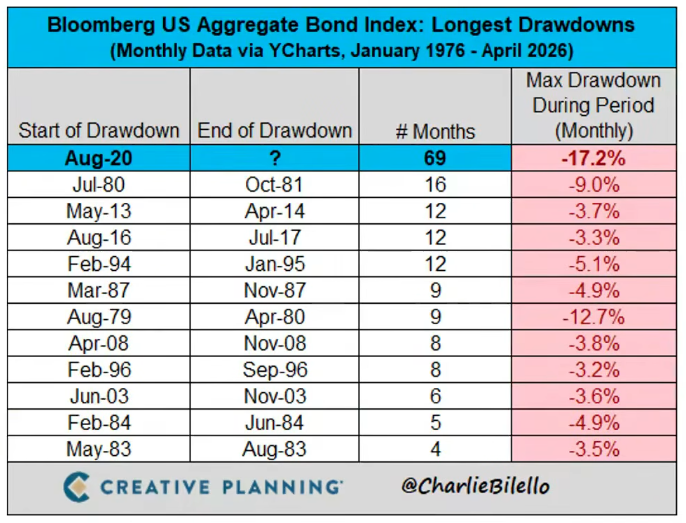
A differenza del mercato azionario, il mercato obbligazionario è ancora in difficoltà.
Siamo di fronte al drawdown obbligazionario più lungo della storia, con 69 mesi consecutivi di ribassi iniziati nell’agosto del 2020.
Il Treasury a 10 anni rende circa il 4,6%, mentre il Treasury a 30 anni rende circa il 5,14%, il livello più alto da luglio 2007.
Se osserviamo gli spread creditizi, il mercato non sembra ancora prezzare un deterioramento significativo del rischio di credito. Gli spread restano infatti molto contenuti rispetto alla media storica.
È giusto sottolineare quindi che le obbligazioni non sono prive di rischio, soprattutto quando hanno duration lunga.
FED e inflazione: tagli sempre meno probabili
Le aspettative di inizio anno prevedevano che la FED chiudesse il 2026 con un tasso intorno al 3%, ipotizzando due tagli nel corso dell’anno.
Ad oggi, però, il mercato inizia addirittura a considerare la possibilità di un aumento dei tassi verso fine anno, soprattutto se l’inflazione dovesse mantenersi sopra l’attuale livello dei Fed Funds, compreso tra 3,5% e 3,75%.
L’ultimo dato inflazionistico, misurato tramite CPI, è stato del 3,8%, con una possibile salita nel prossimo dato fino al 4,2%.
Oro e commodities: inflazione e geopolitica al centro
L’oro nel 2025 ha registrato la sua seconda migliore performance della storia, con un +64%, ma ora si trova a circa -20% dai massimi di febbraio, con una performance da inizio anno pari a circa +4%.
Un dato interessante emerge se confrontiamo l’oro con i tassi di interesse reali, cioè i tassi adeguati all’inflazione: possiamo osservare una correlazione negativa.
Maggiore è il livello dei tassi di interesse reali, peggiore tende a essere il comportamento del prezzo dell’oro.
Questo perché aumenta il costo opportunità di detenere oro quando i titoli di Stato offrono rendimenti reali più interessanti.
L’oro è quindi una possibile copertura di lungo periodo dall’inflazione, ma non in modo costante né prevedibile. Nel breve, l’aumento dei tassi reali pesa negativamente sull’oro.
Per quanto riguarda invece le commodities, nell’ultimo periodo hanno registrato un forte rialzo: argento, benzina, petrolio, gas naturale e altre materie prime hanno beneficiato del contesto inflazionistico e geopolitico.
Le materie prime tendono a performare bene durante i picchi inflazionistici, ma storicamente non sono state un buon alleato nel lungo termine come investimento buy and hold.
Economia USA: niente recessione, ma attenzione ai salari reali
|
|
|
|
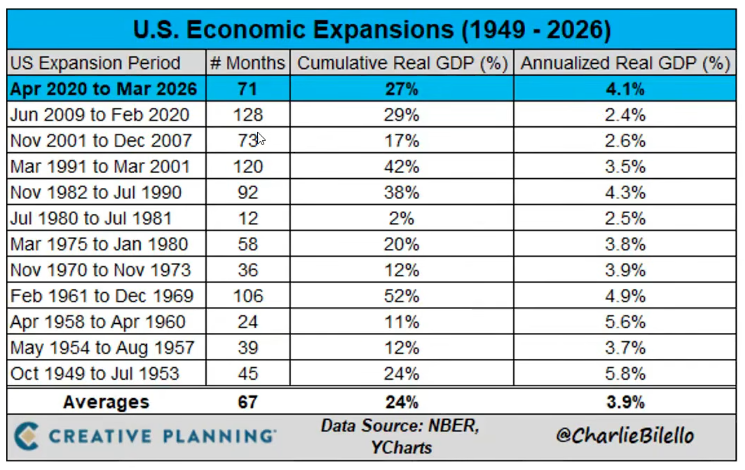
L’espansione economica USA ha raggiunto i 71 mesi, sopra la media storica di 67 mesi, ma al momento non ci sono segnali immediati di recessione.
Il tasso di disoccupazione è ancora stabile al 4,3%, sotto la media storica del 5,7%.
Sia i dati relativi ai nuovi posti di lavoro sia quelli sulle richieste di disoccupazione non mostrano segnali particolarmente preoccupanti.
I dati peggiori arrivano dal sentiment dei consumatori, che si trova sui minimi storici soprattutto a causa dell’aumento dell’inflazione.
Infine, la retribuzione media oraria al netto dell’inflazione, dopo 35 mesi consecutivi di crescita positiva, è tornata in territorio negativo e ora segna -0,3%.
Questo dato misura la crescita reale dei salari statunitensi, che per la prima volta dal 2023 torna negativa e che anche nei prossimi mesi potrebbe rimanere tale.
È sicuramente un fattore importante sia per l’economia sia per i mercati finanziari, perché incide direttamente sul potere d’acquisto dei consumatori.
Considerazioni finali
Il quadro che emerge è quello di un mercato ancora molto forte in superficie, ma con alcune fragilità che meritano attenzione.
Da un lato, l’azionario statunitense continua a segnare nuovi massimi, sostenuto da utili aziendali molto solidi, margini elevati e dalla forza del settore tecnologico.
Dall’altro lato, però, il contesto macroeconomico non è privo di rischi: l’inflazione sta tornando a salire, il mercato obbligazionario resta sotto pressione e la FED potrebbe avere meno spazio di manovra rispetto a quanto il mercato sperava a inizio anno.
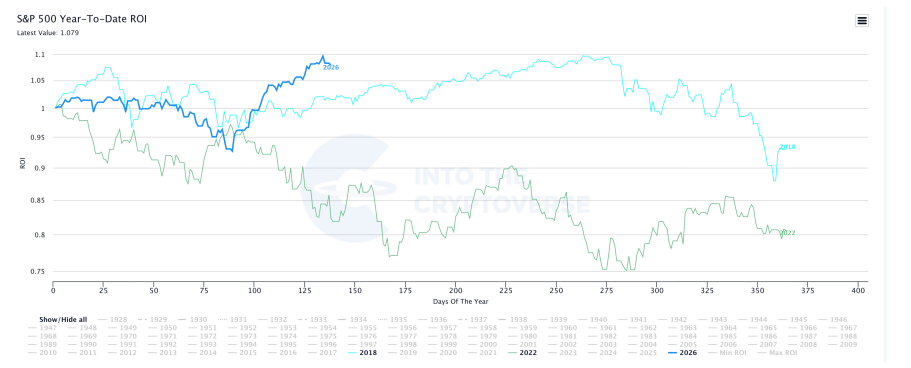
Storicamente, negli anni di midterm i mercati hanno spesso vissuto una prima fase di correzione, seguita da un recupero e poi da una nuova fase di debolezza più avanti nell’anno, spesso tra il terzo e il quarto trimestre.
Questo non significa che un forte ribasso sia inevitabile, ma suggerisce prudenza: la parte più delicata dell’anno potrebbe non essere ancora alle spalle.
|
|
|
|
Gli Stati Uniti, al momento, non sembrano essere in recessione.
Il mercato del lavoro tiene, i consumi resistono e le richieste di disoccupazione non mostrano segnali di forte deterioramento.
Tuttavia, l’economia appare sempre più vicina a una fase di fine ciclo, in cui basta poco per cambiare il quadro: un’inflazione più persistente, tassi più alti più a lungo, oppure un indebolimento dei salari reali.
La variabile centrale dei prossimi mesi sarà quindi l’inflazione.
Da essa dipenderanno le scelte della FED, l’andamento dei rendimenti obbligazionari, il potere d’acquisto delle famiglie, il comportamento delle commodities e anche le valutazioni del mercato azionario.
Il problema principale è che la FED rischia di trovarsi in una posizione scomoda.
In uno scenario normale, se l’economia rallenta e l’inflazione scende, la banca centrale può tagliare i tassi e sostenere la crescita. Ma se l’economia rallenta mentre l’inflazione resta alta o torna a salire, la situazione diventa molto più complicata.
Se la Fed taglia i tassi troppo presto, rischia di alimentare nuovamente l’inflazione. Se invece mantiene i tassi elevati, o addirittura li alza, rischia di aggravare il rallentamento economico.
E se nel frattempo il mercato del lavoro dovesse indebolirsi, il suo doppio mandato, stabilità dei prezzi e piena occupazione, diventerebbe molto difficile da gestire.
Per questo motivo, più che guardare solo ai nuovi massimi dell’azionario, nei prossimi mesi sarà importante monitorare ciò che si muove sotto la superficie: inflazione, salari reali, tassi, credito e mercato del lavoro.
Il mercato oggi non sta necessariamente anticipando una recessione imminente, ma sta entrando in una fase in cui il margine di errore si riduce.
E in queste fasi, più che cercare di prevedere il prossimo movimento, diventa fondamentale mantenere disciplina, diversificazione e una corretta gestione del rischio.
|
|
|
|
BTP Italia Sì: il nuovo Titolo di Stato indicizzato all’inflazione nazionale |
|
|
|
Solitamente non mi soffermo su singole emissioni obbligazionarie, perché ogni strumento va sempre valutato all’interno di una strategia complessiva di portafoglio.
Tuttavia, alla luce delle possibili prospettive di rialzo dell’inflazione nei prossimi anni, ritengo utile portare all’attenzione il nuovo BTP Italia in emissione a giugno.
BTP Italia Sì
Il Ministero dell’Economia e delle Finanze ha annunciato il collocamento del BTP Italia Sì, il nuovo Titolo di Stato indicizzato all’inflazione italiana e pensato esclusivamente per i risparmiatori individuali, quindi per il cosiddetto mercato retail.
Il collocamento si svolgerà, come per le altre emissioni retail, nell’arco di un’intera settimana: da lunedì 15 giugno a venerdì 19 giugno 2026, fino alle ore 13, salvo eventuale chiusura anticipata.
Per questa nuova emissione, il BTP Italia Sì avrà una durata di 5 anni e riconoscerà cedole semestrali collegate all’inflazione nazionale.
L’indicizzazione del BTP Italia Sì è basata sull’inflazione italiana rilevata dall’ISTAT, in particolare sull’indice FOI ex tabacchi, cioè l’indice dei prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi. È lo stesso riferimento usato normalmente per i BTP Italia.
Il tasso fisso minimo garantito sarà comunicato dal MEF venerdì 12 giugno 2026 e potrà essere rivisto alla chiusura del collocamento, ma solo al rialzo, in base alle condizioni di mercato.
È inoltre previsto un premio finale extra pari allo 0,6% del capitale investito per chi acquisterà il titolo durante il periodo di collocamento e lo manterrà fino alla scadenza.
Come funzionano le cedole
Il meccanismo di calcolo delle cedole sarà semplificato rispetto ad altre strutture più complesse.
Ogni cedola semestrale sarà composta da due elementi:
il tasso fisso, che viene riconosciuto anche in caso di deflazione; il tasso di inflazione nazionale, rilevato dall’ISTAT nel semestre di riferimento.
L’importo della cedola sarà quindi calcolato applicando la somma di queste due componenti al capitale nominale inizialmente investito.
In altre parole, il rendimento del titolo sarà formato da una parte fissa garantita e da una parte variabile legata all’andamento dell’inflazione italiana.
Come sottoscrivere il BTP Italia Sì
I risparmiatori potranno acquistare il nuovo titolo attraverso il proprio home banking.
L’investimento minimo sarà pari a 1.000 euro. Durante il periodo di collocamento, il titolo sarà acquistabile alla pari, quindi a prezzo 100, e senza commissioni di sottoscrizione, salvo eventuali costi legati alla gestione del conto titoli o del servizio di trading online previsti dalla propria banca.
Come di consueto per le emissioni retail, chi farà richiesta durante il periodo di collocamento avrà la certezza di ottenere l’intero ammontare richiesto.
Collocamento e fiscalità
Il collocamento avverrà sul MOT, il Mercato Telematico delle Obbligazioni e dei Titoli di Stato di Borsa Italiana.
Le banche dealer saranno Intesa Sanpaolo e UniCredit, mentre le banche co-dealer saranno Banca Monte dei Paschi di Siena e Banco BPM.
Dal punto di vista fiscale, il BTP Italia Sì beneficerà del regime agevolato previsto per i Titoli di Stato:
tassazione al 12,5% su cedole e premio finale; esenzione dalle imposte di successione; esclusione dal calcolo ISEE fino a 50.000 euro complessivamente investiti in Titoli di Stato.
Conclusioni
Il BTP Italia Sì si presenta come un nuovo strumento pensato per il risparmiatore retail che desidera esporsi a un Titolo di Stato italiano con durata contenuta, rendimento legato all’inflazione nazionale e un piccolo incentivo aggiuntivo per chi lo mantiene fino a scadenza.
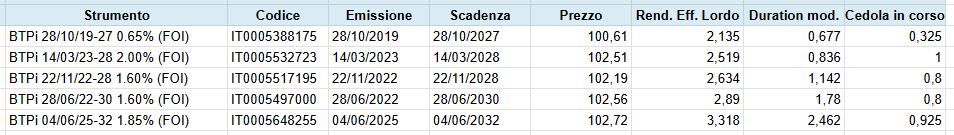
Di seguito gli altri BTP Italia già presenti sul mercato:
|
|
|
|
Il rendimento effettivo lordo riportato è solo una stima, perché questi titoli sono indicizzati all’inflazione italiana. Il rendimento reale dipenderà quindi dall’inflazione che verrà effettivamente rilevata nei prossimi semestri: maggiore sarà l’inflazione, più alte saranno le cedole; minore sarà l’inflazione, più contenuto sarà il rendimento finale.
|
|
|
|
I Grafici della Settimana |
|
|
|
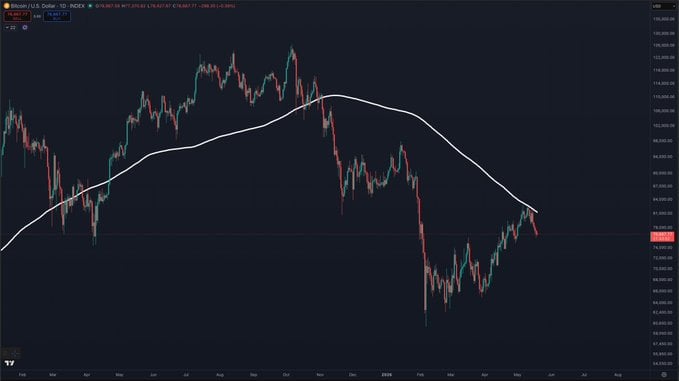
Bitcoin è stato respinto dalla media mobile semplice a 200 periodi su time frame giornaliero.
|
|
|
|
1) Trimestrale Nvidia: I ricavi del primo trimestre di Nvidia hanno raggiunto il record di 82 miliardi di dollari, segnando una crescita dell’85% su base annua. La società prevede per il secondo trimestre del 2026 ricavi pari a 91 miliardi di dollari, un livello che implicherebbe un incremento del 95% rispetto allo stesso periodo dell’anno precedente. Anche l’utile netto ha toccato un nuovo massimo storico, attestandosi a 58 miliardi di dollari, in aumento del 211% anno su anno. Il margine di profitto netto è salito al 71%, il livello più alto mai registrato dall’azienda.
2) SpaceX punta a quotarsi in Borsa il 12 giugno sul Nasdaq, con un obiettivo di raccolta che potrebbe superare gli 80 miliardi di dollari, stando a quanto riferisce il Wall Street Journal: si tratterebbe del maggiore collocamento azionario di tutti i tempi. Notizie su ulteriori quotazioni in borsa riguarderebbero anche OpenAI, con un IPO riservata, e Anthropic, con una possibile IPO già ad ottobre.
|
|
|
|
La settimana di Athena SCF |
|
|
|
Per questa settimana è tutto 😉
Buon investimento!
- il Team di Athena SCF
A cura di Davide Pasetto, consulente finanziario indipendente
|
|
|
|
|
|