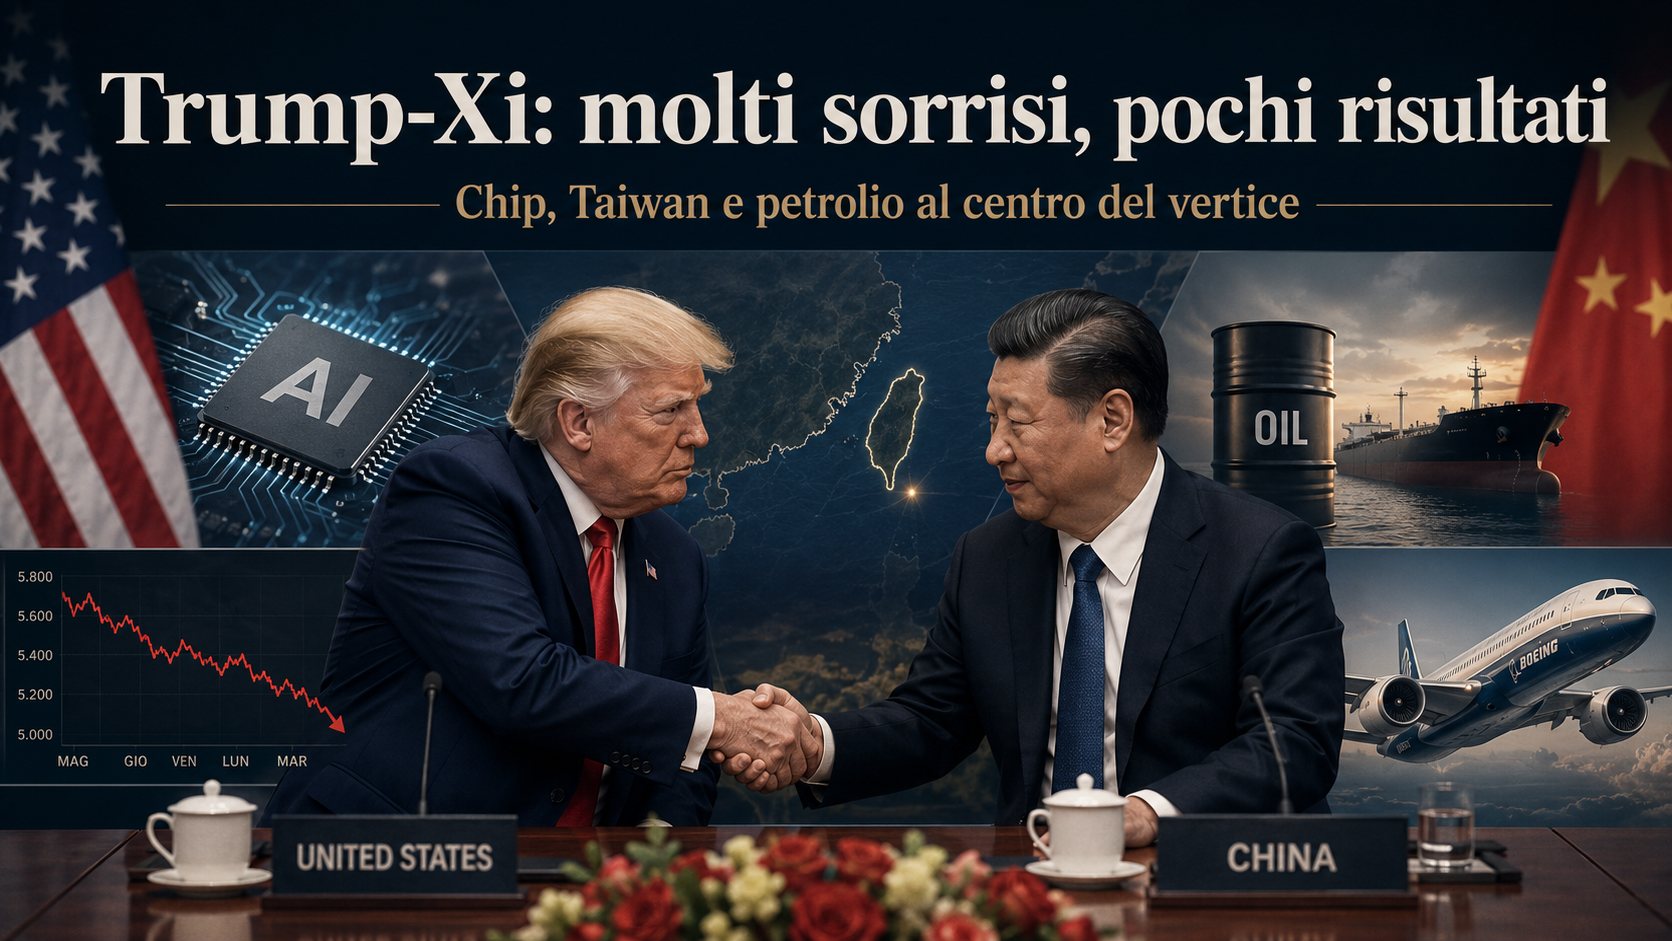
C’è un’immagine che racconta molto bene il vertice di Pechino tra Donald Trump e Xi Jinping.
L’Air Force One che atterra in Cina con a bordo alcuni dei nomi più importanti del capitalismo americano: Jensen Huang di Nvidia, Tim Cook di Apple, Elon Musk, i vertici di Boeing e altri rappresentanti della Silicon Valley e della grande industria statunitense.
Il messaggio che volevano trasmettere gli Stati Uniti era quello di essere ancora il centro dell’economia mondiale, il cuore della tecnologia globale, il Paese capace di portare al tavolo della trattativa non solo la politica, ma anche le grandi imprese che stanno plasmando il futuro.
Eppure, al termine del vertice, la sensazione è stata diversa.
Non quella di una vittoria netta americana.
Non quella di una Cina costretta ad arretrare.
Piuttosto, quella di un incontro molto scenografico, ma con pochi risultati concreti.
Ciò che è emerso è stato soprattutto il mantenimento di una fragile tregua commerciale, accompagnata da molta prudenza e da diversi dossier lasciati sostanzialmente irrisolti.
La trappola di Tucidide
Trump ha provato a trasformare il viaggio in Cina in una dimostrazione di potenza economica.
Portare a Pechino i grandi CEO americani significava mostrare a Xi Jinping che l’America non è solo la Casa Bianca. È Nvidia, Apple, Tesla, Boeing, Wall Street, Silicon Valley, intelligenza artificiale, semiconduttori, aerospazio, piattaforme digitali.
Ma la Cina oggi non è più la Cina di vent’anni fa.
Pechino ha accolto la delegazione americana, ha mantenuto il tono diplomatico e ha lasciato aperti alcuni canali di dialogo. Ma sui punti davvero strategici è apparsa molto rigida.
Il dossier più delicato resta Taiwan.
Xi Jinping ha richiamato il tema della trappola di Tucidide, cioè il rischio di conflitto tra una potenza dominante e una potenza emergente.
È un riferimento storico e politico molto pesante (quello tra Sparta e Atene), soprattutto se inserito dentro il confronto tra Stati Uniti e Cina.
Secondo quanto riportato, Xi ha indicato Taiwan come uno dei punti più critici della relazione tra le due potenze.
In altre parole, Pechino sembra aver voluto mandare un messaggio molto chiaro: siamo disponibili a parlare di commercio, agricoltura, energia e stabilità finanziaria, ma sui dossier strategici non intendiamo arretrare.
Nvidia e la guerra dei chip
Uno dei temi più importanti era quello dei semiconduttori.
La presenza di Jensen Huang, CEO di Nvidia, non era casuale. Nvidia è oggi una delle aziende simbolo della rivoluzione dell’intelligenza artificiale. I suoi chip sono fondamentali per data center, modelli AI, infrastrutture cloud e applicazioni avanzate.
La Cina, però, è contemporaneamente un mercato enorme e un rivale strategico.
Per Nvidia e AMD il problema è evidente: da un lato vorrebbero vendere in Cina, perché il mercato cinese è troppo grande per essere ignorato; dall’altro, Washington teme che i chip più avanzati possano rafforzare la capacità tecnologica, industriale e militare di Pechino.
Il vertice però non sembra aver prodotto una vera svolta su questo fronte.
Ogni restrizione americana può rallentare temporaneamente la Cina, ma può anche accelerare il suo percorso verso l’autonomia tecnologica. Se Pechino non può più fare affidamento in modo stabile sulla tecnologia statunitense, ha un incentivo ancora più forte a costruire una filiera domestica alternativa.
La Cina sta investendo in chip, software, data center, energia, batterie, robotica, veicoli elettrici e infrastrutture industriali. Non sempre è già al livello degli Stati Uniti, soprattutto sulle tecnologie di frontiera, ma il divario si sta riducendo.
Il rischio, per Washington, è che la guerra tecnologica produca un risultato ambiguo: nel breve periodo limita l’accesso cinese alla tecnologia americana; nel medio-lungo periodo, però, spinge la Cina a diventare meno dipendente dagli Stati Uniti.
La vera partita tra USA e Cina
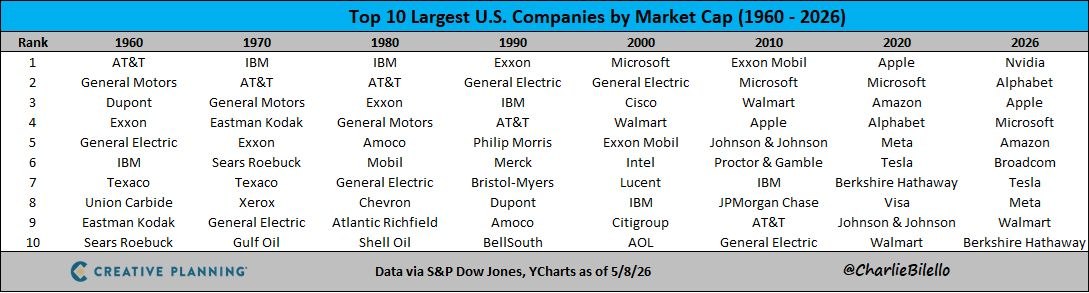
Gli Stati Uniti restano più ricchi, più produttivi e ancora leader in molti segmenti tecnologici avanzati. Il PIL pro capite americano è molto superiore a quello cinese. Il dollaro resta la valuta dominante. Wall Street è ancora il centro della finanza globale. Le Big Tech americane restano tra le imprese più potenti al mondo.
Ma la Cina ha costruito in pochi decenni una base industriale enorme.
La manifattura cinese ha superato quella statunitense già da anni. A parità di potere d’acquisto, l’economia cinese è più grande di quella americana dal 2015, anche se in termini nominali in dollari gli Stati Uniti restano davanti. La Cina rimane più povera in termini pro capite, ma è sempre meno arretrata sul piano industriale e tecnologico.
Molti osservatori continuano a pensare alla Cina come al Paese della produzione a basso costo. Ma questa è un’immagine parziale e sempre meno aggiornata.
La Cina oggi è anche batterie, auto elettriche, pannelli solari, eolico, terre rare, infrastrutture, robotica, intelligenza artificiale applicata, piattaforme digitali e filiere produttive integrate.
Allo stesso tempo però deve scontrarsi con alcuni problemi come la crisi demografica. La popolazione in età lavorativa cala da oltre un decennio. Il modello economico è sbilanciato, troppo dipendente da investimenti e surplus commerciali, con consumi interni ancora deboli. La crescita rallenta. La disoccupazione giovanile resta un tema delicato. E il sistema politico è autoritario, con un controllo sociale molto forte.
Ma, nonostante questi limiti, la Cina ha una cosa che oggi pesa moltissimo: la capacità industriale.
E in una fase storica in cui energia, difesa, semiconduttori, data center, reti elettriche, batterie e materie prime strategiche stanno tornando al centro della competizione globale, la capacità industriale conta più di quanto molti investitori abbiano creduto negli ultimi trent’anni.
Il vantaggio americano che Trump rischia di disperdere
Gli Stati Uniti, però, avevano un vantaggio che la Cina non ha mai avuto: le alleanze.
Da soli, gli Stati Uniti sono una potenza enorme. Ma insieme a Europa, Giappone, Corea del Sud, Australia, Canada e altri partner democratici, rappresentano un blocco economico e tecnologico ancora molto più forte della Cina.
Questo era, ed è ancora, il vero grande vantaggio americano.
Il problema è che le politiche di Trump tendono spesso a trattare gli alleati più come debitori da punire che come partner strategici da coordinare.
Dazi, minacce, pressioni sulla NATO, tensioni con Canada ed Europa, ambiguità sull’Ucraina: tutti elementi che indeboliscono la capacità americana di presentarsi come guida di un fronte compatto.
Ed è qui che la Cina può guadagnare spazio.
Se gli Stati Uniti deteriorano da soli il proprio sistema di alleanze, Pechino può presentarsi come interlocutore più stabile, più paziente, più concentrato sui propri obiettivi di lungo periodo.
In geopolitica, spesso non vince chi non ha problemi. Vince chi riesce a trasformare meglio i problemi dell’avversario in opportunità.
Il nodo del petrolio
Trump ha presentato come un possibile risultato positivo il fatto che la Cina possa acquistare più petrolio dagli Stati Uniti. Secondo quanto riportato da Bloomberg, Trump ha dichiarato che Xi vede favorevolmente l’idea di comprare più petrolio americano.
A prima vista può sembrare una buona notizia: più export americano, più vendite per le imprese USA, più domanda estera per il petrolio statunitense, miglioramento della bilancia commerciale.
Gli Stati Uniti oggi sono diventati esportatori netti di petrolio e prodotti petroliferi grazie allo shale oil. Questo però non significa che i cittadini americani siano protetti dal prezzo globale dell’energia.
Se Europa e Asia pagano prezzi più alti, i produttori americani hanno incentivo a esportare di più. Ma, se la produzione interna non aumenta rapidamente, più petrolio esportato significa meno offerta disponibile sul mercato domestico.
Il risultato può essere un aumento dei prezzi interni di benzina e diesel.
Per le compagnie petrolifere, esportare di più verso la Cina può essere positivo. Significa vendere più barili a prezzi elevati. Significa maggiori ricavi. Significa margini più alti.
Per molte famiglie americane, invece, può essere negativo.
La maggior parte dei cittadini non possiede quote significative delle compagnie petrolifere. Ma quasi tutti pagano benzina, diesel, trasporti, consegne, beni alimentari, fertilizzanti e prodotti il cui prezzo incorpora il costo dell’energia.
A guadagnare sono soprattutto produttori di petrolio, azionisti e investitori esposti al settore energetico. A pagare sono consumatori, famiglie e imprese che subiscono il rincaro dell’energia.
Questo è un tema che nei mercati finanziari vediamo spesso: non basta chiedersi se una notizia sia positiva per il PIL o per alcune aziende. Bisogna chiedersi anche per chi sia positiva e per chi sia negativa.
Una cosa può essere buona per un settore e negativa per il consumatore. Buona per gli utili aziendali e negativa per il consenso politico. Buona per l’export e negativa per l’inflazione.
Nel caso del petrolio, se la Cina comprasse davvero più greggio americano, il rischio è proprio questo: una vittoria commerciale apparente che si trasforma in pressione sui prezzi interni.
Perché questa storia conta per gli investitori
Per un investitore, il vertice tra Trump e Xi non va letto solo come una notizia politica.
1) Stati Uniti e Cina continuano ad avere bisogno l’uno dell’altra. La Cina ha bisogno di mercati, tecnologia, energia e stabilità commerciale. Gli Stati Uniti hanno bisogno di filiere, materie prime, capacità produttiva e accesso al mercato cinese.
2) La tecnologia contraddistinta da chip, AI, data center, batterie, terre rare, satelliti, auto elettriche e software non è più un semplice settore di mercato ma è uno strumento di potere.
3) Petrolio, gas, uranio, rame, litio, terre rare, reti elettriche e capacità di accumulo diventano tutti tasselli dello stesso puzzle. Chi controlla energia e materiali strategici ha più potere negoziale.
4) Se tensioni geopolitiche, export energetico, colli di bottiglia e dazi spingono al rialzo i prezzi, le banche centrali hanno meno margine per tagliare i tassi. Questo impatta obbligazioni, azioni growth, mercati emergenti, valute e costo del capitale per le imprese.
Considerazioni finali
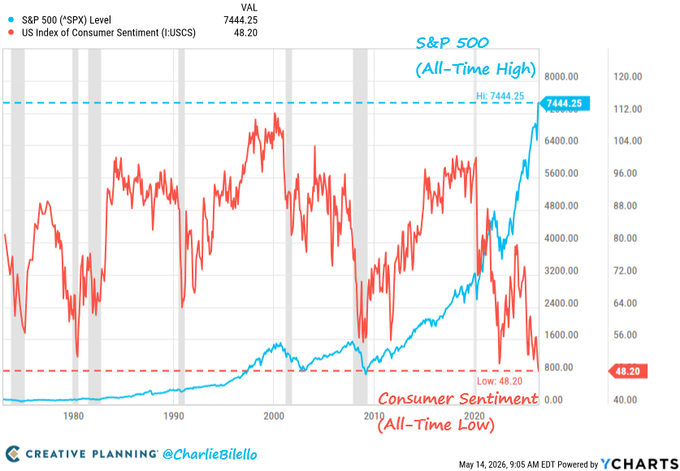
In un mondo così instabile, costruire portafogli basati solo sull’idea che “alla fine i mercati salgono sempre” è riduttivo.
Serve ragionare su scenari diversi: inflazione più persistente, tensioni geopolitiche, riallocazione delle filiere, ritorno della politica industriale, maggiore volatilità su energia e materie prime.
Trump ha portato a Pechino il meglio del capitalismo americano. Xi ha mostrato che la Cina può ascoltare, sorridere e negoziare senza fare concessioni sostanziali sui dossier che considera vitali.
La domanda da porsi non è chi ha vinto il vertice (ovviamente nessuno).
Ma se gli Stati Uniti stanno ancora usando al meglio le proprie carte, oppure stanno consumando il vantaggio accumulato negli ultimi decenni.
|