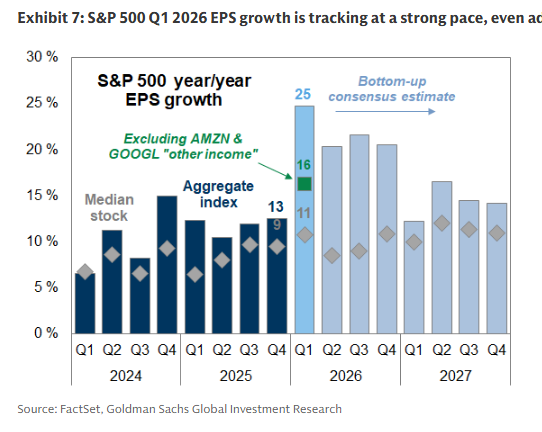
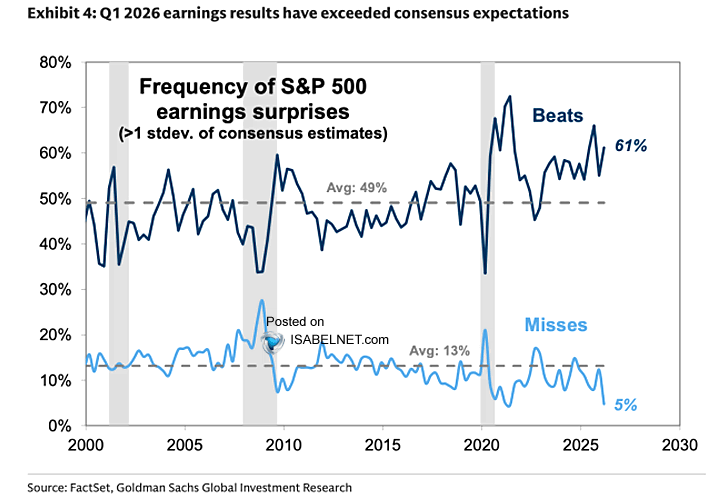
Numeri molto forti, soprattutto se pensiamo che non ci troviamo in una fase di uscita da una recessione o di rimbalzo post-crisi, momenti nei quali storicamente si vedono accelerazioni simili.
Per dare un po’ di contesto: nel lungo periodo la crescita reale media degli utili dello S&P 500 si aggira attorno al 7-8% annuo. Oggi stiamo osservando ritmi quasi tripli rispetto alla media storica.
Ed è probabilmente questo l’aspetto più importante dell’attuale fase di mercato.
Il mercato americano non sta salendo semplicemente perché gli investitori stanno pagando multipli sempre più elevati o perché “va di moda” comprare azioni USA. I prezzi salgono perché, banalmente, molte aziende stanno guadagnando molto di più.
Per certi versi, questa fase appare quasi più “sana” rispetto ad altre grandi fasi speculative del passato. Ma questo non significa automaticamente che non possano esserci eccessi.
Ed è qui che entra in gioco un paragone storico che negli ultimi mesi sta tornando spesso: quello tra il boom dell’intelligenza artificiale e il gigantesco boom ferroviario americano del XIX secolo.
AI oggi, ferrovie ieri
Le ferrovie furono probabilmente una delle tecnologie più rivoluzionarie della storia moderna.
Cambiarono il commercio, unirono economicamente gli Stati Uniti, trasformarono la logistica e resero improvvisamente possibile qualcosa che prima sembrava quasi fantascienza: attraversare un intero continente in tempi relativamente brevi.
Improvvisamente si potevano mangiare aragoste pescate nel Maine sulla costa ovest o trovare mele coltivate in California nei negozi di New York.
Durante il boom ferroviario americano furono emesse obbligazioni per circa 5-6 miliardi di dollari dell’epoca. Rapportati alla dimensione dell’economia americana di allora, equivalevano a circa 10 trilioni di dollari odierni.
Per fare un confronto, Morgan Stanley stima che gli hyperscaler spenderanno circa 1 trilione di dollari in data center AI entro il 2027.
Enorme? Assolutamente sì.
Ma ancora piccolo, in proporzione, rispetto alla febbre ferroviaria dell’Ottocento.
E la cosa interessante è che le ferrovie erano davvero rivoluzionarie. Non era una narrativa vuota. Non era una truffa collettiva. Cambiarono letteralmente il mondo.
Eppure moltissimi investitori persero enormi quantità di denaro.
Questo è forse uno degli aspetti più difficili da accettare nei mercati finanziari: una tecnologia può essere straordinaria e trasformativa senza che tutti gli investimenti collegati a quella tecnologia risultino automaticamente ottimi investimenti.
Spesso le due cose vengono confuse.
L’AI non è solo software: è un gigantesco boom infrastrutturale
Un altro aspetto interessante dell’attuale corsa all’AI è che non riguarda più soltanto chatbot, software o modelli linguistici.
Dietro l’intelligenza artificiale si sta costruendo una quantità enorme di infrastrutture fisiche:
Ed è proprio qui che gli utili americani stanno sorprendendo.
Non stanno andando bene solo Nvidia o le big tech. Anche industriali, utility, società energetiche e banche stanno beneficiando di questa nuova corsa agli investimenti.
Caterpillar, ad esempio, sta registrando una domanda enorme per generatori destinati ai data center. Alcune società legate agli impianti elettrici e ai sistemi di raffreddamento stanno lavorando oltre capacità.
In pratica, l’AI sta diventando un gigantesco piano globale di investimenti infrastrutturali.
Per questo il paragone con le ferrovie o con la bolla telecom dei primi anni 2000, per quanto imperfetto, non è così assurdo.
Perché qui non stiamo parlando solo di valutazioni finanziarie o storytelling. Stiamo parlando di infrastrutture reali.
Le bolle spesso distruggono capitale… ma costruiscono anche il futuro
C’è poi un punto che personalmente trovo molto interessante.
Le bolle speculative vengono quasi sempre raccontate solo come qualcosa di negativo. In realtà la storia economica è un po’ più complessa.
Molte delle grandi infrastrutture che oggi consideriamo normali sono nate proprio durante fasi di euforia e sovrainvestimento.
La bolla telecom dei primi anni 2000, ad esempio, distrusse enormi quantità di capitale.
Tantissime aziende fallirono. Eppure lasciò in eredità reti in fibra ottica e infrastrutture digitali che ancora oggi utilizziamo quotidianamente.
Lo stesso potrebbe accadere con l’AI.
Anche se alcuni investimenti si rivelassero eccessivi o inefficienti, il mondo potrebbe comunque ritrovarsi con:
maggiore capacità energetica; reti più avanzate; infrastrutture digitali migliori; maggiore potenza computazionale; accelerazione della produttività.
Questo ovviamente non consola chi eventualmente dovesse perdere soldi lungo il percorso. Però è una dinamica che la storia ha mostrato più volte.
Perché questa volta potrebbe essere diversa… ma non troppo
C’è però una differenza importante rispetto a molte bolle del passato.
Oggi le principali società protagoniste dell’AI sono aziende enormemente profittevoli.
Microsoft, Meta, Alphabet, Amazon o Nvidia non sono startup senza utili come molte società dotcom del 2000. Sono colossi che generano miliardi di flussi di cassa.
Questo riduce il rischio di fallimenti sistemici tra i grandi player.
Ma attenzione: ridurre il rischio non significa eliminarlo.
Anche le rivoluzioni tecnologiche autentiche possono attraversare fasi di euforia con forti sovrainvestimenti che porterebbero ad una forte volatilità e di conseguenza anche a periodi molto critici.
Ed è qui che probabilmente si giocherà una parte importante dei prossimi anni.
Apple sta facendo una scommessa diversa
Interessante, in questo senso, anche il caso Apple.
Mentre gran parte delle big tech sta investendo cifre enormi nei data center AI, Apple sembra adottare un approccio molto più prudente. In sostanza: meglio aspettare, affittare capacità e capire come evolverà davvero il settore.
Una strategia meno aggressiva rispetto ad altri competitor.
E forse anche meno entusiasmante nel breve periodo.
Ma non è detto che sia sbagliata.
Anzi, guardando la storia delle grandi bolle tecnologiche, qualcuno che evita di investire “a qualsiasi costo” spesso finisce per salvarsi parecchio capitale.
Il vero rischio oggi potrebbe essere l’energia
C’è però un altro tema enorme che il mercato azionario sembra quasi voler ignorare: l’energia.
Mentre Wall Street continua a concentrarsi sugli utili, il mercato energetico sta mandando segnali molto diversi.
La guerra in Iran e le tensioni sullo Stretto di Hormuz rappresentano uno dei principali rischi macroeconomici globali.
Secondo diversi analisti citati dal Financial Times, se le esportazioni energetiche del Golfo Persico dovessero interrompersi seriamente, il petrolio potrebbe salire improvvisamente anche di 20-50 dollari al barile.
E qui emerge una divergenza molto interessante:
Gli Stati Uniti, grazie all’abbondanza di gas naturale e alla relativa indipendenza energetica, risultano molto più protetti rispetto a Europa e Asia.
Ed è un vantaggio che potrebbe diventare ancora più importante proprio a causa dell’AI, considerando l’enorme quantità di energia richiesta dai data center.
Siamo all’inizio di una nuova era?
Forse la vera domanda non è nemmeno se l’intelligenza artificiale sia una bolla oppure no.
La questione più interessante potrebbe essere un’altra: stiamo entrando in una nuova fase storica completamente diversa rispetto a quella a cui i mercati si erano abituati negli ultimi trent’anni?
Per molto tempo abbiamo vissuto in un contesto caratterizzato da globalizzazione crescente, energia relativamente abbondante e a basso costo, stabilità geopolitica, tassi d’interesse vicini allo zero e una fiducia quasi indiscutibile nel ruolo centrale del dollaro e dell’ordine economico multilaterale.
Oggi, però, molte di queste certezze iniziano lentamente a incrinarsi.
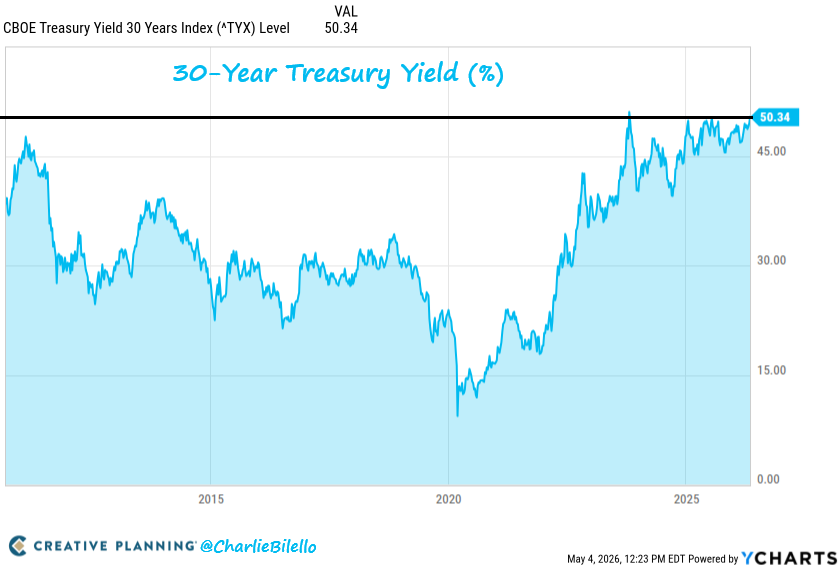
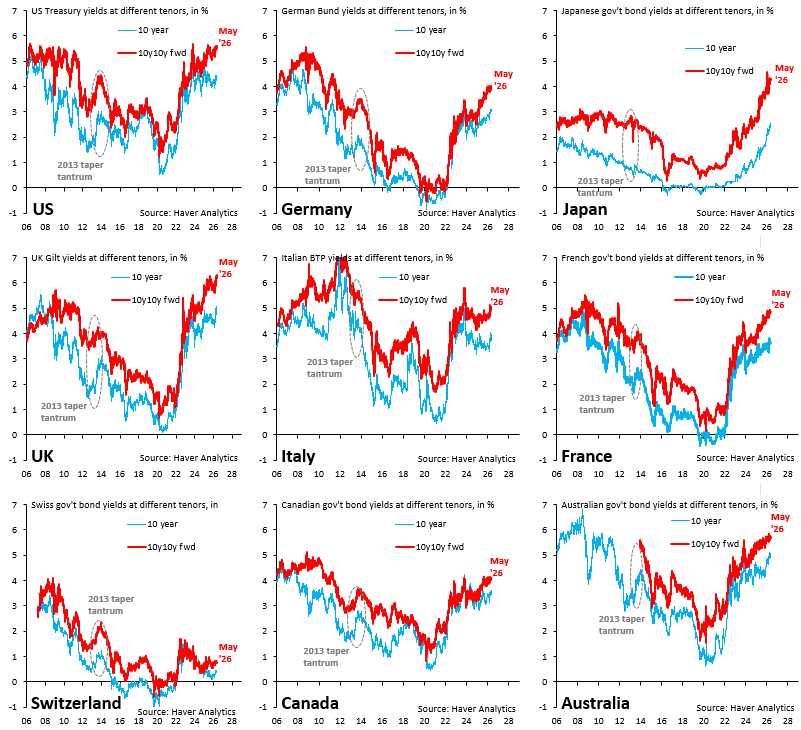
Il ritorno dell’inflazione, tassi strutturalmente più elevati, le tensioni geopolitiche sempre più frequenti, le crisi energetiche e la necessità di enormi investimenti infrastrutturali stanno ridisegnando il contesto economico globale.
E l’AI potrebbe essere soltanto uno dei tasselli di una trasformazione molto più ampia.
Potremmo trovarci non semplicemente davanti a un nuovo boom tecnologico, ma all’inizio di un cambio di paradigma economico, industriale e geopolitico.
La storia, in fondo, tende spesso a seguire schemi simili.
Le grandi innovazioni attraversano quasi sempre fasi di entusiasmo estremo, investimenti giganteschi, eccessi finanziari, crisi e successivo consolidamento.
Solo molti anni dopo si riesce davvero a capire cosa abbia lasciato un valore duraturo e cosa invece fosse semplice euforia.
Probabilmente l’intelligenza artificiale cambierà davvero il mondo in molti modi.
Ma la storia insegna anche un’altra cosa: perfino le tecnologie più rivoluzionarie possono trasformarsi in investimenti pessimi per chi arriva troppo tardi o decide di comprare qualsiasi cosa, a qualsiasi prezzo, pur di non restare escluso dalla corsa.
Attenzione alla sovraesposizione
L’esposizione a indici come S&P500 e Nasdaq ma anche MSCI World e MSCI Emerging Markets include già, in maniera molto significativa, gran parte delle aziende che stanno beneficiando del boom legato all’intelligenza artificiale.
Per questo motivo, aumentare ulteriormente l’esposizione specifica al tema AI potrebbe rivelarsi una scelta vincente nel breve periodo, soprattutto se l’entusiasmo del mercato dovesse continuare. Nel lungo periodo, però, il rischio è quello di ritrovarsi eccessivamente concentrati sugli stessi nomi.
Se tutti gli occhi sono puntati su un trend in particolare significa che altre occasioni vengono trascurate.
Migliorare la decorrelazione e l’esposizione sempre alle stesse aziende permette di anticipare nuovi possibili rally.
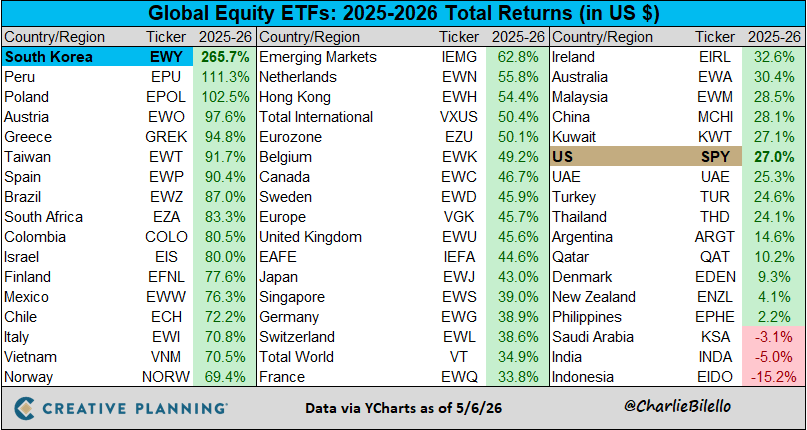
Non a caso l’azionario value non statunitense ha sovraperformato i principali listini americani negli ultimi 18 mesi.
|