Questa settimana sono proseguite le tensioni tra USA e Iran, senza che si sia ancora arrivati a una risoluzione definitiva.
Nel frattempo, i mercati hanno continuato a salire, registrando l’ottavo nuovo massimo del 2026.
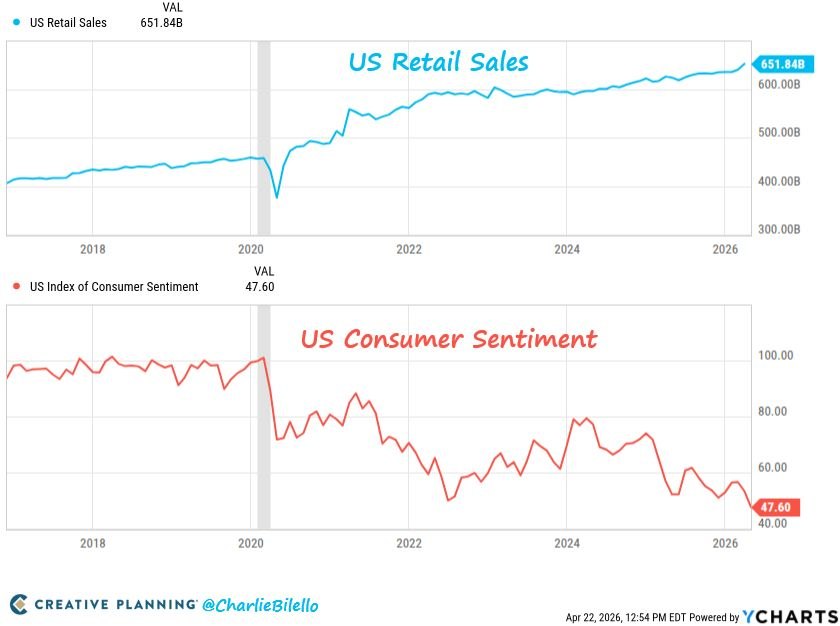
La view generale è che il rialzo possa proseguire nel breve termine, sostenuto dal sentiment positivo legato al tema AI, dalle aspettative di una possibile risoluzione del conflitto e da dati economici che, per ora, non risultano ancora pessimi.
Sotto questa superficie apparentemente solida, però, emergono molteplici segnali di rischio che non vanno sottovalutati.
All’interno dell’amministrazione USA convivono due correnti di pensiero opposte.
La prima sostiene che il blocco navale americano nel Golfo abbia interrotto forzatamente le esportazioni di greggio iraniane, portando il Paese verso la saturazione della propria capacità di stoccaggio.
Attualmente l’Iran produce circa 1,9 milioni di barili di petrolio al giorno, ma entro due settimane potrebbe esaurire completamente la capacità di stoccaggio, trovandosi così costretto a chiudere i pozzi.
Il riavvio degli impianti comporterebbe costi molto elevati e richiederebbe tempi lunghi.
Di conseguenza, il Paese verrebbe privato dell’85% delle proprie esportazioni e delle entrate in valuta, avvitandosi in una crisi economica potenzialmente insostenibile.
Nel frattempo, però, l’Iran sta continuando a far uscire le proprie petroliere, facendole transitare in acque pachistane e indiane, e ha riattivato il blocco dello stretto di Hormuz.
Ed è proprio su questo punto che emerge la seconda scuola di pensiero, che evidenzia il rischio che una chiusura prolungata dello stretto possa far salire significativamente i prezzi della benzina negli Stati Uniti, con conseguenze anche politiche in vista delle elezioni di metà mandato.
Il Brent ha chiuso la quinta seduta consecutiva al rialzo, portandosi in area 105 dollari al barile.
Come sappiamo, lo stretto di Hormuz è cruciale, poiché coinvolge circa il 20% dell’offerta mondiale di petrolio.
Un’ulteriore prolungamento della sua chiusura potrebbe comportare non solo un rallentamento globale, come stimato dal Fondo Monetario Internazionale:
“Supponendo che il conflitto rimanga limitato in termini di durata e portata, si prevede che la crescita globale rallenterà dal 3,4% del 2025 al 3,1% nel 2026 e al 3,2% nel 2027. Si prevede che l’inflazione complessiva globale aumenterà modestamente nel 2026 prima di riprendere il calo nel 2027. Si prevede che il rallentamento della crescita e l’aumento dell’inflazione saranno particolarmente pronunciati nei mercati emergenti e nelle economie in via di sviluppo”.
Tuttavia, il FMI potrebbe sottovalutare l’entità dell’impatto sull’economia globale.
Si potrebbe quindi passare da un semplice rallentamento a una vera e propria recessione mondiale.
L’approccio abituale, che sembra essere quello utilizzato dal FMI, consiste nel partire da una stima del prezzo del petrolio nel prossimo anno e modellare da lì gli effetti sull’economia globale.
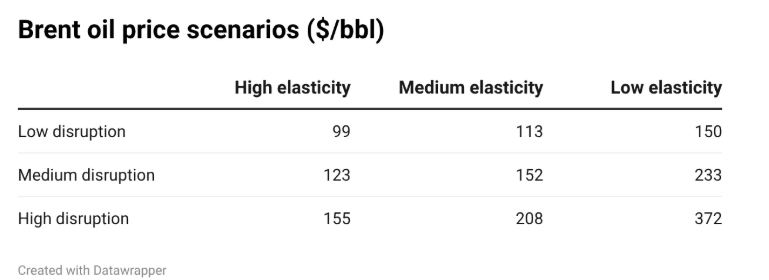
La tabella seguente mostra diversi scenari per il prezzo del petrolio, in base al livello di interruzione delle forniture (bassa, media o alta) e alla reattività della domanda (alta, media o bassa).
Come si può osservare, il range è estremamente ampio: da 99 fino a 372 dollari al barile.
|