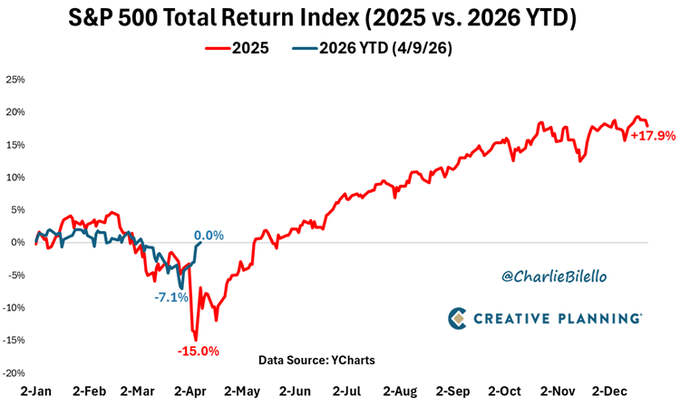
Lo S&P 500 ha recuperato circa il +7% dai minimi del 30 marzo e oggi si trova in pari da inizio anno, a +0%.
Un movimento che ricorda molto da vicino quanto visto nel 2025: una fase di debolezza iniziale (-15%), seguita da un rimbalzo deciso che ha poi accompagnato il mercato verso nuovi massimi (+18%).
La tentazione, quindi, è quella di pensare che lo schema possa ripetersi.
Ma è proprio qui che nasce il dubbio più interessante.
Cosa sta realmente sostenendo questo recupero?
La risposta è piuttosto semplice: le aspettative.
In particolare, la speranza che il conflitto in Medio Oriente possa rientrare rapidamente, alimentata dall’annuncio di una tregua temporanea tra Stati Uniti e Iran.
Come spesso accade, i mercati si sono mossi in anticipo rispetto agli eventi reali.
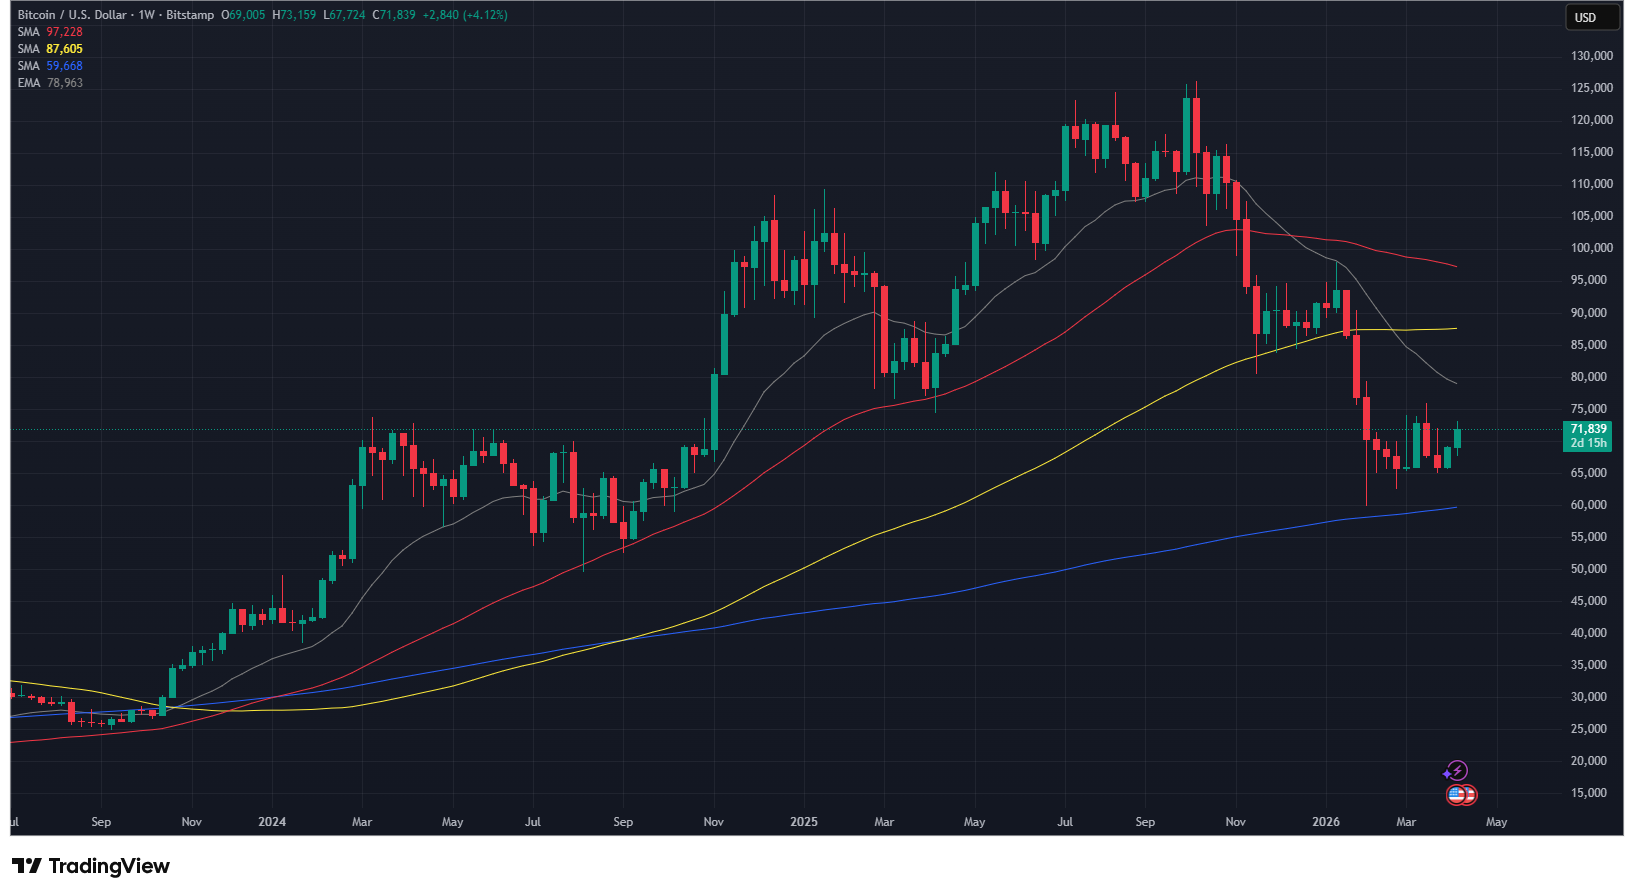
L’azionario ha reagito con forza, mentre petrolio e gas hanno corretto, i rendimenti obbligazionari sono scesi e asset come oro e Bitcoin hanno beneficiato del nuovo equilibrio tra rischio e incertezza.
Il problema è che lo scenario attuale è molto meno solido rispetto a quello del 2025.
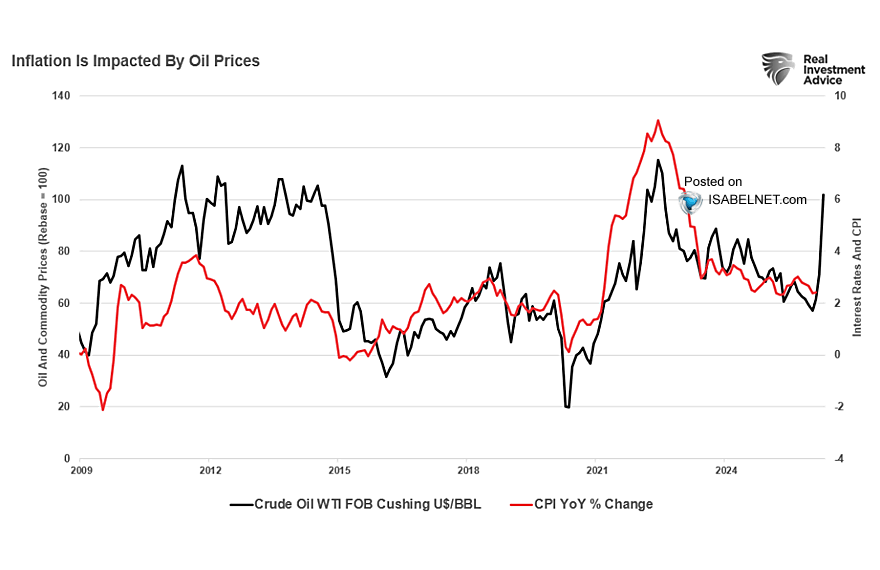
E il motivo principale è uno: l’inflazione, questa volta, rischia di tornare attraverso il canale energetico.
Ci sono due domande chiave a cui oggi il mercato non ha ancora una risposta chiara: quando finirà davvero il conflitto e quando tornerà pienamente operativo lo Stretto di Hormuz.
Parliamo di un passaggio strategico da cui transita circa il 20% del petrolio globale.
Se quel flusso resta anche solo parzialmente compromesso, l’impatto sui prezzi dell’energia è inevitabile, e da lì si trasmette a tutta l’economia reale.
Due scenari possibili
Ed è proprio qui che si gioca la differenza tra uno scenario favorevole e uno sfavorevole.
Nell’ipotesi migliore, la guerra potrebbe concludersi già nelle prossime settimane e il traffico nello Stretto tornare alla normalità entro maggio. In quel caso, la pressione sulle materie prime si ridurrebbe rapidamente e i mercati avrebbero spazio per proseguire il recupero.
Ma esiste anche uno scenario meno favorevole, in cui il cessate il fuoco si rivela fragile, il conflitto si prolunga indirettamente e i prezzi di petrolio, gas e altre materie prime restano elevati più a lungo. In questo contesto, l’inflazione tornerebbe a essere un problema concreto, con effetti a catena su consumi, margini aziendali e crescita.
La realtà sta probabilmente nel mezzo
Come spesso accade, lo scenario più probabile non è né il migliore né il peggiore.
Il mercato sta sottovalutando gli effetti ritardati delle materie prime.
L’aumento dei prezzi energetici non impatta immediatamente i listini, ma si trasmette gradualmente lungo tutta la filiera. Prima colpisce i costi di produzione, poi i margini delle aziende e infine il potere d’acquisto dei consumatori.
Cosa è successo davvero questa settimana
L’8 aprile, l’annuncio della tregua da parte di Donald Trump ha innescato una reazione immediata e molto violenta sui mercati globali.
Dopo settimane di tensione crescente, gli investitori hanno rapidamente prezzato uno scenario di de-escalation.
Eppure, già nelle ore successive, l’entusiasmo si è ridimensionato e sono emerse le prime crepe:
Bombardamenti in Libano da parte di Israele Risposta di Hezbollah nel nord di Israele Traffico nello Stretto ancora estremamente limitato
A rendere il quadro ancora più incerto contribuisce la mancanza di una versione condivisa dell’accordo:
USA: riapertura completa e immediata Iran: passaggio consentito solo sotto controllo militare Israele: Libano escluso dall’accordo Pakistan: accordo valido su tutto il fronte
In altre parole, non esiste un accordo davvero chiaro e stabile.
Considerazioni finali
Il mercato si sta comportando come se il problema fosse già stato risolto, ma la realtà suggerisce che il conflitto non è finito.
Il mercato sta comprando una tregua che, nei fatti, non esiste.
Per questo motivo è difficile immaginare che il 2026 possa replicare la linearità del 2025.
Non siamo di fronte a una semplice fase di volatilità, come lo erano state le tariffe imposte da Trump, ma a un contesto in cui geopolitica, energia e inflazione si muovono insieme.
E quando queste tre variabili si intrecciano, i mercati smettono di essere lineari e diventano, inevitabilmente, molto più complessi da interpretare.
This time is different!
|