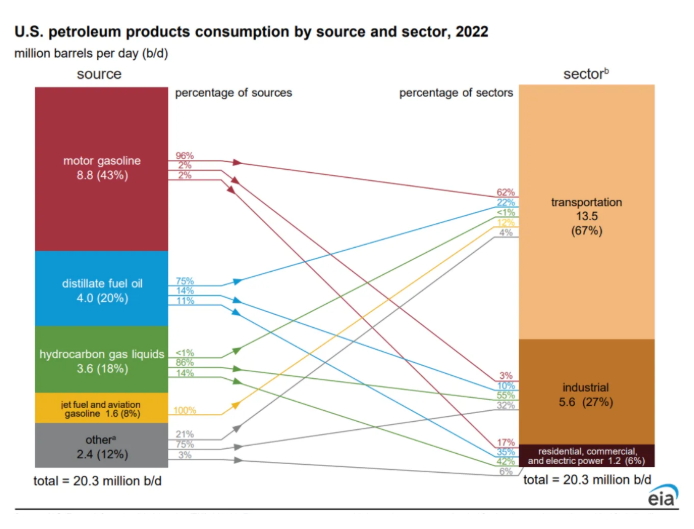
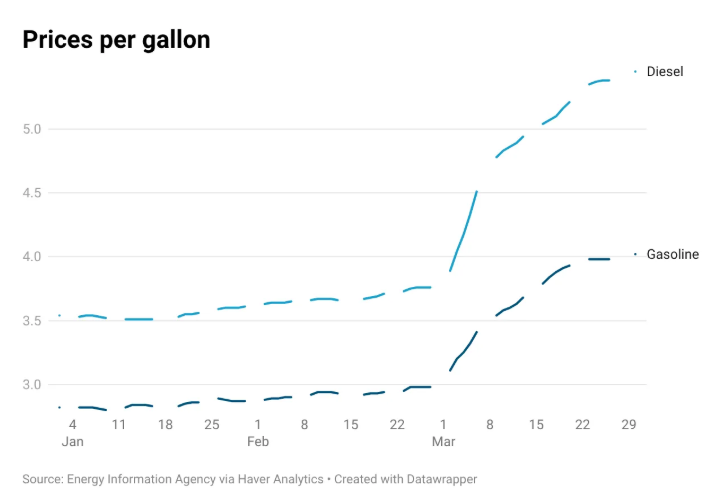
Negli Stati Uniti, per esempio, il prezzo del diesel è salito di circa 1,70 dollari al gallone, contro un aumento di circa 1 dollaro per la benzina.
Può sembrare una differenza marginale, ma su scala macroeconomica è enorme.
Considerando un consumo annuo di circa 60 miliardi di galloni, questo aumento si traduce in un impatto diretto di circa 100 miliardi di dollari solo per il diesel.
Il petrolio è alla base di molti altri processi produttivi. I fertilizzanti, fondamentali per l’agricoltura, derivano in gran parte dal gas naturale. I materiali plastici, come il polietilene, sono prodotti petrolchimici. Il carburante per l’aviazione incide sui costi del trasporto globale.
Quando questi elementi aumentano di prezzo, il meccanismo è sempre lo stesso: inizialmente il costo viene assorbito dalle aziende, ma nel giro di poco tempo viene trasferito ai consumatori.
Prima sotto forma di costi di trasporto più elevati, poi nei prezzi finali di quasi tutti i beni.
È qui che lo shock energetico si trasforma in shock inflattivo.
Ed è qui che entra in gioco la politica monetaria.
La Federal Reserve, come molte altre banche centrali, tende a concentrarsi sull’inflazione “core”, che esclude energia e alimentari per via della loro volatilità.
Ma questo approccio ha un limite evidente in uno scenario come quello attuale.
Perché se è vero che il prezzo della benzina può essere escluso dal calcolo diretto, gli effetti indiretti di un aumento dei costi energetici non lo sono.
Quando aumentano i costi di produzione, trasporto e distribuzione, questi si riflettono nei prezzi di beni e servizi che rientrano pienamente nell’inflazione core.
In altre parole, anche se la banca centrale volesse “guardare oltre” lo shock energetico, non potrebbe farlo completamente.
Da un lato, l’economia rischia di rallentare a causa dell’aumento dei costi. Dall’altro, l’inflazione rischia di rimanere elevata proprio a causa degli stessi fattori.
In un contesto simile, la banca centrale tende ad assumere un atteggiamento più prudente, se non addirittura restrittivo: meno tagli dei tassi e nel peggiore dei casi nuove strette monetarie.
È la combinazione perfetta per uno scenario che i mercati temono da sempre: la stagflazione: crescita debole, inflazione elevata.
C’è poi un ulteriore paradosso, particolarmente evidente negli Stati Uniti. Il paese è oggi uno dei principali produttori di petrolio al mondo ed esportatore netto di petrolio.
Le aziende del settore energetico stanno beneficiando di margini elevati e profitti straordinari (il settore energetico statunitense da inizio anno segna un +34%). Ma questi guadagni non si traducono automaticamente in un beneficio per i consumatori.
Anzi, accade il contrario.
I prezzi più alti vengono pagati direttamente da famiglie e imprese. Questo comporta che un settore dell’economia prospera, mentre il resto ne subisce le conseguenze.
Tornando al punto iniziale, quello che dobbiamo fare adesso non è guardare l’oggi ma il domani.
Oggi vediamo prezzi in aumento, ma ancora gestibili. Domani potremmo trovarci di fronte a una vera carenza fisica di petrolio. E dopodomani avrà un impatto macroeconomico pienamente visibile.
Il punto non è prevedere esattamente dove arriverà il prezzo del petrolio.
Potrebbe essere 100, 150 o anche 200 dollari al barile.
Il punto è capire che siamo entrati in una fase in cui l’energia torna ad essere il fattore dominante, capace di influenzare inflazione, crescita economica e politica monetaria contemporaneamente.
Ed è esattamente questo tipo di contesto che mette sotto pressione i portafogli meno preparati.
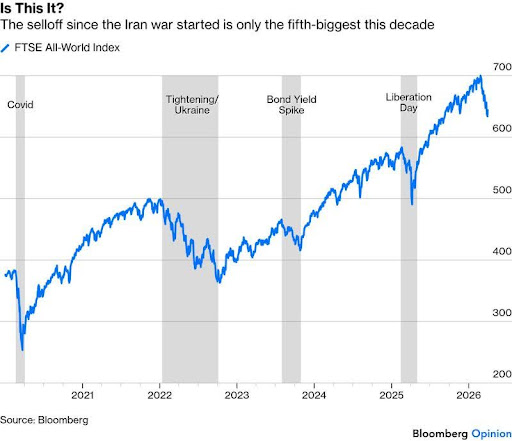
Perché quando energia, inflazione e tassi iniziano a muoversi nella stessa direzione, le correlazioni cambiano, le protezioni tradizionali smettono di funzionare e gli errori si pagano più cari.
La vera domanda non è cosa succederà ma quanto sei pronto se succede davvero.
|