Allora,
oggi voglio aiutarti a capire davvero in che fase di mercato ci troviamo.
Le informazioni saranno tante, ma sono fondamentali per avere un quadro chiaro di cosa sta succedendo e di cosa potrebbe accadere nei prossimi mesi.
Partiamo da un punto semplice.
La parte più difficile dei mercati non è leggere l’euforia. È accorgersi quando è finita.
Quando tutto sale insieme, è facile raccontarsela: più liquidità, più entusiasmo, più rischio, più rialzi. Tutto sembra avere un senso, tutto sembra funzionare.
Il problema arriva dopo.
Quando l’oro regge, l’energia continua a correre, l’azionario inizia a perdere forza, Bitcoin smette di sembrare così invincibile e la Fed si ritrova stretta tra inflazione e rallentamento… il quadro cambia.
E cambia nel modo più scomodo possibile: senza segnali chiari, senza conferme nette, senza dare al mercato il tempo di adattarsi.
È proprio in questi momenti che si fa più fatica a leggere cosa sta succedendo.
Perché i segnali non vanno tutti nella stessa direzione. Si sovrappongono. Si contraddicono.
Ma è esattamente qui che bisogna prestare più attenzione.
Perché spesso i veri cambi di fase non arrivano in modo evidente. Arrivano lentamente, in modo disordinato, mentre il mercato smette di premiare le stesse cose che premiava fino a ieri.
E la sensazione è che sia proprio quello che sta succedendo adesso.
La Fed è davvero in trappola?
Negli ultimi mesi il quadro macro come avrai notato si è fatto più complicato.
Da una parte c’è l’incertezza geopolitica, con il tema Iran, guerra ed energia che torna a pesare sulle aspettative di inflazione.
Dall’altra, i mercati azionari stanno mostrando maggiore fragilità, il mercato del lavoro manda segnali meno confortanti e la Federal Reserve si trova davanti al classico problema che nessun banchiere centrale vorrebbe affrontare.
Se l’economia rallenta e la disoccupazione sale, la Fed dovrebbe tagliare i tassi.
Ma se nello stesso momento l’inflazione resta elevata o torna a salire, magari per effetto di uno shock energetico, tagliare troppo presto diventa molto più difficile.
Ed è proprio questo il nodo di oggi: energia in rialzo, inflazione che rischia di riaccelerare, crescita che rallenta.
Uno scenario scomodo, che ricorda da vicino ambienti da fine ciclo economico.
Siamo in una fase avanzata del ciclo
L’idea centrale è che ci troviamo in un late business cycle, cioè una fase avanzata del ciclo economico.
E in queste fasi accade spesso una cosa precisa: il capitale comincia a spostarsi progressivamente dagli asset più rischiosi a quelli più difensivi.
Di solito il processo è graduale.
Prima soffrono gli asset più speculativi.
Poi la debolezza si allarga.
Infine il mercato comincia a premiare soprattutto ciò che ha più resilienza, più utili, più qualità percepita.
È uno schema che negli ultimi anni si è visto piuttosto bene:
le altcoin hanno iniziato a perdere forza molto prima Bitcoin ha poi iniziato a sottoperformare successivamente la debolezza si è estesa alle azioni mentre l’oro ha continuato a mostrare una forza relativa sorprendente
In altre parole, il capitale sembra stare scendendo lungo la curva del rischio.
Oro: correzione sì, fine del bull market no
Uno degli errori più comuni è scambiare una correzione anche violenta per la fine di un bull market strutturale.
Sull’oro non è detto che il top sia già stato fatto. Anzi, la storia suggerisce prudenza prima di decretarlo.
Ci sono almeno due precedenti importanti: gli anni ’70 e gli anni 2000.
In entrambi i casi, nel mezzo del bull market dell’oro, è arrivata una recessione negli Stati Uniti che ha temporaneamente interrotto la corsa del metallo.
Ma quella pausa non ha segnato la fine del trend rialzista di lungo periodo.
Dopo quella fase, l’oro è tornato a correre.
Questo non significa che l’oro non possa correggere anche in modo violento. La storia ci dice il contrario:
Eppure, in entrambi i casi, non fu la fine del bull market secolare. Il messaggio è importante: una correzione importante non invalida necessariamente il quadro di lungo periodo.
Perché l’oro continua ad avere senso
L’oro resta interessante per almeno due ragioni.
La prima è relativa. Anche in anni dominati dal boom dell’intelligenza artificiale e dalla leadership delle mega cap americane, l’azionario USA ha continuato a perdere terreno rispetto all’oro.
Il rapporto tra S&P500/Gold è in calo di circa il -45% dal 2021.
La seconda è macro e geopolitica. Un mondo più instabile, più frammentato, meno cooperativo e più esposto a shock energetici tende a favorire gli asset percepiti come riserva di valore.
Se aumentano:
allora aumentano anche le condizioni che, nel tempo, possono sostenere l’oro.
Per questo il quadro più plausibile non è necessariamente quello di un oro in salita lineare, ma quello di un asset che può attraversare consolidamenti e correzioni senza per questo aver già esaurito il suo bull market.
Azionario USA: più distribuzione che vera ripartenza
Sul mercato azionario americano il tono resta più prudente.
La struttura ricorda più una fase di distribuzione che una nuova ripartenza pulita: un mercato che non sale più con convinzione, che prova a rimbalzare, ma che nel complesso mostra una forza sempre meno solida.
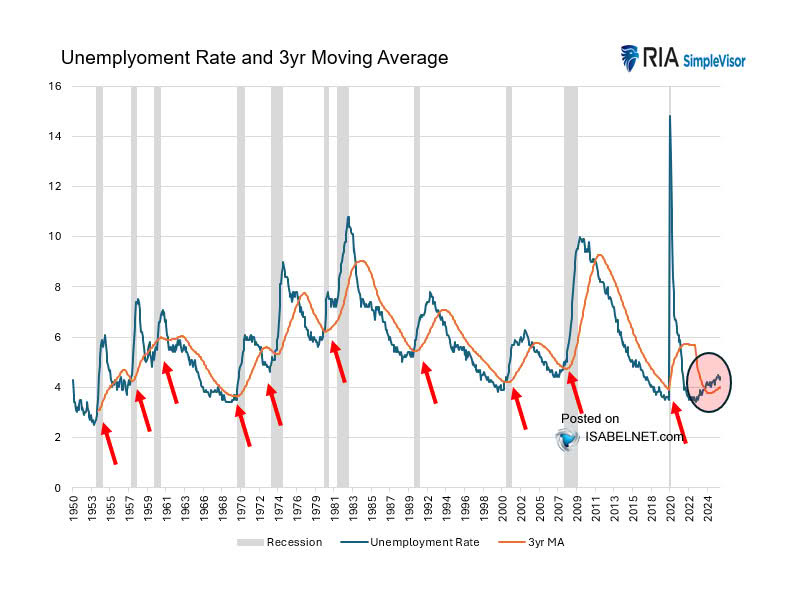
Il vero punto da monitorare resta il mercato del lavoro. I dati classici non mostrano ancora una recessione conclamata, ma sotto la superficie il quadro si sta indebolendo.
Il meccanismo, storicamente, è spesso questo: non sono i licenziamenti a far scendere per primi i mercati. Sono i mercati a scendere per primi, anticipando il deterioramento macro. E se il calo della borsa inizia a colpire fiducia, consumi e occupazione, allora può attivarsi il classico circolo vizioso recessivo.
Midterm year: la finestra statisticamente più scomoda
Un altro elemento importante riguarda il calendario ciclico.
I midterm years, in media, tendono a essere gli anni meno favorevoli per i mercati azionari.
Non significa che debbano per forza essere disastrosi, ma significa che statisticamente la finestra è più fragile, più instabile, più esposta a correzioni e false partenze.
Capita frequentemente che l’indice resti sotto l’apertura annuale fino a Q3 o addirittura Q4.
Questo aspetto si lega bene al quadro attuale: un mercato che prova a rimbalzare, ma in un contesto che resta sfavorevole agli asset più rischiosi.
Energia: il settore che può restare forte più a lungo
Se c’è un comparto che continua a distinguersi, è quello energetico.
Nelle fasi avanzate del ciclo economico l’energia spesso non è tra i primi settori a cedere. Al contrario, può essere uno degli ultimi a fare top.
Storicamente è già successo:
nel ciclo 2007-2008, l’S&P 500 fece top a ottobre 2007, mentre il settore energia toccò il massimo solo a maggio 2008 nel ciclo 2000-2001, l’S&P 500 fece top a marzo 2000, mentre il settore energia proseguì fino a maggio 2001
Il messaggio è semplice: nelle fasi di late cycle il top dell’energia tende spesso ad arrivare 6-12 mesi dopo quello dell’azionario.
Questo significa che anche in un contesto di deterioramento macro si possono ancora trovare aree relativamente forti. Il problema è che il topping process dell’energia tende a essere brutale: quando gira, può farlo con violenza.
Per questo l’energia resta interessante, ma non è un trade da inseguire con leggerezza.
Commodities: non sono tutte uguali
In questa fase ha senso distinguere:
Allo stesso tempo, alcuni metalli tendono spesso a recuperare più rapidamente dell’azionario una volta assorbita la fase di shock. Quindi non ha molto senso parlare delle commodities come se fossero un blocco unico.
Il punto vero è un altro: in uno scenario di incertezza strutturale, alcune materie prime possono continuare a offrire una protezione o una decorrelazione che altri asset oggi faticano a dare.
Bitcoin: bear market ancora in corso?
Sul fronte crypto, la lettura più prudente resta quella di un bear market non ancora archiviato.
La struttura di quest’anno continua ad assomigliare a quella di altri midterm years:
Il punto chiave è che questo bear market, pur essendo meno violento di altri in termini percentuali assoluti, non ha ancora mostrato caratteristiche davvero convincenti da bottom definitivo.
L’assenza di un vero ritorno del retail, la debolezza diffusa delle altcoin e l’interesse social in calo da anni raccontano una fase diversa da quelle più euforiche del passato.
Dove potrebbe arrivare Bitcoin?
I riferimenti che cito da un paio di mesi sono sempre gli stessi:
Media mobile semplice a 200 periodi su time frame settimanale a circa 60.000$ Realized Price a circa 55.000$ Balance Price a circa 40.000$
Il punto importante, in questo schema, è che finché il mercato resta dentro una fase di compressione del rischio, Bitcoin difficilmente sarà il primo asset a mostrare forza strutturale.
Questo non significa che non possa rimbalzare. Significa però che i rimbalzi, in questa fase, rischiano più facilmente di trasformarsi in lower high che in vere inversioni.
Cash: l’asset meno affascinante, ma forse più utile
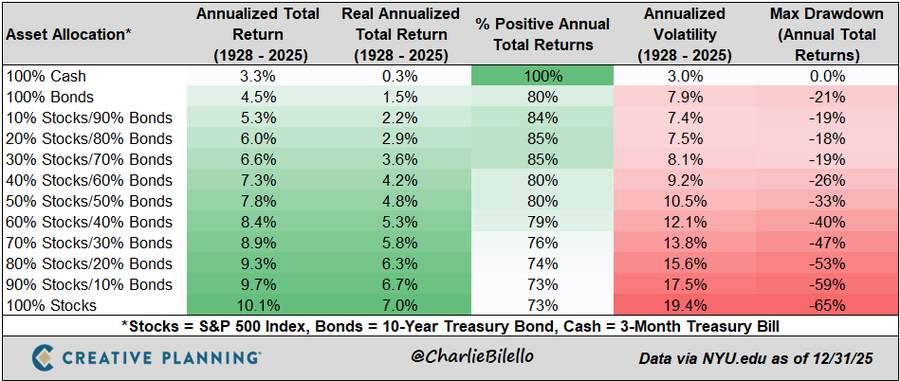
Un altro punto che secondo me merita di restare centrale è il cash.
La liquidità viene spesso criticata perché nel lungo periodo perde potere d’acquisto. Ed è vero. Ma il cash non va giudicato solo come investimento permanente. Va visto anche come munizione da usare quando il mercato offre condizioni migliori.
Avere liquidità in una fase come questa significa:
non essere costretti a rincorrere poter comprare asset migliori a prezzi più bassi mantenere lucidità operativa non dover trasformare ogni correzione in un’emergenza
Non è l’asset più brillante. Ma in certi passaggi può essere l’asset più utile.
Meno narrativa, più sostanza
Forse la parte più importante di tutto il ragionamento è questa.
Se davvero siamo in una fase avanzata del ciclo, i mercati potrebbero iniziare a premiare meno la pura narrativa e molto di più la sostanza.
Questo significa:
più attenzione a società con ricavi reali più importanza al cash flow più interesse per settori legati all’economia reale meno tolleranza verso promesse lontane e business poco resilienti
In altre parole: meno scommesse su ciò che forse diventerà importante domani, più attenzione a ciò che oggi produce utili, margini e capacità di resistere.
Conclusione
Il quadro che emerge è piuttosto coerente.
L’oro non sembra aver necessariamente concluso il suo bull market, ma sta attraversando una correzione fisiologica.
L’azionario appare in una fase di distribuzione.
L’energia resta uno dei pochi settori ancora forti.
Bitcoin sembra ancora intrappolato in una struttura da bear market, con il rischio di un’ulteriore gamba ribassista nei prossimi mesi.
La Fed, stretta tra inflazione ed economia, ha meno libertà di manovra di quanto molti pensino.
E qua si torna sempre ai due concetti cardini in finanza: strategia e diversificazione.
Se nel tuo portafoglio hai applicato correttamente questi due elementi allora puoi stare tranquillo, se non l’hai ancora fatto forse ti conviene chiamare Athena SCF.
|