|
Tuttavia il problema per le banche centrali è che questo shock arriva in un momento particolarmente delicato.
Negli ultimi mesi molte autorità monetarie hanno iniziato a ridurre gradualmente i tassi di interesse dopo il ciclo restrittivo degli ultimi anni. Un aumento persistente dei prezzi energetici potrebbe complicare questa strategia.
L’energia potrebbe costringere le banche centrali a scegliere tra sostenere la crescita o contenere l’inflazione.
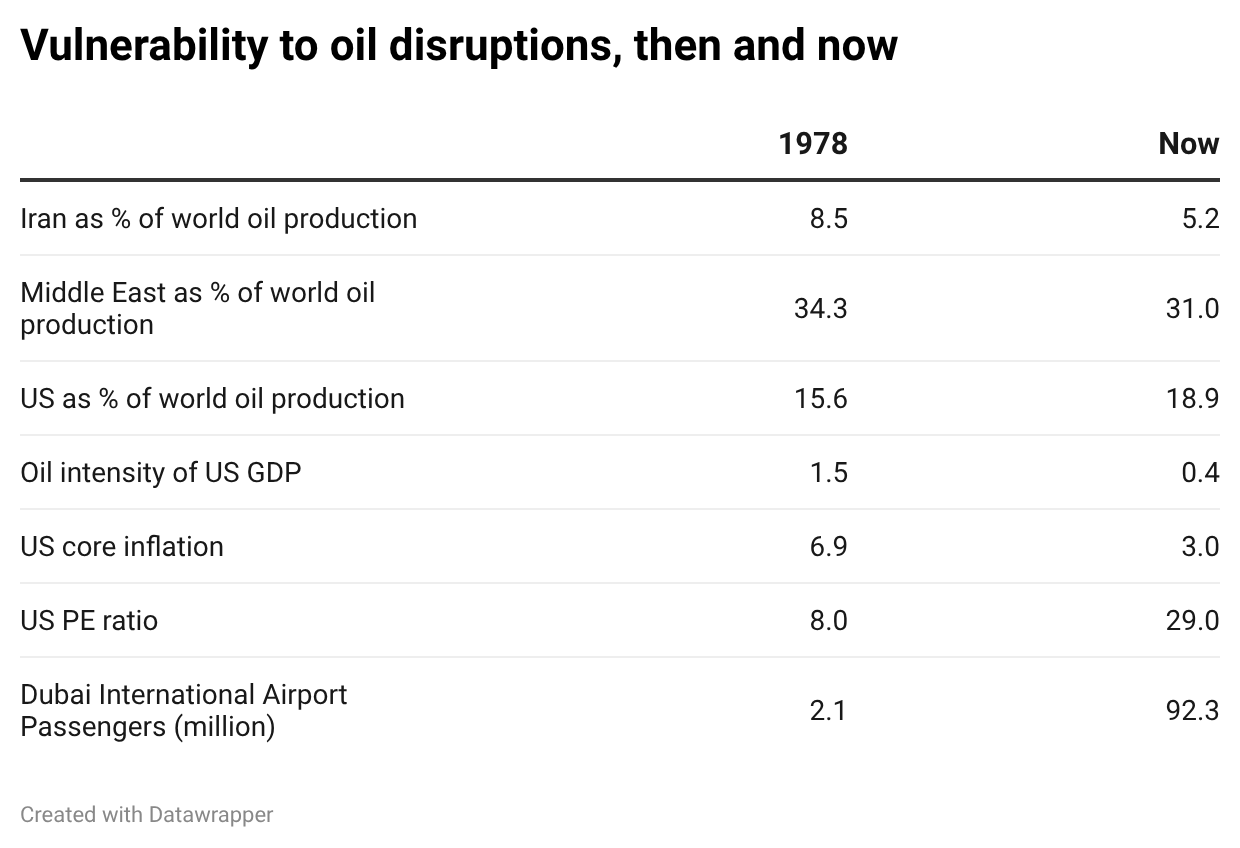
Le conseguenze di questo dilemma non sarebbero uniformi a livello globale. Le economie europee e asiatiche risultano più vulnerabili agli shock energetici perché dipendono maggiormente dalle importazioni. Gli Stati Uniti, al contrario, beneficiano di una maggiore autosufficienza energetica che rende il sistema economico relativamente più resiliente.
4. La somma delle fragilità
C’è però un aspetto ancora più importante da considerare.
La guerra con l’Iran non rappresenta uno shock isolato, ma si inserisce in un contesto economico già caratterizzato da numerose tensioni.
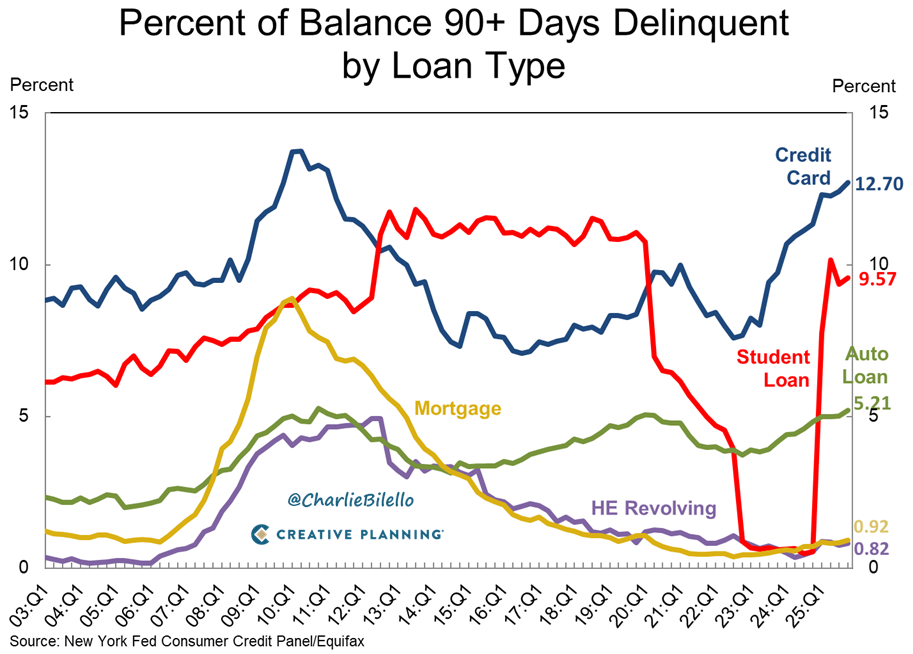
Negli ultimi anni l’economia globale ha accumulato diversi fattori di instabilità: tensioni commerciali e dazi, politiche migratorie restrittive che influenzano il mercato del lavoro, timori legati alla possibile formazione di una bolla nel settore dell’intelligenza artificiale e crescenti preoccupazioni per la stabilità finanziaria.
In particolare, molti osservatori stanno tornando a guardare con attenzione all’universo dello shadow banking, dove alcune dinamiche ricordano i meccanismi che precedettero la crisi finanziaria del 2008.
In questo contesto, il conflitto in Medio Oriente potrebbe non essere la causa principale di una crisi economica, ma potrebbe diventare un fattore di accelerazione di fragilità già esistenti.
In altre parole, il rischio non è tanto il singolo shock quanto la sua interazione con un sistema economico già sotto pressione.
5. Il costo economico della guerra
Oltre alle implicazioni energetiche e macroeconomiche, esiste poi un aspetto spesso trascurato nelle analisi di mercato: il costo diretto della guerra.
La guerra moderna è estremamente capital intensive. Gli eserciti utilizzano quantità crescenti di tecnologia avanzata, droni, missili guidati e sistemi di difesa sofisticati.
Un singolo caccia F-15, ad esempio, costa circa 97 milioni di dollari. In un recente episodio di fuoco amico tre velivoli di questo tipo sono stati abbattuti accidentalmente, generando una perdita di quasi 300 milioni di dollari in pochi minuti.
Le operazioni militari su larga scala possono raggiungere costi ancora più elevati. Un singolo attacco contro infrastrutture nucleari iraniane è stato stimato tra 2 e 2,2 miliardi di dollari in un solo giorno, mentre operazioni più estese come i bombardamenti contro i ribelli Houthi nello Yemen hanno comportato spese tra 2,7 e quasi 5 miliardi di dollari.
Se il conflitto attuale dovesse prolungarsi, il costo complessivo potrebbe facilmente superare 20-30 miliardi di dollari.
Per un bilancio federale grande come quello degli Stati Uniti queste cifre possono sembrare gestibili. Tuttavia il vero problema riguarda il costo opportunità e l’impatto fiscale nel lungo periodo.
Una guerra costosa, soprattutto se accompagnata da un consenso politico limitato, può alimentare tensioni interne e contribuire ad aumentare il deficit pubblico.
6. Il rischio di overconfidence dei mercati
Nonostante questi elementi di incertezza, i mercati azionari, in particolare quelli americani, continuano a mostrare una notevole resilienza.
Molti investitori sembrano convinti che qualsiasi shock geopolitico verrà assorbito rapidamente, come accaduto in numerose occasioni negli ultimi anni. Questa convinzione ha alimentato una strategia ormai diffusa: comprare ogni ribasso di mercato.
Il famoso buy the dip.
Si tratta però di una dinamica che può riflettere una certa overconfidence, la convinzione che le crisi possano essere sempre gestite e superate senza conseguenze significative.
I mercati obbligazionari, al contrario, appaiono più prudenti. In questo segmento stanno riemergendo timori legati all’inflazione e alla possibilità che energia e geopolitica possano complicare il percorso delle banche centrali.
In uno scenario di inflazione più persistente, anche la tradizionale funzione difensiva dei titoli di Stato potrebbe indebolirsi, generando una correlazione positiva tra azioni e obbligazioni simile a quella osservata nel 2022.
7. Cosa significa per gli investitori?
Per gli investitori il punto centrale non è tanto prevedere con precisione l’evoluzione del conflitto.
La vera questione riguarda la gestione del rischio in un contesto di forte incertezza.
Secondo alcune stime di scenario, esiste una probabilità che il conflitto si concluda in tempi limitati. In questo caso i mercati potrebbero reagire con un rimbalzo verso i massimi.
Se invece la guerra dovesse prolungarsi, il rischio ribassista potrebbe diventare più significativo, soprattutto se le tensioni energetiche dovessero alimentare una nuova ondata inflazionistica.
Lo scenario peggiore per i mercati sarebbe appunto un periodo di stagflazione: alta inflazione, stagnazione economica e alto tasso di disoccupazione.
In questa fase la strategia più razionale per molti portafogli potrebbe non essere quella di reagire impulsivamente alle notizie di breve periodo, ma piuttosto di mantenere disciplina, diversificazione e attenzione ai segnali macroeconomici più rilevanti.
Perché spesso non è il singolo evento a creare le crisi.
È il momento in cui quell’evento arriva.
Quando scoppiano guerre o crisi internazionali, la reazione immediata dei mercati è quasi sempre la stessa: incertezza, volatilità e ribassi nel breve periodo. Tuttavia la storia finanziaria mostra che, nella maggior parte dei casi, l’impatto tende a essere temporaneo.
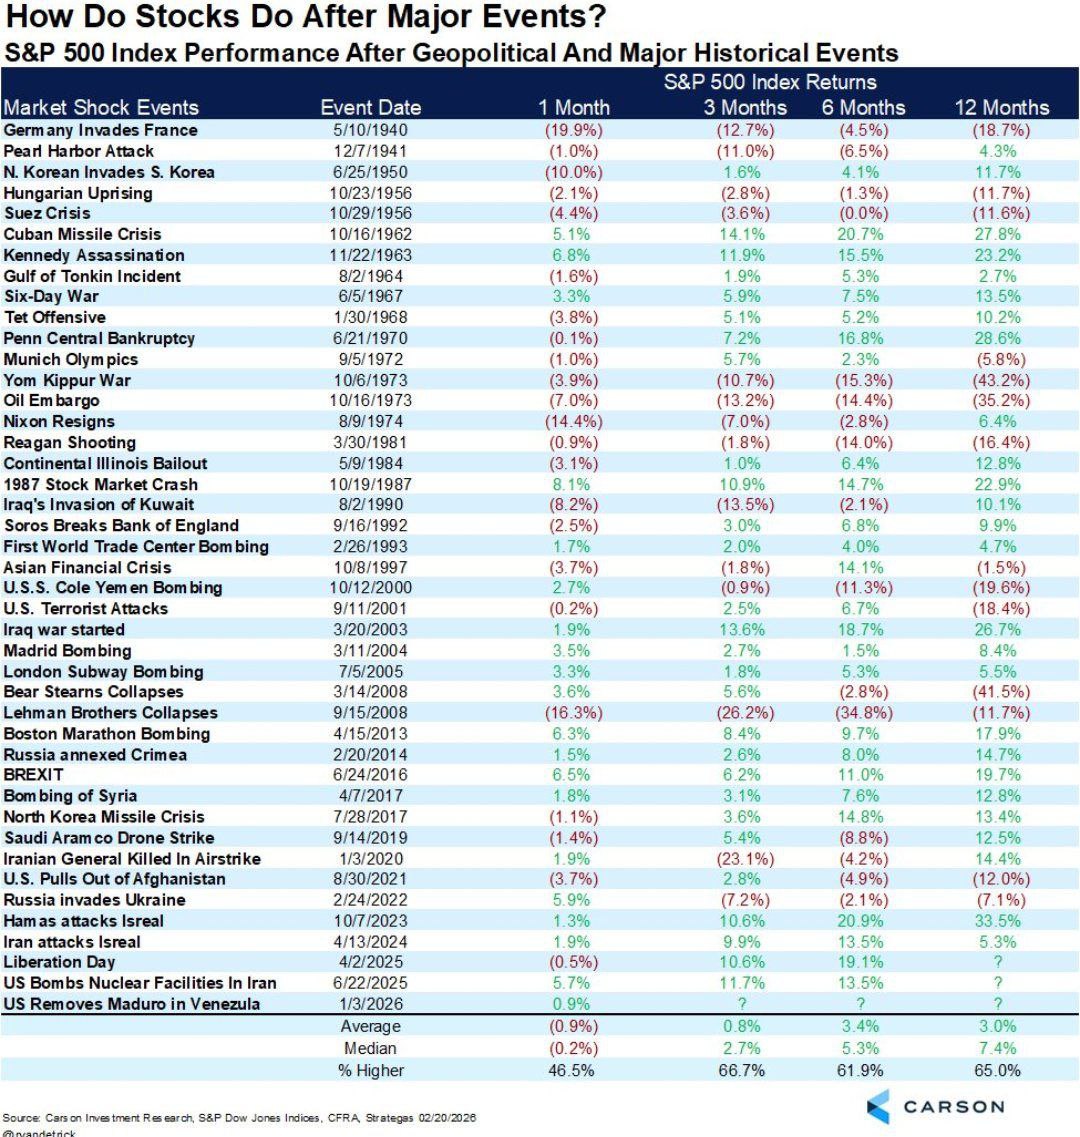
Il grafico seguente riassume la performance dell’indice S&P 500 dopo alcuni dei principali shock geopolitici e storici degli ultimi decenni: attacchi militari, crisi finanziarie, attentati terroristici e guerre.
Come si può osservare, nel breve periodo i mercati spesso reagiscono negativamente. Ma nei mesi successivi, con il graduale riassorbimento dell’incertezza, le borse tendono nella maggior parte dei casi a recuperare.
Questo non significa che ogni crisi sia uguale o che i mercati reagiscano sempre nello stesso modo. Significa però che la storia ci ricorda una lezione importante: i mercati sono spesso più resilienti degli eventi che li spaventano nel breve periodo.
|