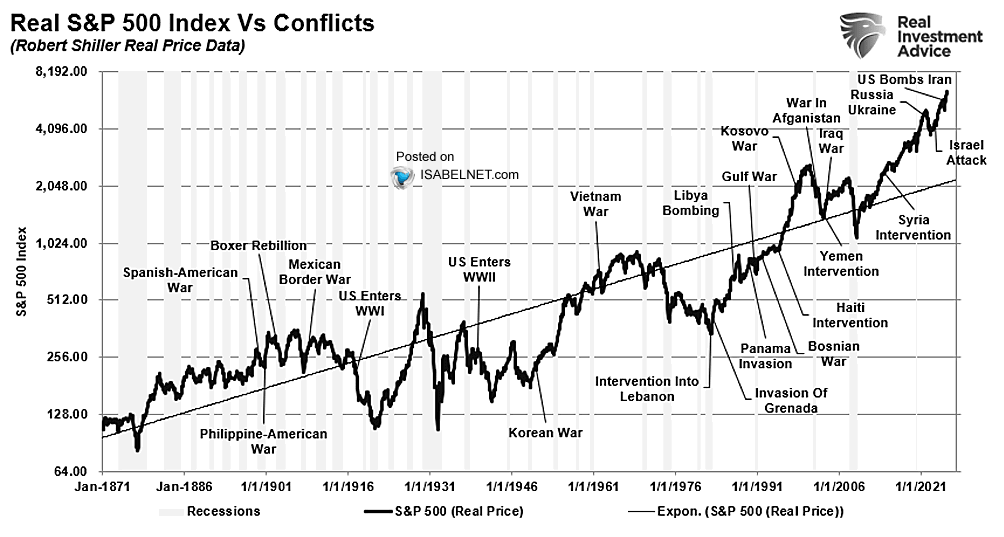
La Corte Suprema degli Stati Uniti, con una decisione 6-3, ha dichiarato illegittimi gran parte dei dazi introdotti dall’amministrazione Trump utilizzando l’International Emergency Economic Powers Act (IEEPA), stabilendo un principio chiave: il Presidente non può imporre tariffe commerciali su larga scala senza il passaggio dal Congresso.
In sostanza, la Corte ha ricordato che i dazi sono, di fatto, una tassa, e quindi rientrano nel potere legislativo.
È stata una sconfitta politica significativa per Trump, resa ancora più rilevante dal fatto che la Corte abbia una maggioranza conservatrice.
Il vero impatto sui mercati però non è arrivato dalla sentenza in sé, bensì dalla reazione immediata della Casa Bianca.
Nel giro di meno di 24 ore, l’amministrazione ha aggirato il problema invocando un’altra norma: la Section 122 del Trade Act del 1974, introducendo prima un dazio globale del 10%, poi rapidamente portato al 15%, il massimo consentito dalla legge.
Questa disposizione permette al Presidente di applicare tariffe per 150 giorni senza approvazione del Congresso.
Dopo quel periodo servirà un voto parlamentare, oppure, come temono molti analisti, l’utilizzo di nuovi strumenti legali alternativi che potrebbero rendere i dazi di fatto permanenti.
Dal punto di vista economico, la sentenza cambia meno di quanto sembri.
Ma dal punto di vista finanziario cambia moltissimo.
Le aziende americane stanno già riorganizzando supply chain e prezzi attraverso vere e proprie war room interne, mentre oltre 1.800 imprese hanno avviato azioni legali per ottenere rimborsi sui dazi precedenti, per un valore stimato superiore ai 130-140 miliardi di dollari.
Molte società hanno trasferito i costi sui consumatori, rendendo difficile dimostrare il danno economico effettivo. Il risultato è un contenzioso che potrebbe durare anni.
Nel frattempo, l’impatto macro resta tangibile. Secondo alcune stime della FED, i dazi potrebbero aggiungere circa 0,5 punti percentuali all’inflazione.
Per la FED, il problema diventa particolarmente complesso: i dazi rappresentano uno shock inflattivo da offerta, mentre l’incertezza commerciale tende a rallentare investimenti e crescita.
Una combinazione che rende più difficile il percorso di normalizzazione dei tassi.
La reazione dei mercati è stata significativa soprattutto negli Stati Uniti, dove la volatilità è aumentata e il dollaro ha mostrato debolezza relativa, mentre diversi mercati emergenti e asiatici hanno reagito in modo più costruttivo.
Un segnale che l’incertezza generata riguarda principalmente la prevedibilità della politica economica americana, più che la domanda globale.
Il punto politico invece è che l’amministrazione americana continua a ricorrere a leggi emergenziali degli anni ’70 per gestire problemi che non rappresentano vere emergenze macroeconomiche immediate.
La Section 122 nacque durante il Nixon Shock, quando gli Stati Uniti affrontavano tensioni sulla convertibilità del dollaro in oro.
Oggi viene utilizzata in un contesto completamente diverso: deficit elevato ma finanziabile, dollaro ancora valuta dominante e nessuna crisi di bilancia dei pagamenti.
Il rischio percepito dai mercati non è quindi un singolo dazio, ma la normalizzazione di uno stato di eccezione economica permanente, in cui le regole commerciali possono cambiare rapidamente senza un processo legislativo stabile.
Il paradosso è che la guerra commerciale americana non sta aumentando solo i costi del commercio globale, ma anche il premio per l’incertezza politica.
E quando la prevedibilità diminuisce, i mercati iniziano lentamente a diversificare non solo i portafogli, ma anche la fiducia geografica.
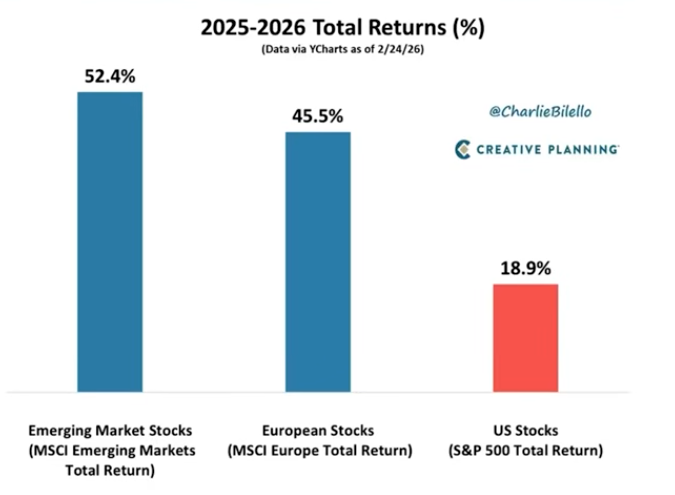
I risultati sono la sovraperformance del mercato azionario europeo e dei paesi emergenti rispetto a quello degli Stati Uniti negli ultimi 14 mesi:
|