Il vantaggio che pochi Paesi hanno
A differenza di molte economie indebitate, il Giappone è un creditore netto globale.
Dispone di oltre 1,3 trilioni di dollari di riserve valutarie, gran parte investite in Treasury americani.
Questo apre una terza strada:
contenere i rendimenti vendere asset esteri sostenere lo yen
In pratica, può distribuire il costo dell’aggiustamento tra valuta e riserve e rimandare il problema molto più a lungo di quanto molti prevedano.
Un potenziale scenario bullish (sottovalutato)
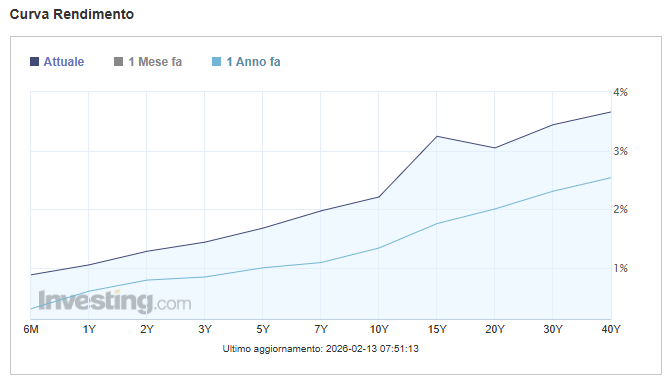
Se i rendimenti domestici diventano abbastanza interessanti, i grandi investitori giapponesi (pensioni e assicurazioni) potrebbero ridurre l’esposizione all’estero e riportare capitali in patria.
Le conseguenze?
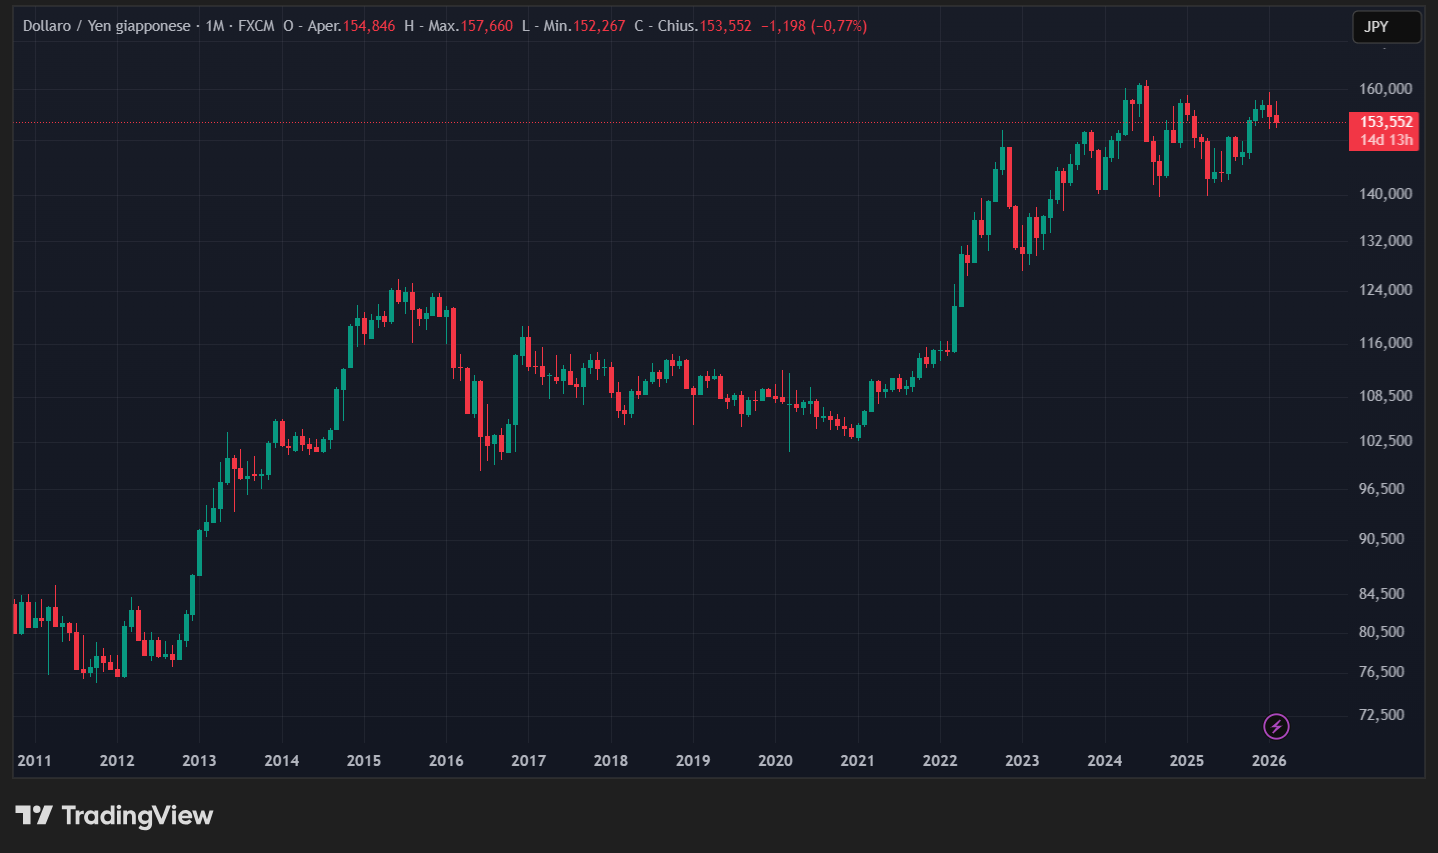
Chi investe in equity giapponesi potrebbe ottenere un doppio beneficio: performance azionaria ed apprezzamento valutario
Uno dei temi macro più interessanti dei prossimi anni.
Ma attenzione: i flussi globali contano più della politica
Il vero rischio non è necessariamente Takaichi, né il debito.
È l’interconnessione finanziaria.
Se grandi masse di capitale iniziassero a spostarsi da USA ed Europa verso il Giappone, potremmo assistere a:
Non a caso, alcuni policymaker americani osservano con attenzione questa dinamica.
Il fattore spesso ignorato: l’energia
Il Giappone importa gran parte delle materie prime.
Quando il petrolio è basso, anche uno yen debole è sostenibile: il costo delle importazioni energetiche resta contenuto e l’impatto sull’inflazione è limitato.
Quando invece il petrolio sale, uno yen debole rende le importazioni molto più costose, alimentando inflazione interna e aumentando il malcontento dei consumatori con possibili conseguenze politiche per il governo.
Il mercato energetico potrebbe diventare il vero arbitro della sostenibilità macro giapponese.
Perché il Giappone oggi è diverso dal passato
Nonostante debito elevato e demografia sfavorevole, il Paese presenta caratteristiche rare:
Dopo decenni di scetticismo, gli investitori stanno iniziando a “comprare la storia” del Giappone anche perché cercano alternative a un mercato americano percepito da molti come già molto affollato.
Il messaggio macro più importante
Il tema non riguarda solo Tokyo.
Siamo probabilmente nelle prime fasi del grande ciclo del debito sovrano globale.
I mercati tendono a ignorare questi cambiamenti finché non diventano inevitabili. E quando accade, l’aggiustamento raramente è graduale.
Il Giappone non è infatti un’anomalia del sistema finanziario globale, né un caso isolato destinato prima o poi a esplodere.
Piuttosto, rappresenta ciò che molte economie sviluppate potrebbero diventare nei prossimi decenni.
Debito elevato, crescita moderata, banche centrali sempre più coinvolte nella stabilizzazione dei mercati obbligazionari e governi chiamati a gestire un equilibrio delicato tra sostenibilità fiscale e stabilità economica: Tokyo sta già vivendo oggi quello che Stati Uniti ed Europa potrebbero affrontare domani.
In questa prospettiva, il Giappone non va osservato solo per le opportunità tattiche che può offrire ai portafogli, ma come un vero laboratorio macroeconomico.
Capire come reagirà alla pressione dei rendimenti, alla gestione della valuta e ai flussi di capitale significa ottenere indizi preziosi su come evolverà il prossimo grande ciclo finanziario globale.
Più che chiedersi se il Giappone sia un rischio, forse la domanda corretta è un’altra: quanto tempo resta prima che il resto del mondo gli assomigli?
Conclusione
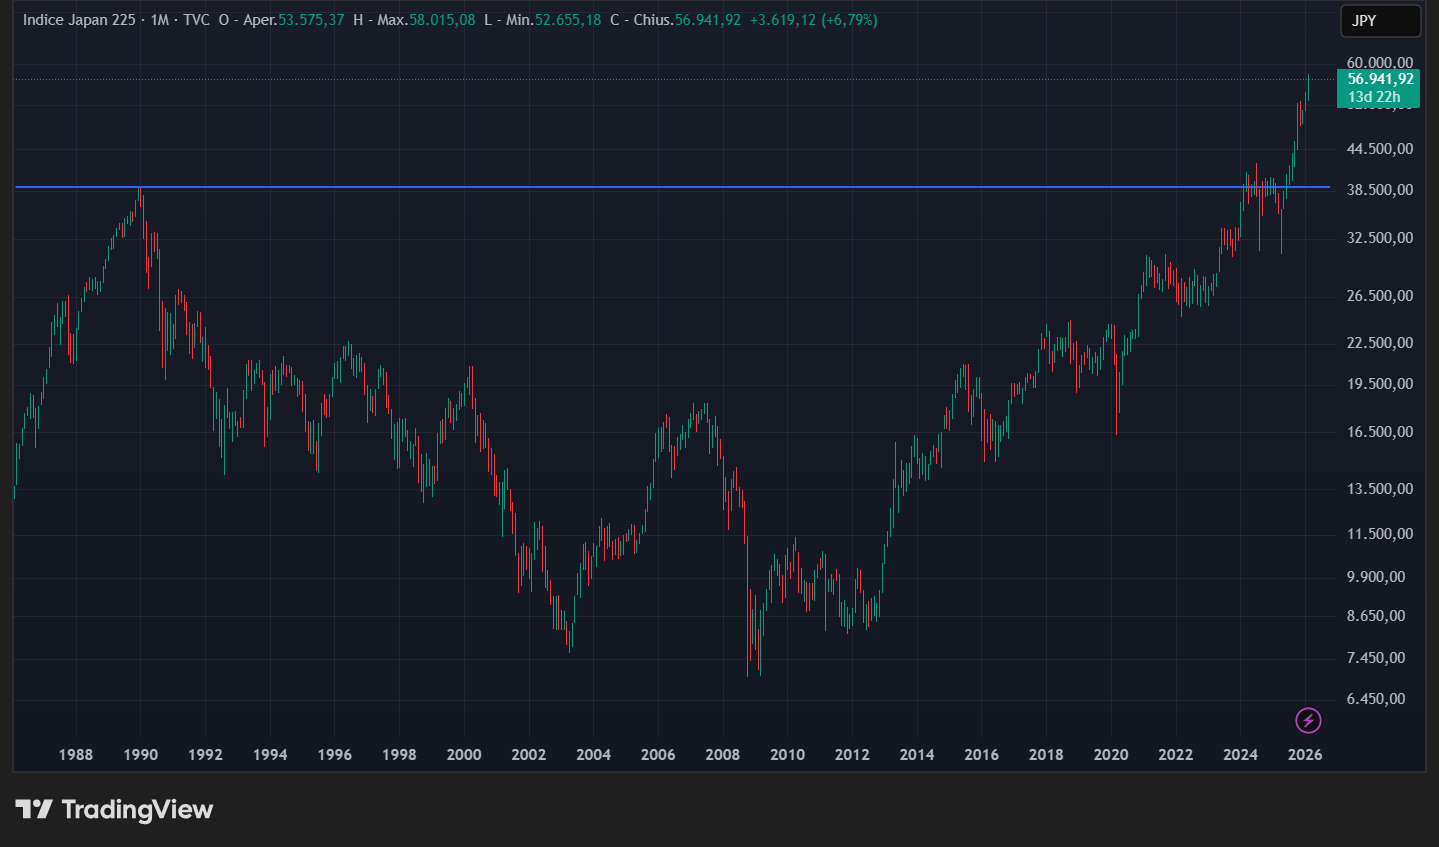
Il Giappone non appare sull’orlo di una crisi, anzi sta riemergendo come uno dei nuovi centri di gravità della finanza globale.
Dopo decenni di rendimenti compressi e crescita moderata, il Paese è entrato in una fase di trasformazione che gli investitori non possono più permettersi di ignorare.
Potrebbe diventare una delle opportunità più rilevanti del prossimo ciclo economico oppure la prima crepa capace di anticipare tensioni più ampie nei mercati globali, soprattutto se i flussi di capitale dovessero cambiare direzione.
Ciò che è davvero cambiato è il suo ruolo nel sistema finanziario: il Giappone non è più un mercato periferico, ma un osservatorio privilegiato sul futuro delle economie sviluppate.
E spesso, nella storia dei mercati, ciò che accade prima a Tokyo finisce per accadere anche altrove.
Oggi il Paese del Sol Levante pesa ancora solo per circa il 5–6% degli indici azionari globali, una quota che può salire tra il 10% e il 20% negli indici più orientati al value.
Numeri che raccontano un mercato tutt’altro che dominante soprattutto se confrontati con il passato.
Nel 1989, all’apice della bolla finanziaria, il Giappone arrivò infatti a rappresentare oltre il 37% della capitalizzazione azionaria mondiale.
Non è necessariamente destinato a tornare a quei livelli, ma questo confronto aiuta a capire quanto spazio esista tra il Giappone di oggi e quello che, in passato, è stato il vero baricentro dei mercati globali.
Ignorarlo oggi non sarebbe solo una svista. Sarebbe un errore strategico.
|