Il 2026 si apre con un avvio molto solido dei mercati finanziari globali, dopo un dicembre complesso e volatile.
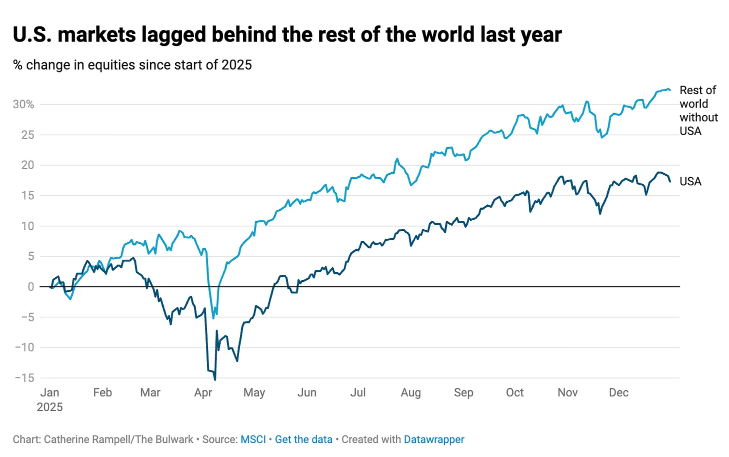
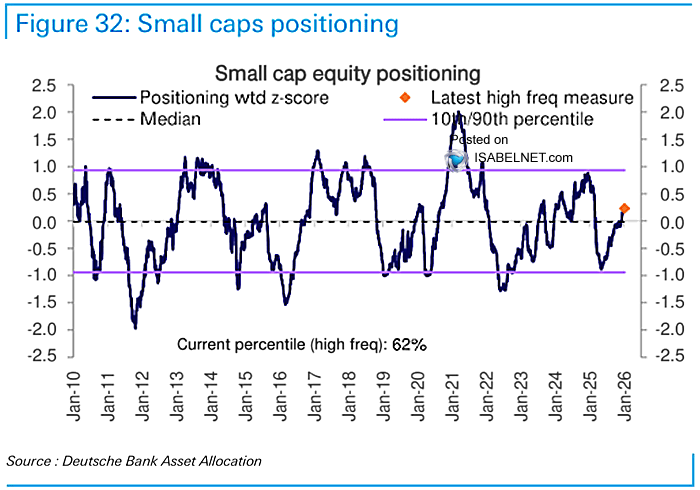
La buona tenuta dei primi giorni dell’S&P 500 rafforza il messaggio emerso a fine 2025: il mercato sta entrando in una nuova fase meno concentrata, caratterizzata da rotazioni geografiche e settoriali più ampie e da una partecipazione crescente al rialzo.
Dal punto di vista tecnico, i segnali restano costruttivi: rotture rialziste sugli indici europei, un S&P 500 in avvicinamento all’area dei 7.000 punti e un progressivo ampliamento della partecipazione al rialzo
Un contesto che, almeno per ora, suggerisce resilienza più che euforia.
Lo sfondo politico e geopolitico rimane però articolato e incerto, tipico di un anno di midterm nel secondo mandato Trump.
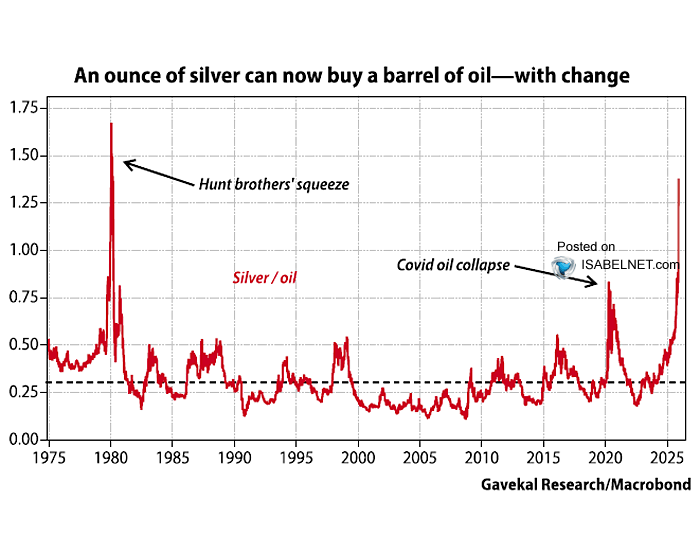
Sul piano internazionale, l’amministrazione statunitense ha intensificato il confronto strategico con la Cina, spostando il baricentro dalla guerra tariffaria, temporaneamente sospesa, al controllo delle materie prime, delle rotte commerciali e dei colli di bottiglia logistici.
Dalla pressione su Venezuela e Iran sul fronte energetico, fino alla centralità dell’Artico e della Groenlandia, la strategia americana punta a ridisegnare gli equilibri globali con costi interni apparentemente contenuti.
Parallelamente, politica fiscale, monetaria e regolatoria sembrano muoversi nella stessa direzione, sostenute da una spinta all’innovazione senza precedenti, in particolare legata all’intelligenza artificiale.
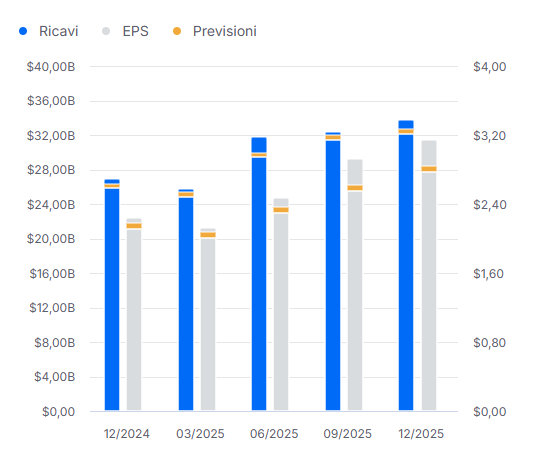
Con l’avvio della stagione delle trimestrali, l’attenzione degli investitori si concentrerà su capex e guidance sull’AI, veri indicatori della sostenibilità del ciclo.
Ed è proprio qui che emerge la grande contraddizione del 2026.
A fronte di mercati azionari solidi, inflazione sotto controllo e occupazione ancora robusta, il tema che domina il dibattito politico interno negli Stati Uniti, e sempre più anche in Europa, è quello dell’affordability: la capacità reale delle famiglie di permettersi beni essenziali come casa, auto e sanità.
L’affordability rappresenta la nuova questione sociale del XXI secolo.
Non riguarda più solo la distribuzione dei redditi, ma il rapporto sempre più squilibrato tra redditi, prezzi degli asset e costo del debito.
Negli Stati Uniti, la quota dei redditi da lavoro sul reddito nazionale è scesa dal 57% degli anni Cinquanta a circa il 50% attuale, mentre la quota dei profitti è raddoppiata.
Con l’intelligenza artificiale, questa tendenza rischia di accelerare.
Nel frattempo, il valore degli asset ha continuato a crescere più velocemente dei redditi: per acquistare una casa oggi servono in media oltre sei anni di reddito, contro poco più di due negli anni Cinquanta.
In un’economia sempre più indebitata, il livello dei tassi di interesse diventa spesso più rilevante del prezzo stesso.
Non a caso, alcuni economisti hanno stimato che, includendo il costo degli interessi, l'"inflazione percepita” abbia toccato livelli a doppia cifra negli ultimi anni.
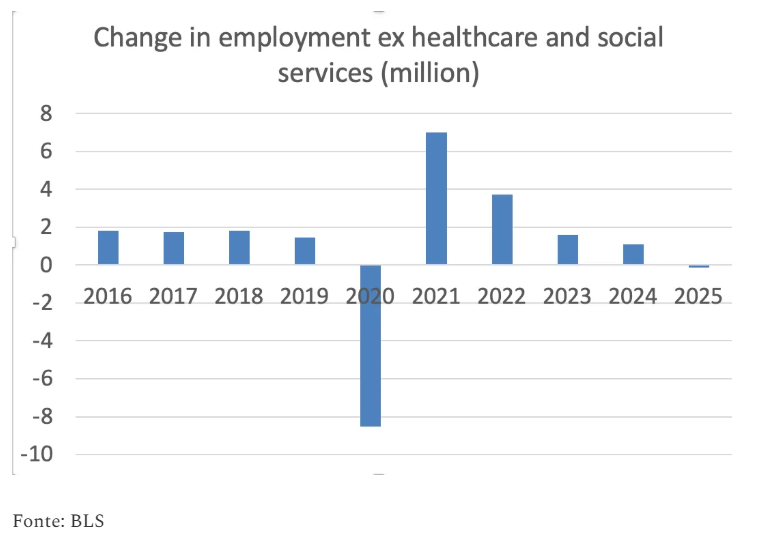
Inoltre il dato finale sull’occupazione del 2025 suggerisce una crescita del lavoro debole rispetto agli standard degli ultimi anni (pur senza una recessione “classica”).
E soprattutto, la percezione del mercato del lavoro peggiora non tanto per licenziamenti di massa, quanto per un raffreddamento delle assunzioni: un mercato in cui “non ti licenziano, ma non ti assumono” tende a pesare sulla fiducia e sul potere contrattuale dei lavoratori, alimentando la sensazione di malessere.
|