Numeri molto forti, che dovranno però essere confrontati con valutazioni di mercato già elevate e con aspettative sempre più difficili da superare.
Le banche si comportano sempre più come titoli tecnologici
Come di consueto, il primo settore a pubblicare i risultati è stato quello bancario, con nomi del calibro di JPMorgan, Bank of America, Goldman Sachs, Wells Fargo, Citigroup e Morgan Stanley.
Le principali banche statunitensi hanno aperto la stagione con risultati molto solidi, sostenuti da:
forte crescita di ricavi e utili; aumento delle commissioni provenienti da trading, IPO, fusioni e acquisizioni; crescita del margine di interesse; buona qualità del credito; consumi e domanda di finanziamenti ancora resilienti.
Nel primo semestre del 2026, i ricavi globali dell’investment banking hanno raggiunto circa 61,4 miliardi di dollari, in aumento del 24% rispetto all’anno precedente.
Tutte le principali banche statunitensi hanno superato le attese sugli utili, beneficiando della ripresa delle operazioni societarie e dell’elevata attività sui mercati.
Nonostante i risultati superiori alle attese, la reazione delle azioni bancarie è stata relativamente contenuta.
Il motivo è semplice:
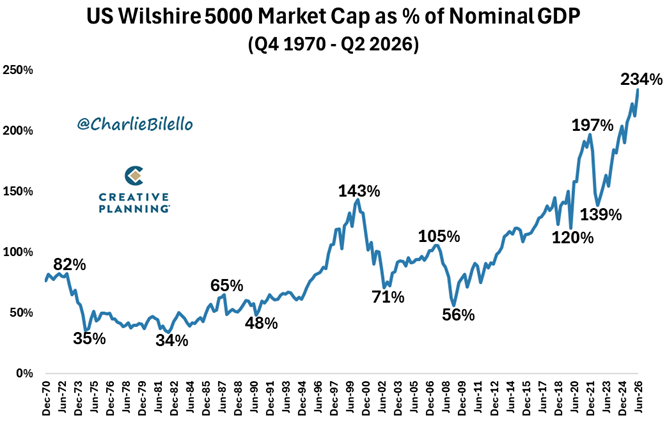
i risultati positivi erano già ampiamente previsti; i titoli bancari avevano già registrato forti rialzi; le valutazioni sono diventate più elevate; il mercato ora pretende non soltanto risultati solidi, ma anche indicazioni molto positive sui prossimi trimestri.
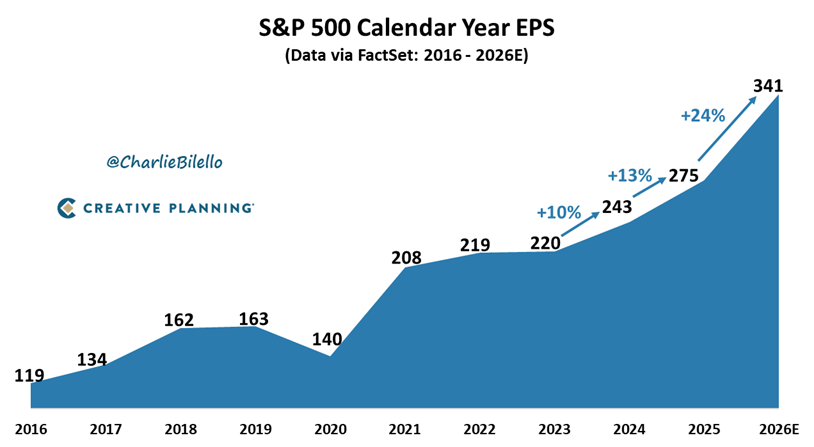
Le prime società dell’S&P 500 ad aver pubblicato i risultati hanno mostrato una crescita degli utili nettamente superiore alle previsioni. Eppure, in media, le azioni hanno reagito poco o addirittura negativamente dopo la pubblicazione dei dati.
Questo significa che quando le aspettative sono molto alte, superare le stime può non essere più sufficiente.
Perché le banche dipendono sempre più dall’intelligenza artificiale
Le banche stanno beneficiando direttamente e indirettamente del boom dell’AI.
La crescita degli investimenti nel settore sta infatti alimentando nuove quotazioni, collocamenti azionari ed emissioni obbligazionarie da parte delle grandi società tecnologiche.
Allo stesso tempo, aumenta la domanda di finanziamenti per la costruzione di data center e infrastrutture, cresce l’attività di trading sui titoli tecnologici e sui semiconduttori e si moltiplicano le operazioni di fusione e acquisizione.
In altre parole, le grandi banche americane non guadagnano più soltanto prestando denaro. Una quota crescente della loro redditività dipende dalle commissioni generate dall’attività finanziaria, dai mercati e dagli investimenti tecnologici.
Secondo alcune stime riportate durante la presentazione dei risultati di JPMorgan, gli investimenti complessivi negli Stati Uniti potrebbero ammontare a circa 4.000 miliardi di dollari, dei quali quasi 1.000 miliardi legati direttamente o indirettamente all’intelligenza artificiale.
Si tratterebbe di circa il 25% della spesa complessiva in capitale fisico, una cifra paragonabile al budget annuale della Difesa americana.
I grandi gruppi tecnologici potrebbero investire tra 650 e 725 miliardi di dollari nel 2026, con una possibile accelerazione oltre 1.100 miliardi nel 2027.
La prosperità del sistema finanziario americano è quindi sempre più collegata a Silicon Valley e alla prosecuzione del ciclo di investimenti nell’AI.
Il rischio non è necessariamente che gli investimenti nell’AI si interrompano completamente. Potrebbe bastare che crescano a un ritmo inferiore rispetto a quello già incorporato nei prezzi.
Europa verso la stagione migliore degli ultimi anni
Anche in Europa le aspettative sono positive.
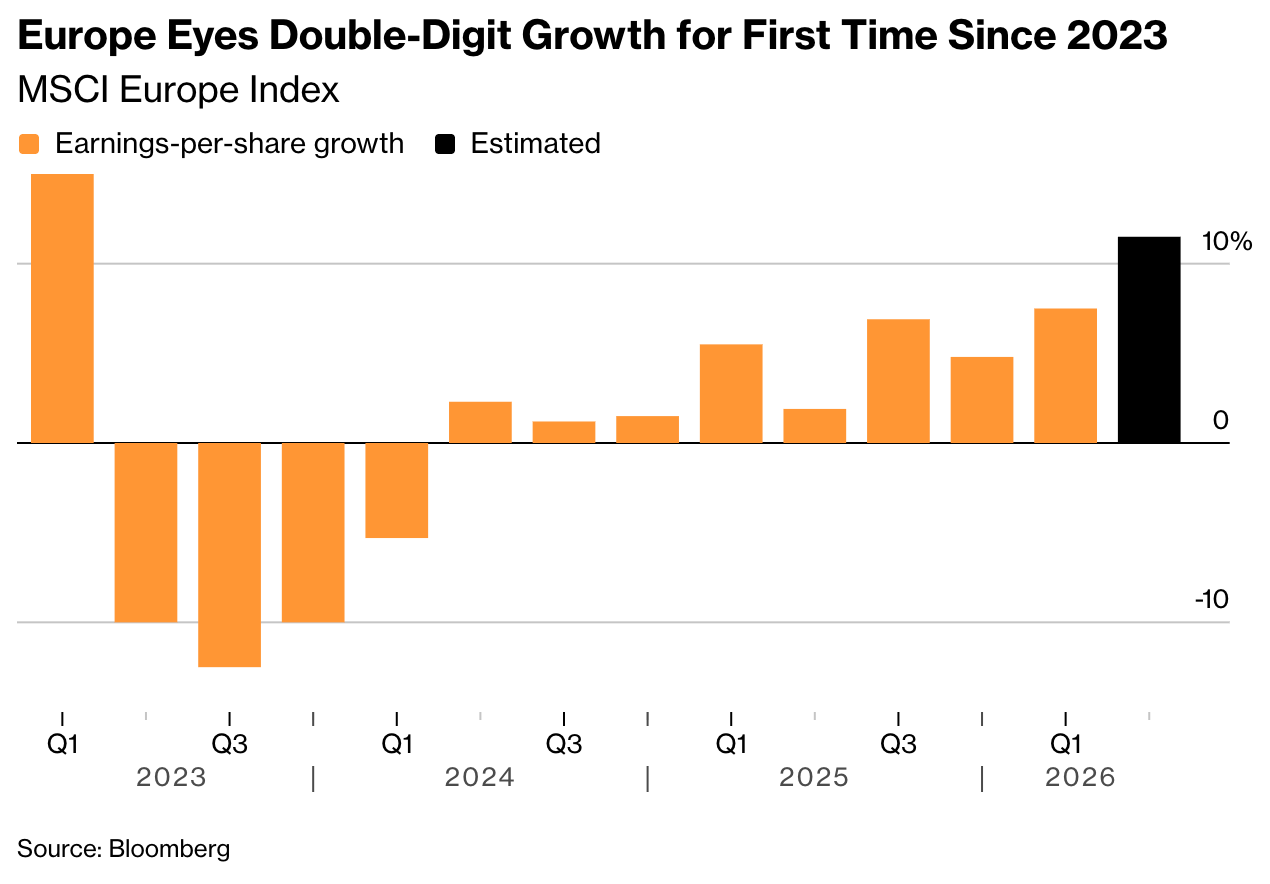
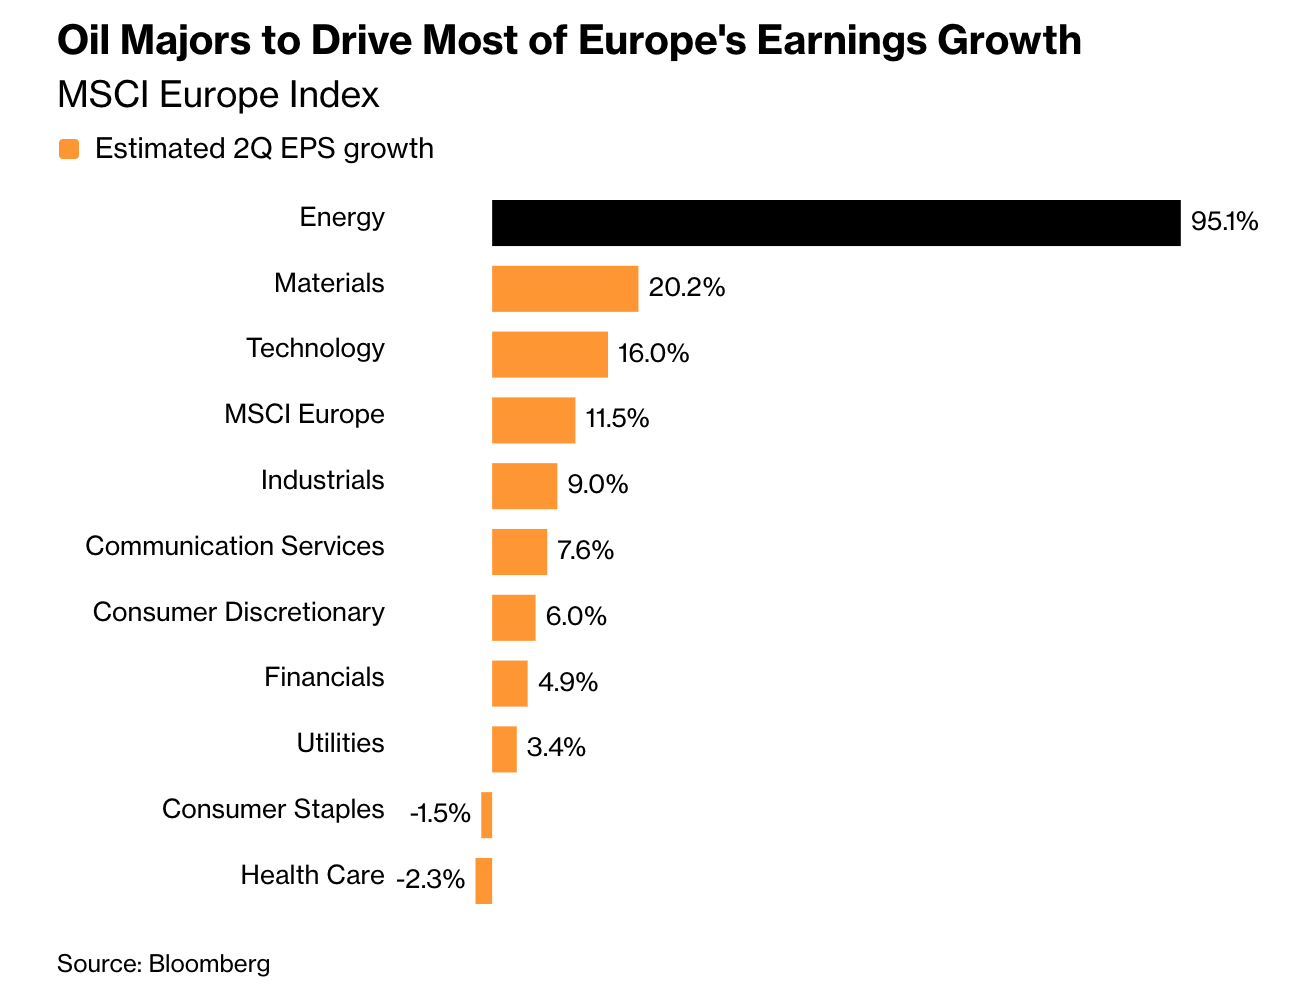
Secondo Bloomberg, l’Europa si avvia verso la stagione delle trimestrali più forte degli ultimi 3 anni, sostenuta dalle attese di risultati particolarmente brillanti per le compagnie petrolifere, le banche e i beneficiari dell'intelligenza artificiale.
Gli utili delle società dell'indice MSCI Europe sono attesi in crescita aggregata del +11,5%, il ritmo più sostenuto dal primo trimestre 2023.
|