L’inizio del 2026 è stato segnato da un evento geopolitico di portata straordinaria: gli Stati Uniti hanno rimosso e catturato il presidente venezuelano Nicolás Maduro, trasferendolo negli Stati Uniti, dove dovrà rispondere davanti ad un tribunale federale con accuse legate al narcotraffico e al terrorismo.
Un’operazione che, di fatto, ha aperto uno scenario potenziale di regime change in Venezuela e sollevato interrogativi profondi sul nuovo equilibrio geopolitico globale.
Eppure, a fronte di un evento che in altri contesti avrebbe potuto scatenare forti turbolenze, i mercati finanziari hanno reagito con sorprendente freddezza.
Nelle prime ore successive all’operazione statunitense, si sono osservati solo lievi flussi verso i beni rifugio (oro, dollaro e franco svizzero) senza movimenti disordinati.
Le borse hanno aperto debolmente ma senza shock, mentre l’indice di volatilità (VIX) si è mosso al rialzo in modo moderato.
Secondo alcuni analisti i mercati stanno distinguendo l’impatto politico immediato dalle conseguenze economiche reali, che appaiono limitate nel breve periodo.
I fondamentali restano solidi: crescita globale resiliente, politiche fiscali espansive e condizioni monetarie ancora relativamente accomodanti.
Petrolio: perché il Venezuela non muove davvero i prezzi
Il petrolio è stato il primo osservato speciale.
Inizialmente i prezzi sono scesi, poi hanno tentato un rimbalzo, ma senza un trend deciso.
Un comportamento che può sembrare controintuitivo, considerando che il Venezuela possiede circa 303 miliardi di barili di riserve, le più grandi al mondo (circa il 17% del totale mondiale).
Il punto chiave, però, non sono le riserve ma la produzione effettiva.
Il Venezuela rappresenta solo lo 0,8% dell’offerta globale di petrolio. La produzione è crollata da circa 3,5 milioni di barili/giorno negli anni ’90 a meno di 1 milione oggi. Il greggio venezuelano è extra-heavy crude, difficile e costoso da estrarre e raffinare. Il costo di produzione in alcune aree supera gli 80 dollari al barile, a fronte di un prezzo di mercato intorno ai 60 dollari.
In altre parole, non si tratta di petrolio “pronto all’uso”.
Servirebbero anni, forse decenni, e investimenti stimati intorno ai 100 miliardi di dollari in dieci anni per riportare la produzione a livelli prossimi ai 2 milioni di barili/giorno.
Secondo Goldman Sachs, anche in questo scenario ottimistico l’impatto sui prezzi sarebbe limitato a circa –4 dollari al barile entro il 2030.
Nel brevissimo termine, paradossalmente, l’effetto è opposto a quello che molti immaginano.
Le difficoltà logistiche e le restrizioni operative hanno già portato alla chiusura temporanea di parte della produzione, con stime di circa 300.000 barili/giorno messi offline.
Tuttavia, anche questo dato è troppo contenuto per scuotere un mercato globale attualmente in eccesso di offerta.
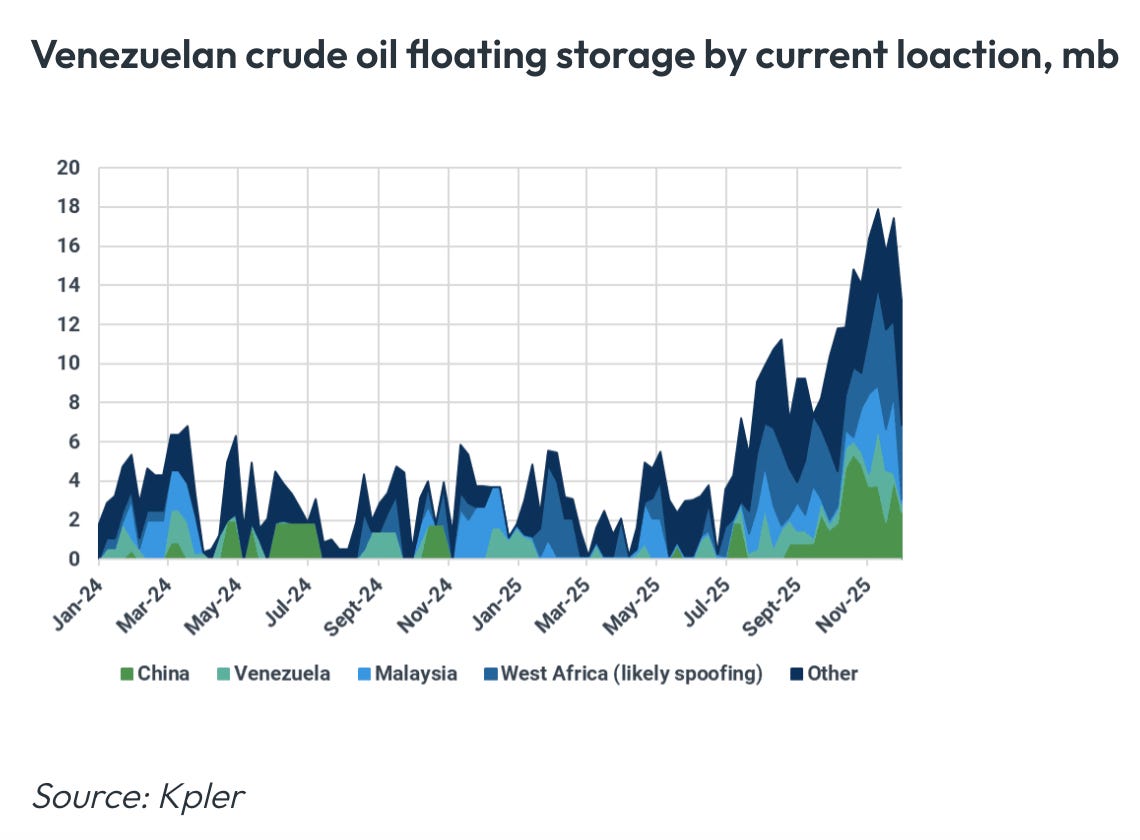
Inoltre, le esportazioni venezuelane (dirette soprattutto verso Cina e Cuba) risultano in parte bloccate, ma i dati di shipping indicano che la Cina dispone ancora di scorte sufficienti fino a febbraio o marzo, riducendo il rischio di shock immediati.
|