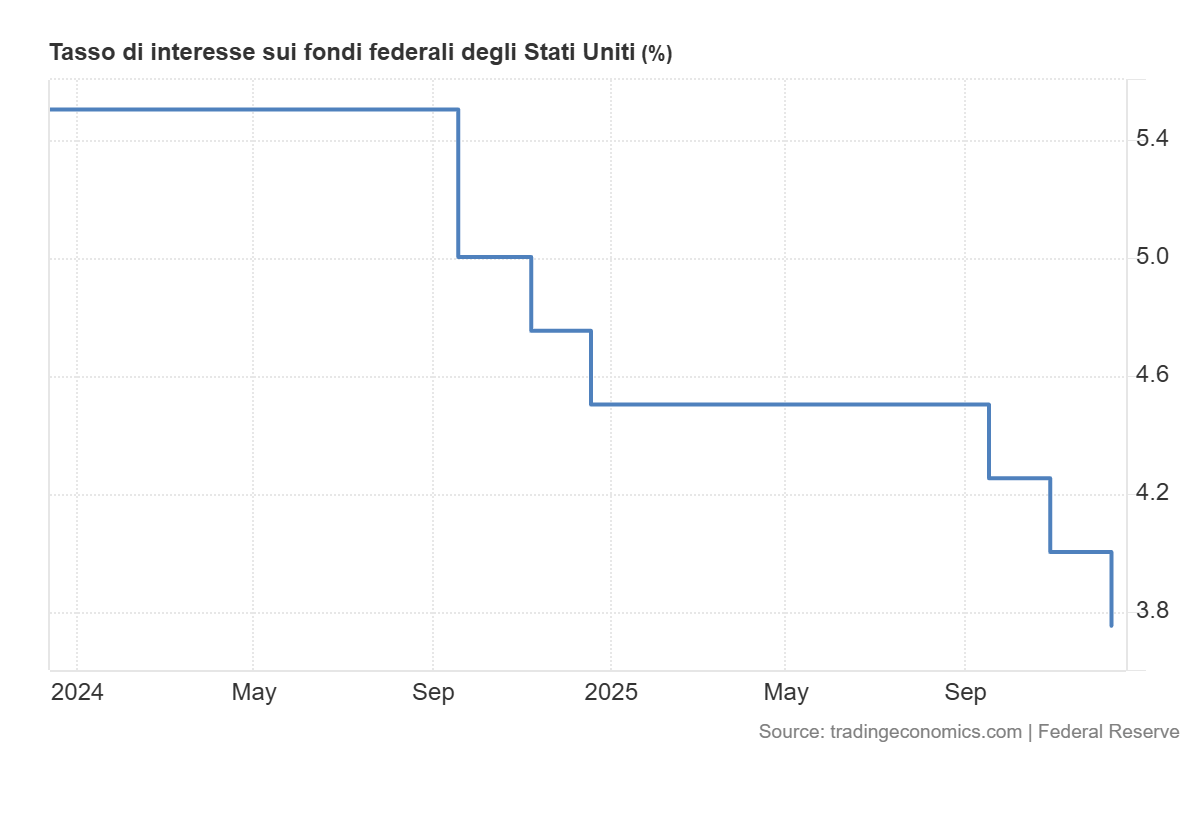
Come ampiamente previsto dai mercati, la Federal Reserve ha tagliato i tassi di interesse di 25 punti base, portando il target range dei Fed Funds al 3,50%-3,75%.
Il FOMC riconosce che l’attività economica continua a crescere a un ritmo moderato, ma evidenzia segnali di raffreddamento sul fronte del mercato del lavoro.
Gli indicatori più recenti mostrano infatti un rallentamento della crescita dell’occupazione e un aumento del tasso di disoccupazione, mentre l’inflazione rimane su livelli ancora elevati.
In questo contesto, la FED sottolinea che l’incertezza sulle prospettive economiche resta elevata, con rischi crescenti sul lato occupazionale.
Proprio questo equilibrio più fragile tra inflazione e lavoro ha giustificato il taglio odierno, mantenendo però un approccio prudente per le prossime mosse.
Sul fronte operativo, la banca centrale ha annunciato che gli acquisti di Treasury Bills inizieranno il 12 dicembre, con un ammontare di 40 miliardi di dollari nei successivi 30 giorni.
Si riparte quindi, come annunciato, con il Quantitative Easing.
La FED ha però ribadito che tempistica ed entità di eventuali ulteriori aggiustamenti dei tassi saranno valutati meeting dopo meeting, sulla base dei dati macroeconomici in arrivo.
Le nuove stime della FED mostrano una revisione al rialzo del quadro di crescita nel medio termine:
PIL reale: 1,7% nel 2025, 2,3% nel 2026, 2,0% nel 2027, 1,9% nel 2028 e 1,8% nel lungo periodo Disoccupazione: invariata al 4,5% nel 2025, 4,4% nel 2026 e 4,2% dal 2027 in avanti PCE core: 3,0% nel 2025, 2,4% nel 2026, 2,1% nel 2027 e 2,0% dal 2028 in avanti
La mediana delle proiezioni sui Fed Funds è vista al 3,6% nel 2025, 3,4% nel 2026, 3,1% nel 2027-2028 e 3,0% nel lungo periodo.
Questo implica che il mercato sconta un ulteriore taglio nel 2026 e uno nel 2027.
Durante la conferenza stampa, Jerome Powell ha ribadito che le prospettive su inflazione e occupazione non sono cambiate in modo significativo rispetto all’ultima riunione.
Il rallentamento delle assunzioni, ha spiegato, è dovuto in parte alla crescita più lenta della forza lavoro, ma anche a una domanda meno dinamica.
Dal lato reale dell’economia, i consumi restano solidi e gli investimenti fissi delle imprese continuano a crescere, mentre il settore immobiliare rimane un punto di debolezza, fortemente sensibile al livello dei tassi.
Powell ha sottolineato che la FED si trova ora all’interno di un intervallo plausibile di tasso neutrale, una condizione che consente maggiore flessibilità nel decidere se interrompere temporaneamente i tagli o procedere con un ulteriore allentamento.
Guardando al prossimo meeting di gennaio, Powell ha evidenziato che arriverà un flusso molto ampio di dati macro, potenzialmente in grado di ridurre parte dell’attuale incertezza.
Per quanto riguarda gli acquisti di Treasury, questi potrebbero rimanere elevati ancora per alcuni mesi.
L’impatto inflazionistico dei dazi, invece, dovrebbe raggiungere il picco intorno al primo trimestre del 2026 e attenuarsi nella seconda metà dell’anno, rappresentando una componente significativa dell’attuale eccesso di inflazione.
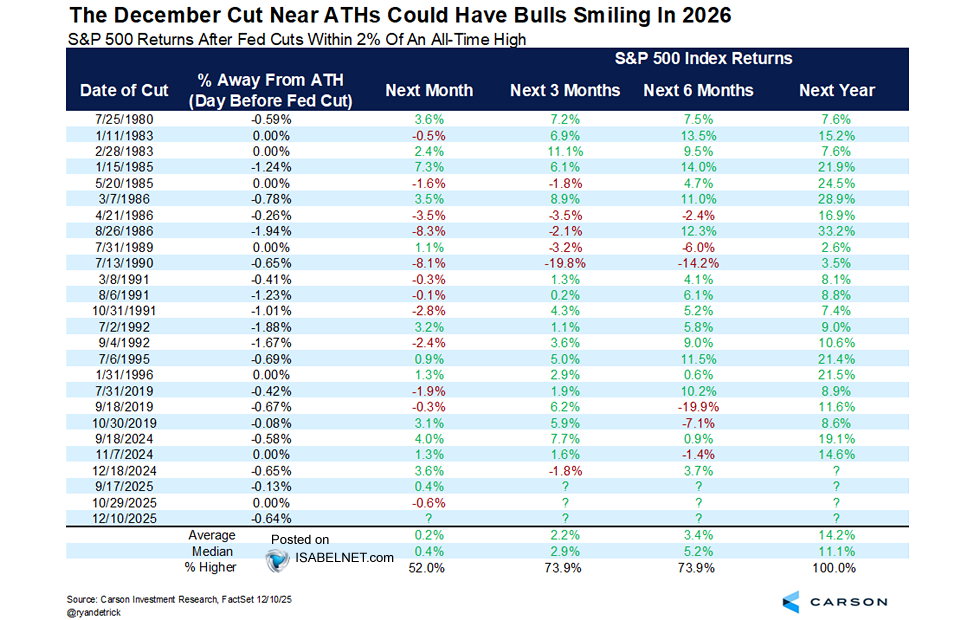
Passando brevemente ai mercati, dal 1980 in poi, ogni volta che la FED ha avviato un allentamento della politica monetaria con l’S&P 500 scambiato entro il 2% dai massimi storici, l’indice ha sempre registrato un rialzo nei 12 mesi successivi, con un rendimento medio pari al 14,2%.
|