Questa settimana mi sono imbattuto in un’intervista molto interessante tra Michael Lewis e Michael Burry.
Se non li conosci te li presento brevemente.
Michael Lewis è un celebre giornalista e saggista finanziario americano, autore di bestseller come “The Big Short”, “Moneyball” e “The Blind Side”, i cui libri sono spesso diventati film di successo, e scrive per il New York Times, analizzando crisi economiche e fenomeni sociali.
Michael Burry è un investitore e gestore di hedge fund statunitense (Scion Capital), famoso per aver previsto e guadagnato enormemente dalla crisi dei mutui subprime del 2008, una storia raccontata in "The Big Short".
Ti anticipo subito che quanto segue è una critica diretta al modello di investimento adottato dalla maggior parte delle società di consulenza finanziaria e, in parte, anche da Athena SCF. Si mette infatti in discussione l’index investing, la gestione passiva e l’uso degli ETF. Proprio per coerenza e trasparenza, ho scelto di portarti anche argomenti che vanno controcorrente rispetto al nostro approccio abituale.
Nell’intervista Burry spiega perché oggi è più disorientato che in qualsiasi altro periodo della sua carriera, persino rispetto al 2000 e al 2008.
Il motivo principale è l’enorme massa di capitali passivi che domina il mercato azionario.
Burry dice che oggi il mercato è guidato non da investitori attivi che analizzano le aziende, ma da flussi automatici di:
Queste masse si muovono tutte insieme, senza distinzione tra:
Burry spiega a Lewis che la rivoluzione degli ETF e dei fondi indicizzati ha modificato la natura stessa dei mercati:
più del 50% del capitale investito segue strategie passive; meno del 10% è gestito attivamente da analisti che fanno vera selezione titoli; il resto è composto da modelli quantitativi, smart beta, fondi sistematici e trading speculativo.
Il risultato è un mercato che non riflette più il valore delle singole aziende, ma solo i flussi in entrata e uscita dagli ETF.
“Quando arriva denaro, finisce automaticamente sulle stesse sette mega-cap. Quando esce denaro, vende tutto. Non esiste più l’arbitraggio di valore.”
Burry sottolinea come gli hedge fund siano oggi travolti dal potere degli indici:
Se Amazon annuncia chip più efficienti di Nvidia, un tempo, un gestore comprava Amazon e shortava Nvidia. Oggi non funziona più: i flussi degli ETF continuano a comprare Nvidia solo perché pesa di più negli indici.
Il rischio, dice Burry, è che la selettività del mercato scompaia e tutto diventi un’unica scommessa sulle mega-cap americane.
Secondo Burry, la struttura attuale dei mercati ha creato un nuovo tipo di fragilità:
Nel 2000 crollò solo la tecnologia. Nel 2008 esplose il credito. Nel prossimo crash, secondo lui: “Non scenderà un settore. Scenderà tutto insieme.”
Il motivo è la correlazione forzata dagli ETF: se gli indici vendono, vendono ogni componente in proporzione ai pesi, indipendentemente dai fondamentali.
Questa dinamica, afferma Burry, renderà il prossimo drawdown “più veloce e più violento” di quelli del passato.
Ora cerchiamo di capire però quali settori e quali paesi sarebbero più colpiti da un crollo guidato dalla gestione passiva.
I più esposti sono quelli dove il passivo è più dominante.
In primis gli Stati Uniti, soprattutto S&P500 e Nasdaq.
È qui che si concentra oltre l’80% del patrimonio globale investito in ETF.
I due indici americani sono diventati strutturalmente dipendenti dai flussi passivi.
In secondo luogo il settore tecnologico (AI, semiconduttori, software) di conseguenza le Big Tech (Nvidia, Microsoft, Apple, Meta, Amazon..).
Al terzo posto gli indici sui paesi sviluppati fortemente “USA-centrici”:
MSCI World: 70% USA ACWI: 62% USA
Infine gli ETF a leva e tematici.
Sono strumenti che amplificano la direzione del mercato e di conseguenza diventano i primi a subire liquidazioni forzate.
Come si può proteggersi da un crash a “correlazione totale”?
ridurre la concentrazione sullo S&P500: abbassare il peso e affiancare strategie value, small cap, quality diversificare geograficamente per davvero: Europa, Paesi Emergenti, Cina.. ridurre il rischio tech: evitando ETF tematici concentrati diversificare per asset class: investire anche in asset reali come oro e bitcoin
Dopo aver spiegato nel dettaglio le criticità sul mercato a gestione passiva riscontrate da Burry voglio però spiegare perché ad oggi secondo me resta comunque la strategia di investimento migliore.
La sua critica è reale ma riguarda un problema sistemico, non il singolo investitore.
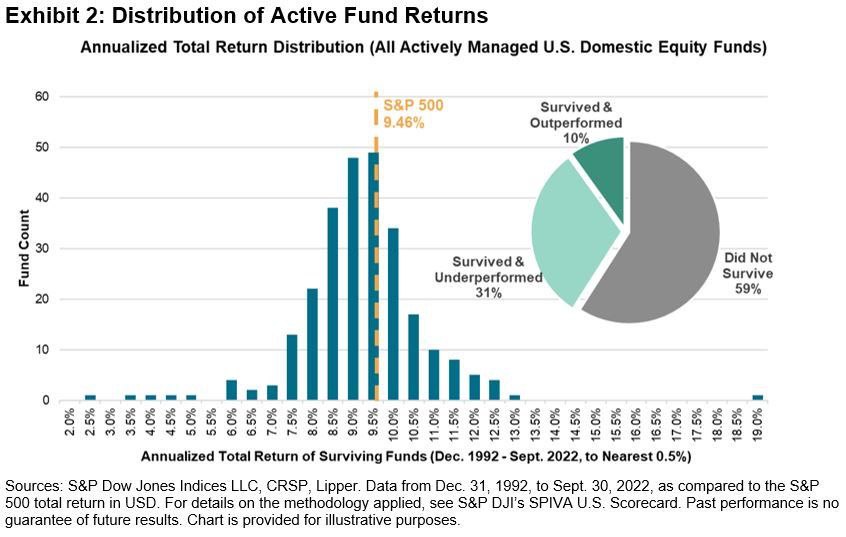
Per il 95% degli investitori la gestione passiva rimane superiore per 4 motivi chiave:
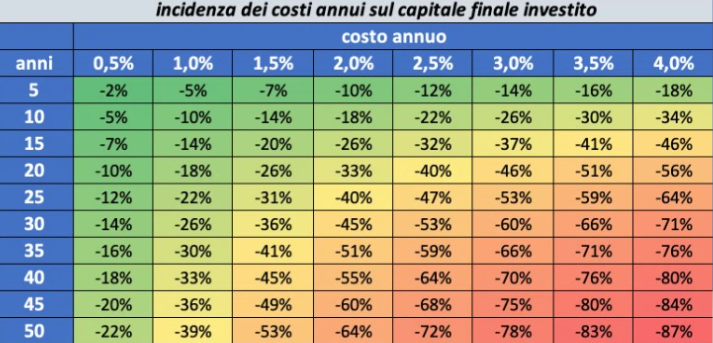
1. I costi sono infinitamente più bassi
|