Qualche giorno fa stavo parlando con mio padre.
Parlando di un’analisi di portafoglio che avevo fatto su un portafoglio strutturato con prodotti postali (buoni postali, polizze multiramo, fondi comuni di investimento) siamo finiti per ragionare dell’impatto dei costi bancari e di quanto si spende davvero per investire.
Ad un certo punto ci siamo resi conto di una cosa:
Quando si investe, tutti vogliono parlare di passato e futuro, ma quasi nessuno parla del presente.
Eppure è proprio lì che si nasconde la cosa più importante.
Il passato
Sui rendimenti storici non ci sono discussioni: esistono dati, serie storiche, backtest, analisi statistiche.
Possiamo vedere come ha performato l’azionario globale negli ultimi 50 anni, come si è comportato l’oro durante le crisi, quanto hanno reso i bond nei vari cicli economici.
Il passato è la parte più facile: è scritto, misurato, verificabile.
Il futuro
Poi c’è il futuro.
Le aspettative di rendimento, i modelli, le previsioni, le simulazioni.
È il valore futuro di un determinato asset che ci entusiasma di più: provare a capire dove saranno i mercati tra 10, 20, 30 anni.
Quanto potrà rendere il mercato, quali saranno i nuovi trend del futuro, quali paesi sovraperformeranno gli Stati Uniti.
Ma il futuro, per definizione, non è certo.
Possiamo stimarlo, non controllarlo.
Il presente
E finalmente arriviamo al presente, il fulcro del nostro ragionamento.
Perché c’è una sola cosa che possiamo conoscere con assoluta certezza oggi, prima ancora di parlare di rendimenti passati o futuri:
I costi.
Quanto ci costa investire:
Quanto costano i tuoi fondi bancari? Quanto costa il tuo fondo pensione ogni anno? A quanto ammontano le commissioni di compravendita nella tua banca? Qual'è la differenza tra pagare il 3% o il 0,3% all’anno? Quanto perdi, davvero, in dieci anni?
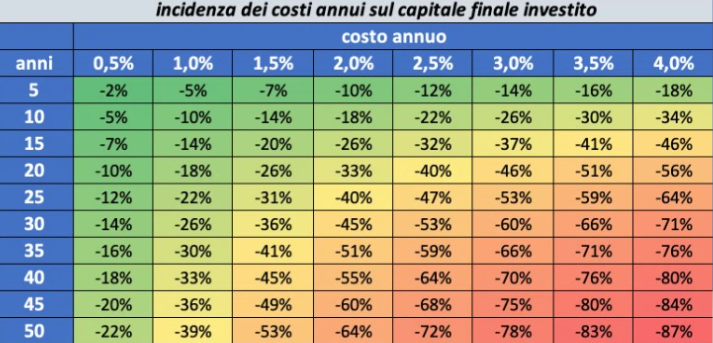
Questo grafico mostra l’incidenza annuale dei costi sul capitale investito:
|