Oggi era inevitabile non parlare della trimestrale più importante di questo trimestre, quella dell’azienda con il peso maggiore nella storia dell’S&P 500 (8,6%) e una capitalizzazione che supera i 4,5 trilioni di dollari.
NVIDIA ha pubblicato risultati che confermano, e in parte rafforzano, la narrativa dominante: la domanda di intelligenza artificiale è insaziabile e l’azienda guidata da Jensen Huang continua a dominarla con margini e volumi senza precedenti.
NVIDIA ha battuto le stime su tutte le principali metriche operative e finanziarie:
Ricavi totali: 57,006 miliardi $ (attese: 55,189 mld) EPS adjusted: 1,30 $ (attese: 1,26 $) EBIT adjusted: 37,752 miliardi $ (attese: 36,456 mld) Margine lordo: 73,6% (in linea con attese 73,66%)
L’azienda continua a macinare crescita trimestre dopo trimestre, con ricavi che avanzano di circa 10 miliardi di dollari ogni trimestre, un ritmo senza precedenti per un gruppo di tali dimensioni.
L’AI rimane il motore principale della trimestrale con i Data Center, che rappresentano il 90% del fatturato segnando ricavi per 51,215 miliardi $, oltre le attese a 49,343 mld, +66% anno su anno.
Jensen Huang ha definito la domanda di AI “off the charts”, con tutte le GPU Blackwell (nuova generazione di processori per l’intelligenza artificiale) per il cloud già sold out e una pressione competitiva molto bassa.
Per il quarto trimestre dell’anno fiscale 2026, il management si aspetta:
Ricavi: 65 miliardi $ (+/- 2%) Margine lordo: 75% (+/- 50 bps) Spese operative: ~ 5 miliardi $
Una guidance nettamente superiore al consensus, a conferma che la crescita non sta rallentando ma anzi, sta accelerando.
Nvidia risulta essere l’azienda più performante negli ultimi 20 anni (+72.504%), superando aziende del calibro di Netflix, Booking, Apple e Amazon.
Negli ultimi 5 anni è seconda solo a Super Micro Computer, segue terza Palantir:
NVIDIA ha assunto un ruolo da protagonista nella costruzione dell’infrastruttura globale dell’intelligenza artificiale, stringendo alleanze che vanno ben oltre la semplice fornitura di chip.
Con OpenAI ha siglato un accordo per la realizzazione di almeno 10 gigawatt di sistemi, con investimenti che raggiungono i 100 miliardi di dollari.
Tra le altre partnership chiave troviamo anche quelle con Brookfield Asset Management, Cisco Systems e ABB.
A queste si aggiunge la più recente novità: Anthropic ha firmato una vasta alleanza con NVIDIA (e con Microsoft) per scalare il suo modello AI “Claude” sulla piattaforma Azure e utilizzare l’hardware NVIDIA “Grace Blackwell” e “Vera Rubin”.
Anthropic si impegna ad acquistare fino a 1 gigawatt di potenza computazionale, mentre NVIDIA e Microsoft investiranno rispettivamente fino a circa 10 miliardi e 5 miliardi di dollari nella startup.
Nella giornata di contrattazione di giovedì (la trimestrale è stata pubblicata mercoledì nel post market) il titolo ha però segnato un -3,15%.
Ci sono tre motivi principali che spiegano la discesa del titolo nonostante la trimestrale positiva:
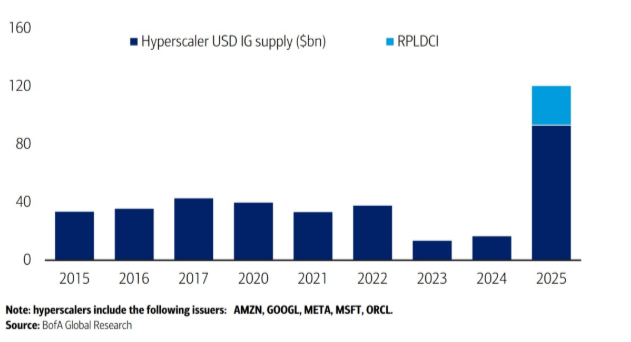
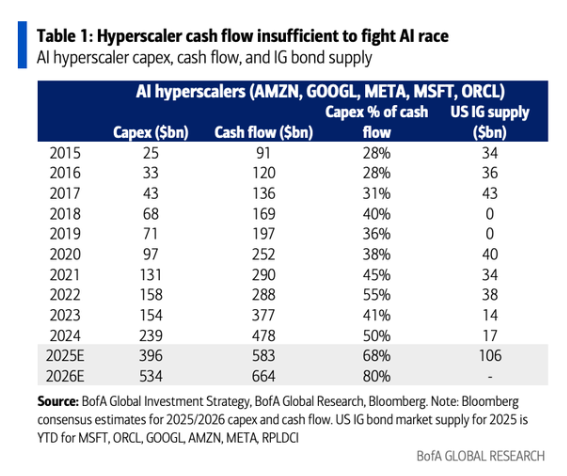
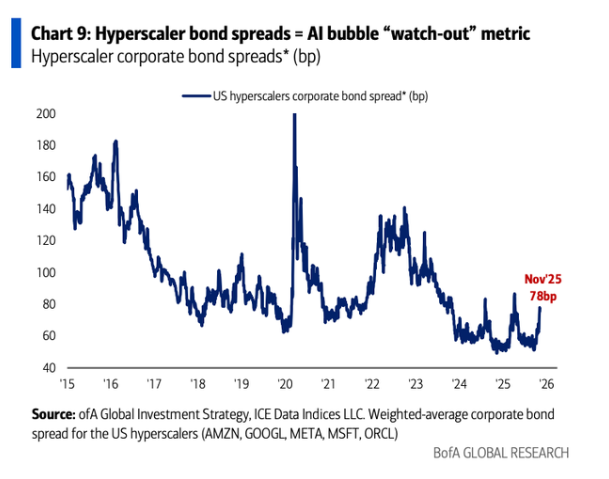
L’aumento dei target price da parte delle banche d’affari ha creato aspettative enormi sull’intero ecosistema AI. Se Nvidia corre così, anche hyperscaler e startup dovrebbero sostenere lo stesso ritmo di investimenti. Questo ha alimentato dubbi sulla reale sostenibilità dei loro capex e del debito. Sono emersi sospetti, non confermati, sulla trasparenza dell’auditor di OpenAI e sull’ipotesi, tutt’altro che certa, che Nvidia possa utilizzare forme di vendor financing, cioè finanziare i clienti e registrare vendite non ancora incassate. Questi elementi hanno generato nervosismo sui mercati. I dati sul lavoro USA, negativi e per di più aggiornati solo a settembre, hanno innescato un’ondata di vendite algoritmiche che ha amplificato il movimento ribassista sul settore tech e su Nvidia.
|