La ripresa del conflitto tra Stati Uniti e Iran, con attacchi alle infrastrutture iraniane e al traffico commerciale nello Stretto di Hormuz, ha riportato tensione sui mercati finanziari.
Il petrolio Brent è risalito fino a circa 80 dollari al barile, dopo essersi avvicinato ai 70 dollari, alimentando i timori di una nuova accelerazione dell’inflazione.
Il rialzo del greggio ha penalizzato i titoli di Stato, provocando un calo dei prezzi delle obbligazioni e un aumento dei rendimenti.
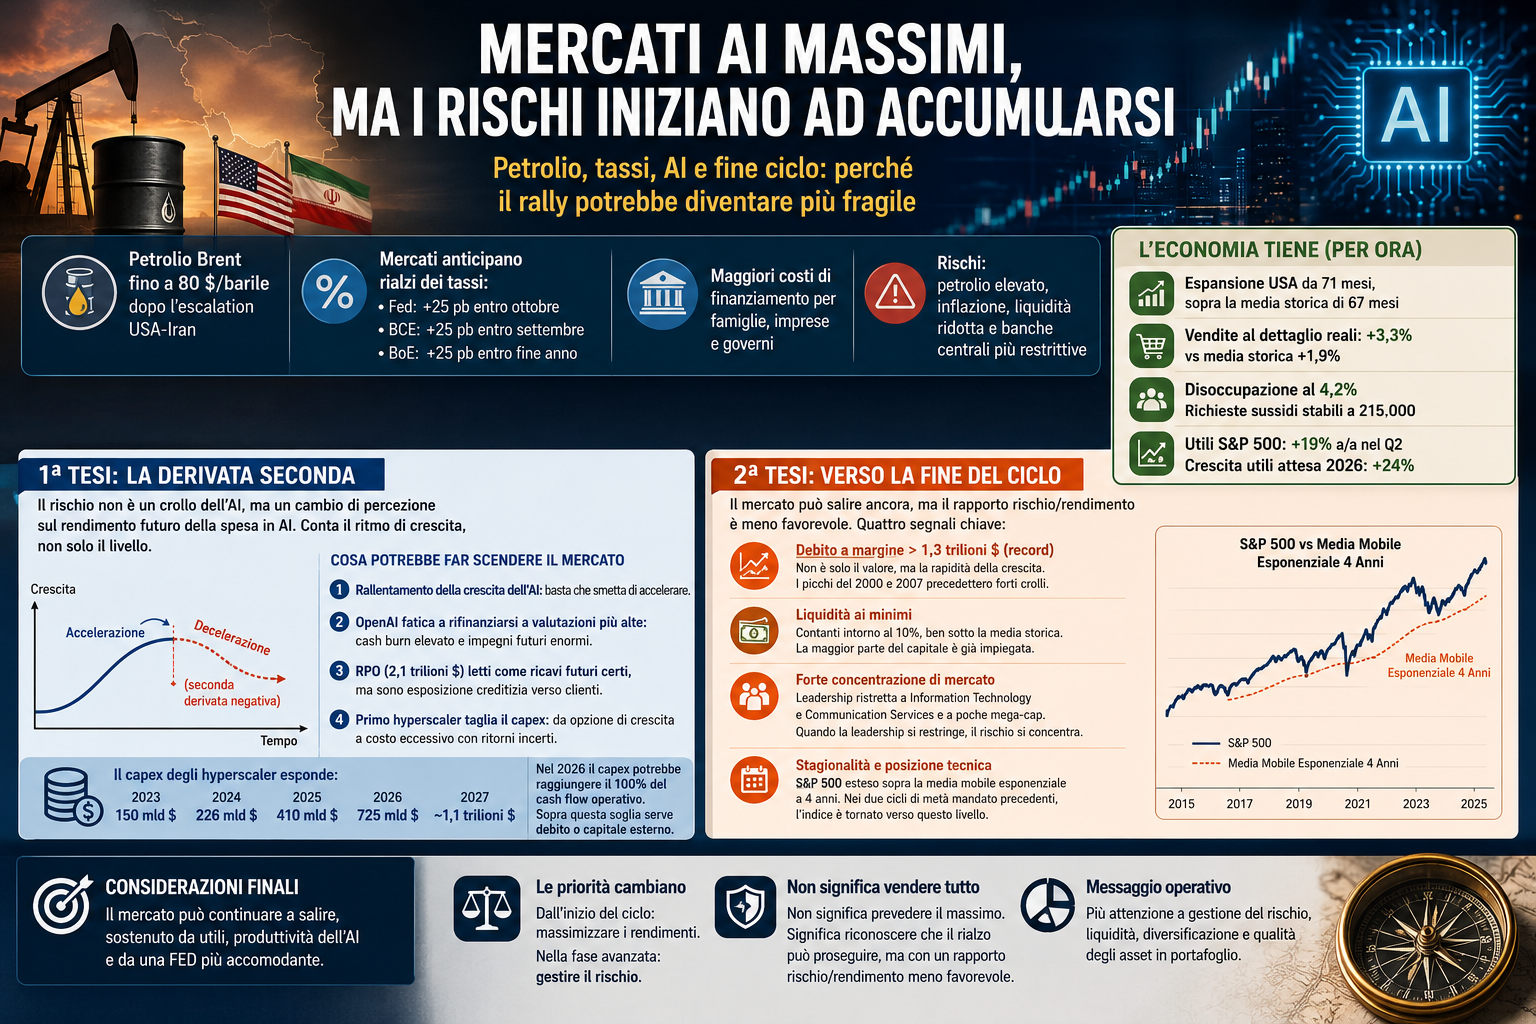
Dopo la nuova escalation geopolitica, i mercati hanno anticipato le aspettative di rialzo dei tassi:
Federal Reserve: aumento di 25 punti base entro ottobre; BCE: aumento di 25 punti base entro settembre; Bank of England: aumento di 25 punti base entro fine anno, anziché nella prima metà dell’anno successivo.
In altre parole, maggiori costi di finanziamento per famiglie, imprese e governi.
La combinazione tra l’imprevedibilità del conflitto, una Fed meno comunicativa sotto la guida del nuovo presidente Kevin Warsh, il rialzo del petrolio e la ridotta liquidità estiva potrebbe generare improvvisi episodi di volatilità.
Il rischio principale è che il petrolio rimanga su livelli elevati, riaccenda le pressioni inflazionistiche e costringa le banche centrali ad adottare una politica monetaria più restrittiva, proprio in una fase di mercato caratterizzata da bassa liquidità e maggiore instabilità.
Dall’altra parte, però, il quadro economico non appare ancora recessivo. Il mercato del lavoro statunitense non è surriscaldato, ma i consumi restano solidi e l’economia continua a espandersi.
L’espansione economica degli Stati Uniti dura ormai da 71 mesi, superando la media di 67 mesi registrata nel periodo successivo alla Seconda guerra mondiale.
I consumatori dichiarano di essere pessimisti, ma continuano a spendere: le vendite al dettaglio reali crescono del 3,3%, contro una media storica dell’1,9%.
Il tasso di disoccupazione è salito al 4,2%, mentre le richieste settimanali di sussidi rimangono stabili intorno a 215.000.
Il quadro resta quindi contrastato: da una parte aumentano i rischi legati a inflazione, petrolio e tassi; dall’altra, consumi e crescita economica continuano per il momento a sostenere i mercati.
Mercati che nel primo semestre dell’anno sono stati trascinati dalla crescita degli utili: +19% anno su anno nel secondo trimestre.
Mentre la crescita degli utili attesa nel 2026 dovrebbe aumentare del +24%.
Questi dati sembrano sostenere una prosecuzione della crescita del mercato azionario.
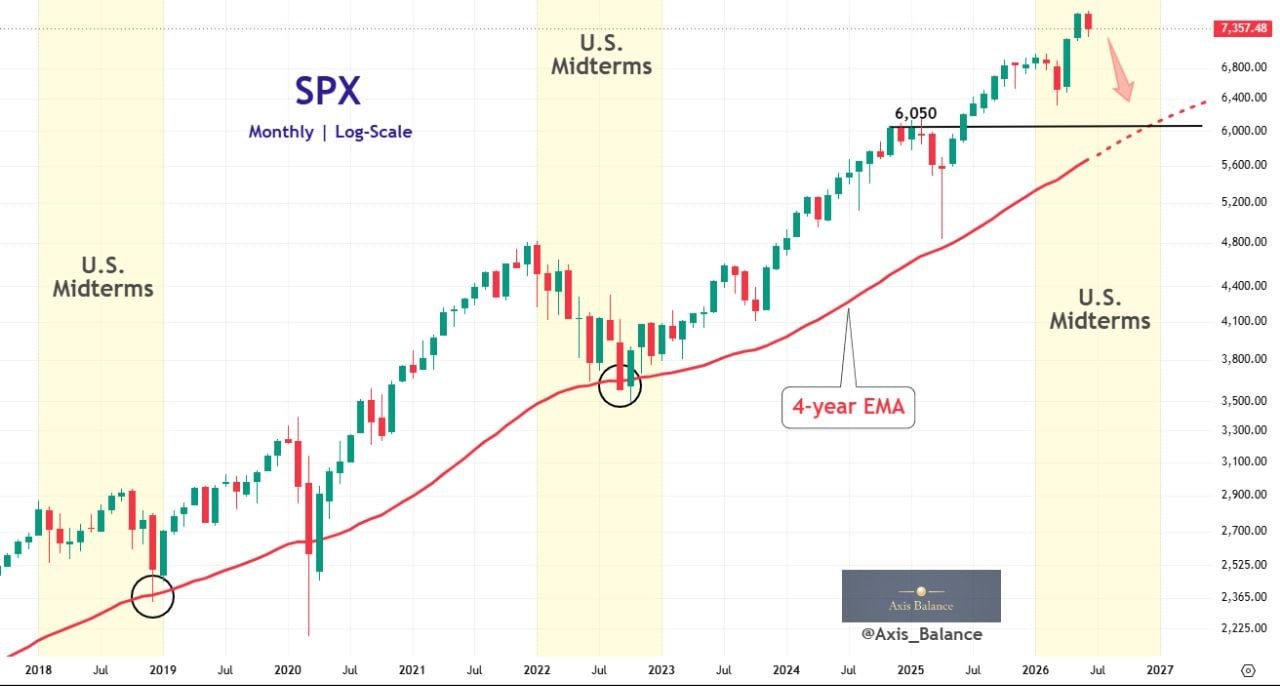
Tuttavia, alcuni analisti ritengono che ci stiamo avvicinando ad un possibile punto di svolta.
1ª tesi: La derivata seconda
Secondo questa tesi, l’eventuale discesa del mercato azionario non sarebbe causata da un vero e proprio “crollo dell’AI”, ma da un cambio di percezione sul rendimento futuro della spesa in intelligenza artificiale.
L’autore sostiene che il mercato stia interpretando male il boom dell’AI, paragonandolo alla bolla dot-com del 2000, quando invece la struttura finanziaria attuale assomiglierebbe di più alla crisi subprime del 2008.
Nel 2008 i default non iniziarono perché i prezzi delle case stavano già crollando, ma perché i prezzi stavano ancora salendo, però salivano meno velocemente. La macchina subprime aveva bisogno di prezzi immobiliari in continua accelerazione per permettere ai mutuatari di rifinanziarsi. Quando l’accelerazione si è fermata, il sistema ha iniziato a rompersi.
Lo stesso meccanismo sarebbe oggi presente nell’AI: il rischio non nasce necessariamente da un calo immediato della domanda, ma dalla decelerazione della crescita. In altre parole, non conta solo se la domanda continua a crescere, ma se quella crescita sta ancora accelerando o se sta iniziando a rallentare.
Il mercato, secondo questa lettura, starebbe guardando soprattutto ai livelli assoluti: ricavi, backlog, capex, domanda di GPU e valutazioni. Ma starebbe ignorando il dato più importante: il ritmo di accelerazione.
Ma quindi cosa potrebbe far scendere il mercato azionario?
Il primo elemento è il rallentamento della crescita dell’AI. Non serve che la domanda crolli. Basta che smetta di accelerare. Il sistema, infatti, sembra costruito sulla necessità di una crescita sempre più rapida, non semplicemente positiva.
Il secondo elemento riguarda OpenAI. La società ha ricavi reali e in forte crescita, ma brucia moltissima cassa e ha assunto enormi impegni futuri legati alla capacità di calcolo. Se la prossima IPO o il prossimo round di finanziamento non avvenissero a valutazioni sufficientemente alte, potrebbero emergere i primi problemi di sostenibilità.
Il terzo elemento riguarda gli RPO, cioè i Remaining Performance Obligations: il valore totale dei contratti già firmati per beni o servizi che un’azienda dovrà consegnare in futuro. Wall Street sta leggendo gli RPO aggregati, pari a circa 2,1 trilioni di dollari, come ricavi futuri già “bloccati”. Secondo l’autore, invece, sarebbe più corretto interpretarli anche come una forma di esposizione creditizia verso clienti che potrebbero non avere, in futuro, la capacità di pagare tutti gli impegni presi.
Il quarto elemento è il possibile taglio del capex da parte del primo hyperscaler. Oggi la spesa in conto capitale legata all’AI viene vista come un’opzione sulla crescita futura. Ma se il mercato iniziasse a considerarla un costo eccessivo, con ritorni incerti, la percezione potrebbe cambiare rapidamente.
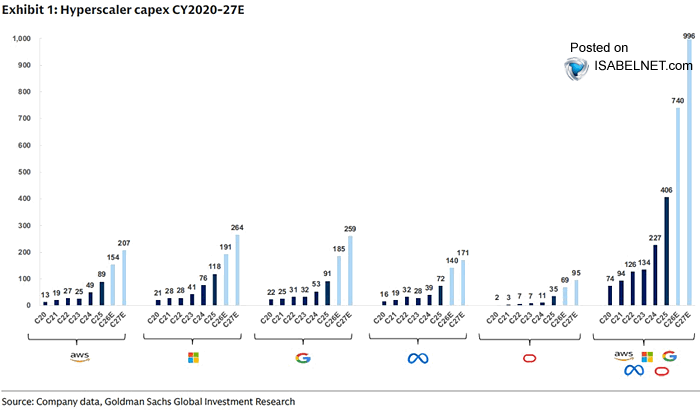
La spesa in conto capitale degli hyperscaler è infatti una delle vere forze trainanti del ciclo AI. Secondo le stime citate, sarebbe passata da circa 150 miliardi di dollari nel 2023 a 226 miliardi nel 2024, 410 miliardi nel 2025, 725 miliardi nel 2026 e quasi 1,1 trilioni di dollari nel 2027.
|