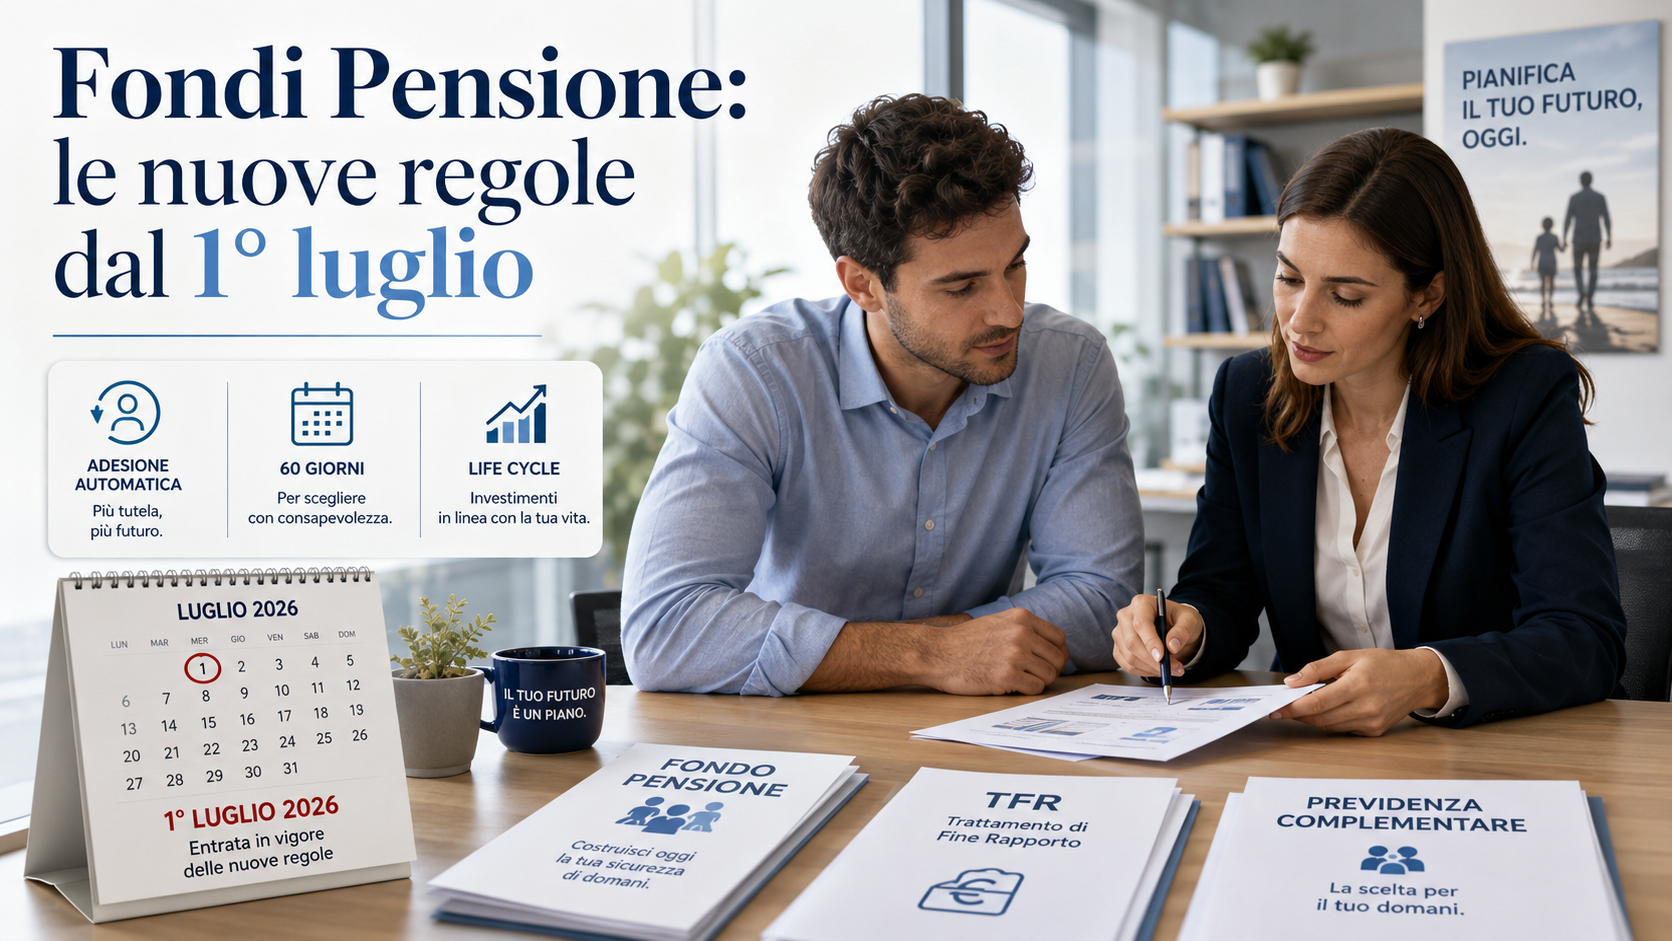
Dal 1° luglio 2026 sono cambiate le regole dei fondi pensione in Italia.
La riforma della previdenza complementare introduce un meccanismo più automatico di adesione, nuove responsabilità per le aziende e maggiore flessibilità nella fase di erogazione delle prestazioni.
La novità più importante riguarda i nuovi assunti nel settore privato.
Dal 1° luglio, per chi viene assunto per la prima volta come lavoratore dipendente privato, l’adesione alla previdenza complementare scatterà automaticamente dal momento dell’assunzione attraverso un nuovo meccanismo di silenzio-assenso. Non si tratta però di un obbligo irreversibile: il lavoratore conserverà la possibilità di rinunciare entro 60 giorni.
In precedenza, il lavoratore aveva sei mesi di tempo per decidere se lasciare il TFR in azienda o destinarlo a un fondo pensione; in assenza di una scelta esplicita, veniva conferito automaticamente solo il TFR maturando. Con le nuove regole, invece, il termine si riduce a 60 giorni e l’adesione decorre dalla data di assunzione, non dal settimo mese.
La differenza non è solo temporale.
Dal 1° luglio 2026 il meccanismo può comportare una vera e propria adesione piena alla previdenza complementare, con conferimento dell’intero TFR maturando e, quando previsti dal contratto collettivo applicato, anche dei contributi a carico del datore di lavoro e del lavoratore. In altre parole, non si parla più soltanto di destinazione tacita del TFR, ma di un ingresso più completo nel fondo pensione.
Il lavoratore potrà comunque intervenire entro 60 giorni per scegliere una soluzione diversa: rinunciare all’adesione, destinare il TFR a un altro fondo pensione, mantenere il TFR in azienda secondo le regole ordinarie, oppure, se previsto dal contratto collettivo, conferire solo una parte del TFR alla previdenza complementare.
La riforma mantiene quindi il principio di volontarietà, ma cambia il punto di partenza: non è più il lavoratore a dover attivarsi per entrare nel fondo, ma deve eventualmente attivarsi per uscirne o modificare la scelta.
Il nuovo meccanismo riguarda anche i lavoratori non al primo impiego.
In questi casi, il datore di lavoro dovrà fornire un’informativa sulla previdenza complementare e verificare le scelte pregresse del lavoratore. Se il lavoratore ha già in essere un’adesione a una forma pensionistica complementare, il datore di lavoro dovrà informarlo della possibilità di indicare, entro 60 giorni dalla data di assunzione, a quale forma pensionistica conferire il TFR maturando da quel momento. In assenza di una scelta diversa o di una rinuncia, si applicherà il meccanismo di adesione automatica.
Un altro passaggio importante riguarda la linea di investimento.
Con il nuovo sistema, i contributi derivanti dall’adesione automatica non finiranno più necessariamente in un comparto garantito, come avveniva nel precedente sistema di silenzio-assenso. Le somme dovranno essere investite in percorsi coerenti con l’orizzonte temporale dell’aderente e con la sua età anagrafica, secondo una logica di tipo life-cycle: più dinamica per i lavoratori giovani, progressivamente più prudente con l’avvicinarsi della pensione.
Sul fronte delle prestazioni finali, arrivano nuove modalità di utilizzo del montante accumulato.
Oltre alla rendita vitalizia e alla liquidazione in capitale nei limiti previsti dalla legge, gli iscritti potranno accedere anche a:
rendita a durata definita: la rendita viene corrisposta per un numero di anni pari alla speranza di vita residua dell’aderente al momento della richiesta; prelievi liberamente determinabili: possibilità per l’aderente di effettuare prelievi parziali del montante accumulato liberamente determinabili, ma entro limiti precisi; erogazione frazionata del montante accumulato: rinviata al 31 ottobre 2026.
P.S. La quota massima ordinaria liquidabile in capitale resta al 50% del montante: la Legge di Bilancio 2026 aveva inizialmente previsto l’aumento al 60%, ma la conversione del decreto-legge 62/2026 nella legge 112/2026 ha riportato il limite massimo al 50%.
Resta invece già operativo dal 2026 l’aumento del limite annuo di deducibilità fiscale dei contributi alla previdenza complementare, passato da 5.164,57 euro a 5.300 euro. Questo significa che i versamenti al fondo pensione possono ridurre il reddito imponibile entro il nuovo tetto, rendendo fiscalmente più interessante l’utilizzo della previdenza complementare soprattutto per chi ha aliquote IRPEF medio-alte.
Da ora in poi diventa ancora più importante verificare quale fondo viene assegnato, quali costi applica, quale linea di investimento viene utilizzata, quanto contribuisce il datore di lavoro e se la scelta è coerente con età, reddito, orizzonte temporale e obiettivi previdenziali.
La riforma non rende i fondi pensione obbligatori per tutti, ma cambia profondamente il meccanismo di ingresso.
Da luglio, per molti nuovi lavoratori, la previdenza complementare non sarà più una decisione da prendere in un secondo momento: sarà la condizione di partenza, da confermare, modificare o rifiutare entro 60 giorni.
|