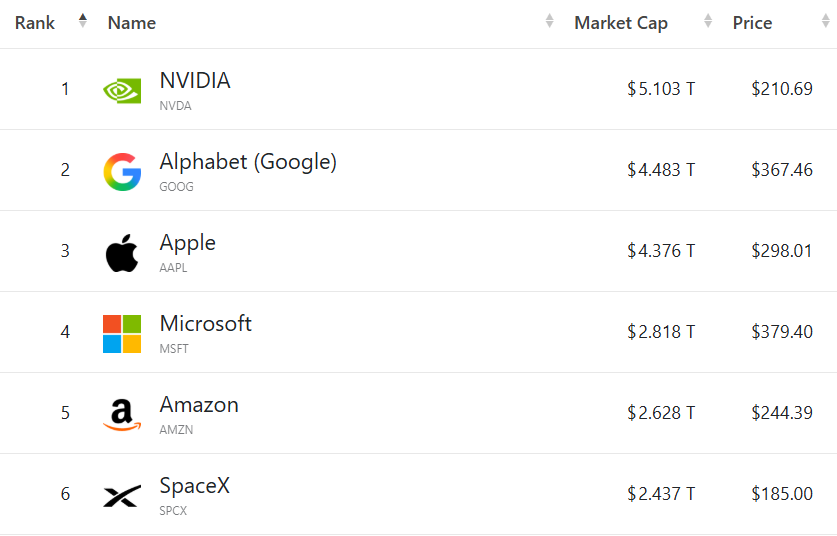
Stiamo parlando di una valutazione che sembra incorporare già oggi scenari estremamente ottimistici sul futuro.
Per giustificare certi multipli, Starlink dovrebbe arrivare a dominare una quota enorme del mercato globale dei servizi internet, fino a circa l’80%. Uno scenario che appare molto difficile da realizzare.
Elon Musk può essere brillante, ma il prezzo conta comunque
Una parte importante della valutazione di SpaceX dipende dalla fiducia in Elon Musk.
Molti investitori ritengono che Musk abbia già dimostrato più volte di saper costruire aziende rivoluzionarie. Tesla ne è l’esempio più evidente.
E infatti una delle tesi più favorevoli a SpaceX è proprio questa: Never bet against Musk (Non bisogna scommettere contro Musk).
La storia di Tesla, almeno per chi ha saputo resistere nel lungo periodo, ha premiato enormemente gli investitori più pazienti.
Ma questo non elimina un principio fondamentale dell’investimento:
anche la migliore azienda del mondo può diventare un cattivo investimento se acquistata a un prezzo troppo alto.
Un conto è dire che SpaceX è una grande società. Un altro è dire che l’azione SpaceX sia conveniente dopo una corsa fortissima e a multipli estremi.
Le IPO più attese raramente sono facili da gestire
Un altro elemento da considerare è la dinamica tipica delle IPO molto attese.
Spesso il primo giorno di quotazione viene accompagnato da grande entusiasmo, domanda elevata da parte degli investitori retail e forte copertura mediatica.
Il risultato può essere un forte rialzo iniziale.
SpaceX sarebbe salita di circa +50% rispetto al prezzo di apertura ma ha già rintracciato un -20% dai massimi.
Il paragone principale va fatto con Tesla, che dopo l’IPO del giugno 2010 salì inizialmente di circa +60%, per poi correggere di circa -50% nel giro di un mese.
Anche Microsoft ed Apple hanno avuto fasi simili:
Microsoft
Apple
Questo non significa che SpaceX debba per forza seguire lo stesso percorso.
Ma significa che comprare durante la fase di massimo entusiasmo può essere molto rischioso.
Nelle IPO, infatti, non ci sono solo nuovi investitori che vogliono entrare. Ci sono anche vecchi azionisti, dipendenti e investitori iniziali che possono voler monetizzare parte della posizione.
Nel caso SpaceX solo il 4% sarebbe stata inizialmente immessa sul mercato. Questo significa che, con il progressivo sblocco delle quote degli insider, potrebbe arrivare nuova offerta nei mesi successivi.
La nuova offerta, in presenza di valutazioni elevate, può esercitare pressione sul prezzo.
Il rischio è confondere una grande storia con un grande investimento
SpaceX ha una narrativa potentissima.
L’esplorazione spaziale, Starlink, i contratti governativi, l’idea dell’umanità interplanetaria, la leadership di Musk.
Sono tutti elementi affascinanti.
Ma il mercato, nelle fasi di euforia, tende spesso a pagare non solo ciò che l’azienda è oggi, ma anche ciò che potrebbe forse diventare tra molti anni.
Il rischio è che il prezzo incorpori già uno scenario quasi perfetto.
E quando il prezzo incorpora uno scenario perfetto, basta poco per deludere le aspettative.
Questo è il punto centrale per l’investitore: non bisogna chiedersi solo “questa azienda cambierà il mondo?”, ma anche “quanto sto pagando oggi per questa possibilità?”.
Il parallelo con AI e semiconduttori
SpaceX non è un caso isolato.
L’intero mercato sembra attraversato da una forte voglia di esposizione ai grandi temi del momento: AI, semiconduttori, IPO, tecnologia, memorie DRAM.
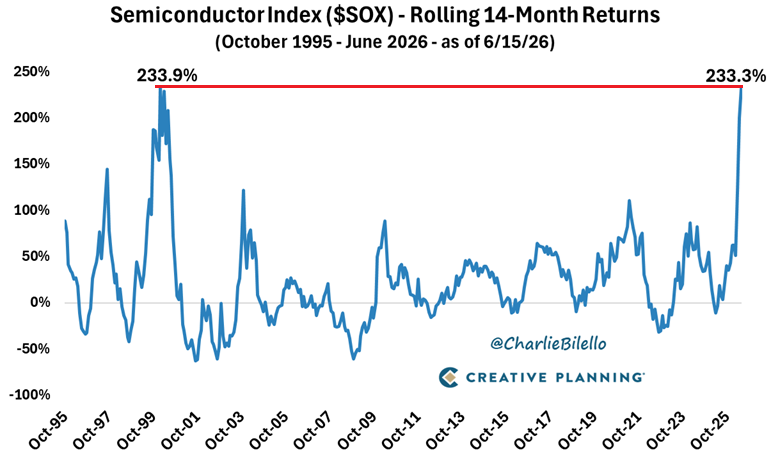
L’indice dei semiconduttori SOX avrebbe registrato un rendimento rolling a 14 mesi pari a circa +233,3%, praticamente in linea con il picco raggiunto prima della bolla del 2000, quando arrivò a circa +233,9%.
|