Voglio riassumerti i principali concetti del libro che ci torneranno utili in seguito:
Architettura delle scelte: Il modo in cui le opzioni vengono presentate influisce sulle decisioni delle persone. Default e status quo bias: Le persone tendono a restare con l’opzione predefinita (default option) perché cambiare richiede sforzo mentale. Social proof e pressione sociale: Le persone sono influenzate da ciò che fanno gli altri. Loss aversion (avversione alla perdita): Le persone temono di perdere più di quanto desiderino guadagnare. Framing effect (effetto cornice): Il modo in cui una scelta viene presentata cambia la percezione del rischio.
I due amici hanno dimostrato che modificando il modo in cui vengono presentate le scelte si possono ottenere comportamenti più razionali e vantaggiosi per la società e gli individui.
Il nudging è già integrato nella nostra società:
Spie di consumo energetico: Gli smart meter mostrano il consumo di energia in tempo reale, incoraggiando comportamenti più sostenibili. Raccolta differenziata con colori evidenti: Usare cestini di colori diversi per il riciclo rende più intuitivo separare i rifiuti. Notifiche per il tempo di utilizzo dello smartphone: Le app di benessere digitale inviano promemoria per ridurre il tempo passato sui social.
E potrei andare avanti con moltissimi altri esempi.
Arrivato fin qui potrai domandarti perché ti sto parlando dell’effetto nudging.
Il nudging può essere applicato non solo ad attività di vita quotidiana ma anche al mondo della finanza
Il concetto di nudging quindi può essere applicato al mondo degli investimenti per aiutare le persone a prendere decisioni finanziarie più consapevoli e ottimali, evitando errori comuni legati a bias cognitivi e scarsa educazione finanziaria.
Questa tecnica si sposa perfettamente con gli investimenti periodici e automatici che si possono tradurre in versamenti nei fondi pensione e nei piani di accumulo di capitale con gli ETF:
- Scelte predefinite (Default effect): l’opzione predefinita di prelievo automatico dal conto corrente o dalla busta paga, evita che l’investitore debba ricordarsi di investire ogni mese.
Principio: Le persone tendono a rimanere con l'opzione predefinita perché cambiare richiede sforzo mentale. Risultato: Molte persone che altrimenti avrebbero procrastinato iniziano a investire in modo regolare.
- Prelievo automatico (Mental accounting & Inertia bias): contributi trattenuti direttamente dallo stipendio, così il lavoratore non percepisce il “peso” del risparmio e/o versamenti automatici programmati (es. 100€ al mese) per eliminare la fatica decisionale.
Principio: Se il denaro viene prelevato automaticamente, le persone lo considerano già speso e non si accorgono della mancanza. Risultato: Si evita la tentazione di rimandare l’investimento o di usare i soldi per altre spese superflue.
- Framing: enfatizzare le perdite anziché i guadagni: usare frasi come "Se inizi a 25 anni, puoi accumulare 300.000€. Se inizi a 40, ne avrai solo 100.000€" oppure "Se non inizi oggi, rischi di perdere gli effetti dell’interesse composto."
Principio: Le persone sono più sensibili alle perdite rispetto ai guadagni (Loss aversion). Risultato: Spingere le persone a iniziare subito, riducendo la procrastinazione.
- Effetto "pianeta sociale" (Social Proof): portare testimonianze che aderire ad un fondo pensione o aver iniziato un piano di accumulo ha aiutato a creare un patrimonio importante nel tempo.
Principio: Le persone tendono a seguire le scelte della maggioranza. Risultato: Rende il PAC e il fondo pensione la norma, spingendo più persone ad aderire.
- Gamification e feedback immediato: app che mostrano quanto hai accumulato e le stime dei rendimenti futuri.
Il nudging però non si ferma qui e il suo potenziale può essere utilizzato anche per altre scelte finanziarie.
Queste “spinte gentili” le applico quotidianamente con i miei clienti perché ritengo siano essenziali per aiutare le persone ad essere il più razionali possibili nelle loro scelte finanziarie:
- separare il denaro per categoria: creare un conto separato per ogni obiettivo:
conto corrente per le spese quotidiane conto deposito o fondo monetario per le spese impreviste conto titoli per gli investimenti carte di pagamento per le spese online
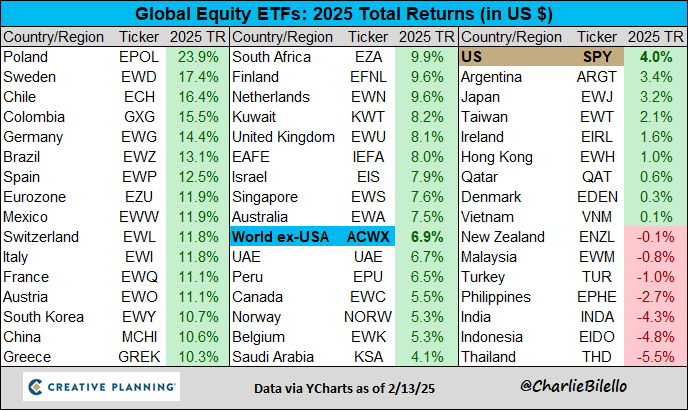
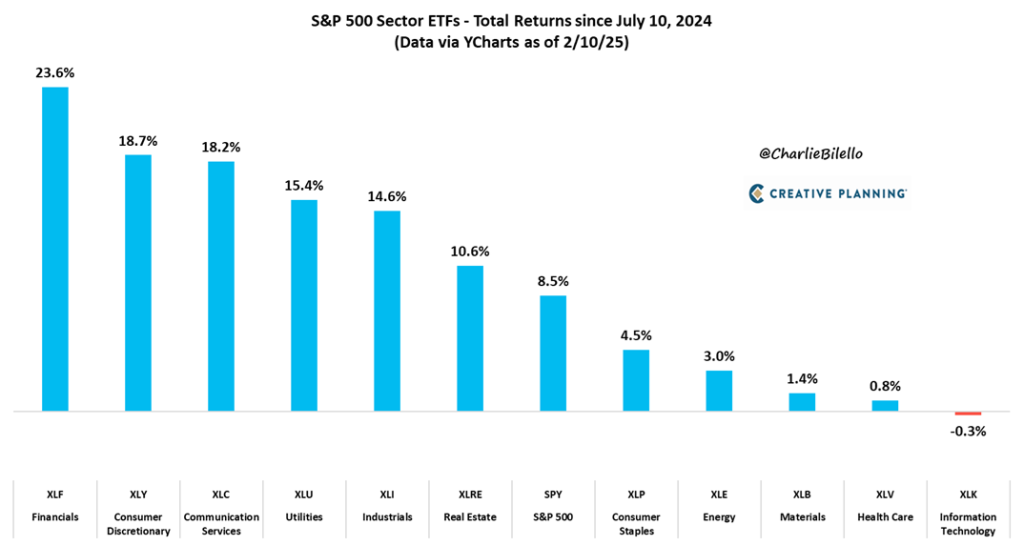
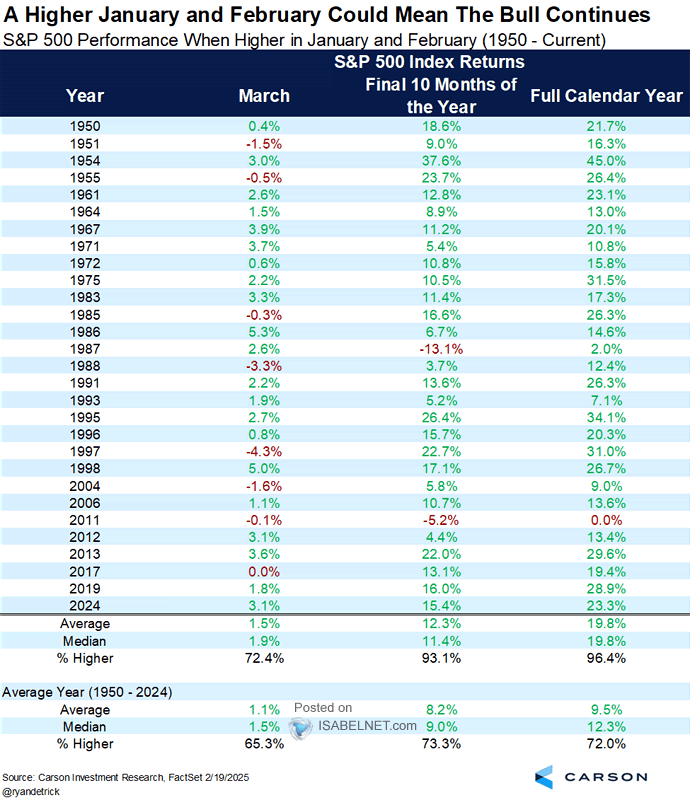
fare leva su l'avversione alle perdite: le persone tendono a evitare le perdite più di quanto desiderino guadagni. Un buon nudging può essere mostrare quanto il costo dell'inflazione (perdita del potere di acquisto) riduca il valore dei soldi non investiti oppure far vedere il rischio di mancati rendimenti rispetto a chi ha investito a lungo termine (effetto dell’interesse composto). usare la social proof: mostrare gli effetti positivi dell’investimento e della diversificazione nel medio/lungo termine per esempio dimostrare che i mercati hanno un probabilità superiore al 90% di essere sempre positivi dopo 10 anni oppure che i mercati azionari hanno avuto un rendimento medio del 10% negli ultimi 30 anni. architettura delle scelte: semplificare le opzioni di investimento per evitare paralisi decisionali e velocizzare il processo di investimento.
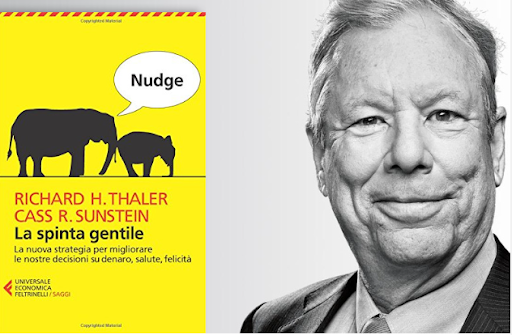
Richard Thaler, l’autore di “Nudge - la spinta gentile”, nel 2017 ha vinto il nobel per l’economia proprio per integrare la psicologia con l’analisi economica.
Quando Richard Thaler ricevette tale riconoscimento, gli fu chiesto cosa avrebbe fatto con il premio in denaro.
La sua risposta divenne virale per la sua ironia e il richiamo diretto ai concetti di finanza comportamentale che lui stesso aveva studiato per tutta la carriera:
"I will try to spend it as irrationally as possible!"
("Cercherò di spenderlo nel modo più irrazionale possibile!")
Questa battuta faceva riferimento alla sua stessa teoria sull’irrazionalità economica.
Abbiamo capito come il nudging se usato correttamente può migliorare la vita delle persone in ambito di salute, ambiente ma anche finanziario.
Alcuni lo vedono come una manipolazione soft nelle scelte di vita e su questo sono d’accordo anche io, infatti può indurci a compiere azioni che non avremmo mai fatto senza questa “spinta gentile”.
Sta sempre a noi valutare se chi dà questo input lo fa in modo “altruista” o per un doppio fine.
E tu,, stai già usando il nudging per migliorare le tue scelte finanziarie?
|