Questo successo ha avuto un impatto significativo sui mercati finanziari, causando una forte discesa delle azioni tecnologiche americane che hanno portato il Nasdaq 100 a perdere il -3%.
Inoltre è stata realizzata la più grande perdita della storia per una singola azione in un giorno, parlo del -17% nelle azioni di Nvidia, pari a circa 600 miliardi di dollari in capitalizzazione di mercato.
Questa perdita può essere paragonata al valore dell’intera borsa italiana come se tutto d’un tratto le 40 società all’interno del FTSE MIB fossero scomparse.
Questa vicenda è collegata al concetto di "Winners Take All" (letteralmente: "i vincitori prendono tutto") dove un numero ristretto di aziende o attori raccoglie la maggior parte dei profitti e del valore, lasciando poco spazio per altri concorrenti, come quindi non citare le Magnifiche 7.
Tale concetto sembrava essere collegato anche all'intelligenza artificiale, soprattutto nell’ultimo anno e mezzo.
Il nuovo modello cinese però frantuma questa teoria e inserisce competizione all’interno del mondo AI.
Ne avevamo parlato poche settimane fa di come gli Stati Uniti avevano, e per ora hanno ancora, un vantaggio competitivo quando si parla di AI.
Se però l’AI americana è basata sul capitale, quella cinese è basata sulla forza lavoro e sull’autofinanziamento.
Dove negli USA l’AI è orientata verso il consumer mentre in Cina si è rivolti verso la collettività.
Potrebbe, e dico potrebbe, essere quindi finito il concetto di "Winners Take All" per quanto riguarda l’AI.
Il tema da affrontare è quindi quello dell’altissima concentrazione degli investimenti globali all’interno della borsa americana, circa il 70% del totale.
Argomento di cui abbiamo parlato nelle ultime newsletter ma che ora può prendere una piega differente.
Stranamente però nelle ultime settimane, il rallentamento dei flussi verso l’America non si è tradotto in un’immediata corsa agli investimenti sulla Cina, nonostante il Paese sia protagonista dell’innovazione e abbia registrato una performance migliore rispetto agli Stati Uniti nel 2024.
Al contrario, i capitali si stanno dirigendo verso l’Europa, che pur essendo ancora a sconto rispetto al mercato americano, presenta valutazioni più elevate rispetto alla Cina.
Questo fenomeno riflette il persistente scetticismo di una parte degli investitori nei confronti della Cina, considerata ancora ininvestibile per ragioni geopolitiche di lungo periodo.
Inoltre, il timore di nuovi dazi americani e sanzioni scoraggia ulteriormente gli afflussi verso Pechino.
Anche l’Europa dovrà affrontare potenziali misure protezionistiche, ma l’impatto sarà probabilmente più contenuto rispetto a quello previsto per la Cina.
Il quadro che emerge è curioso: l’America scuote l’albero con la sua crescita economica e le tensioni commerciali, la Cina lo scuote con la sua innovazione e una crescita doppia rispetto a quella americana, ma è l’Europa a raccogliere i frutti in borsa.
E’ ancora troppo presto per trarre le conclusioni di come andrà questo 2025 dove comunque gli Stati Uniti rimangono i leader di borsa per diversi fattori già trattati.
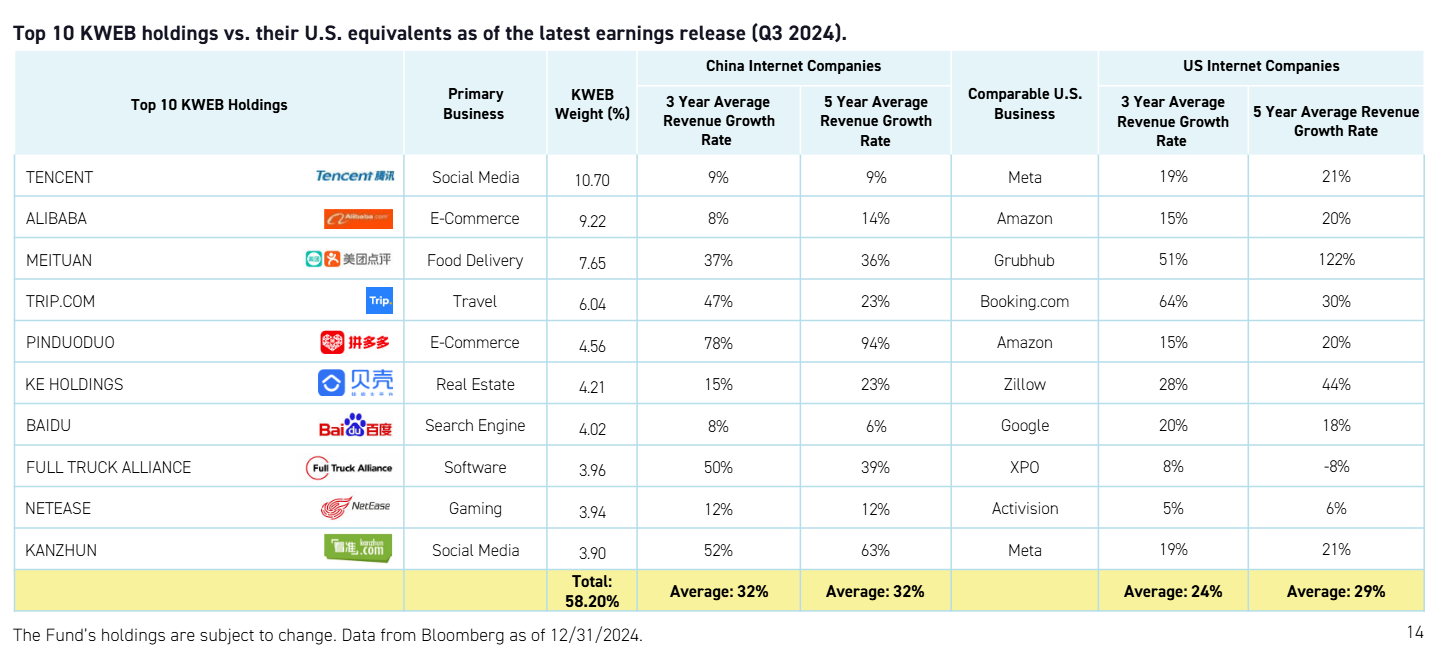
Due però sono gli indici che potrebbero trarre giovamento dallo Sputnik Moment del 2025:
Indici che includono le principali società cinesi orientate alla tecnologia, all’e-commerce e ai semiconduttori.
|