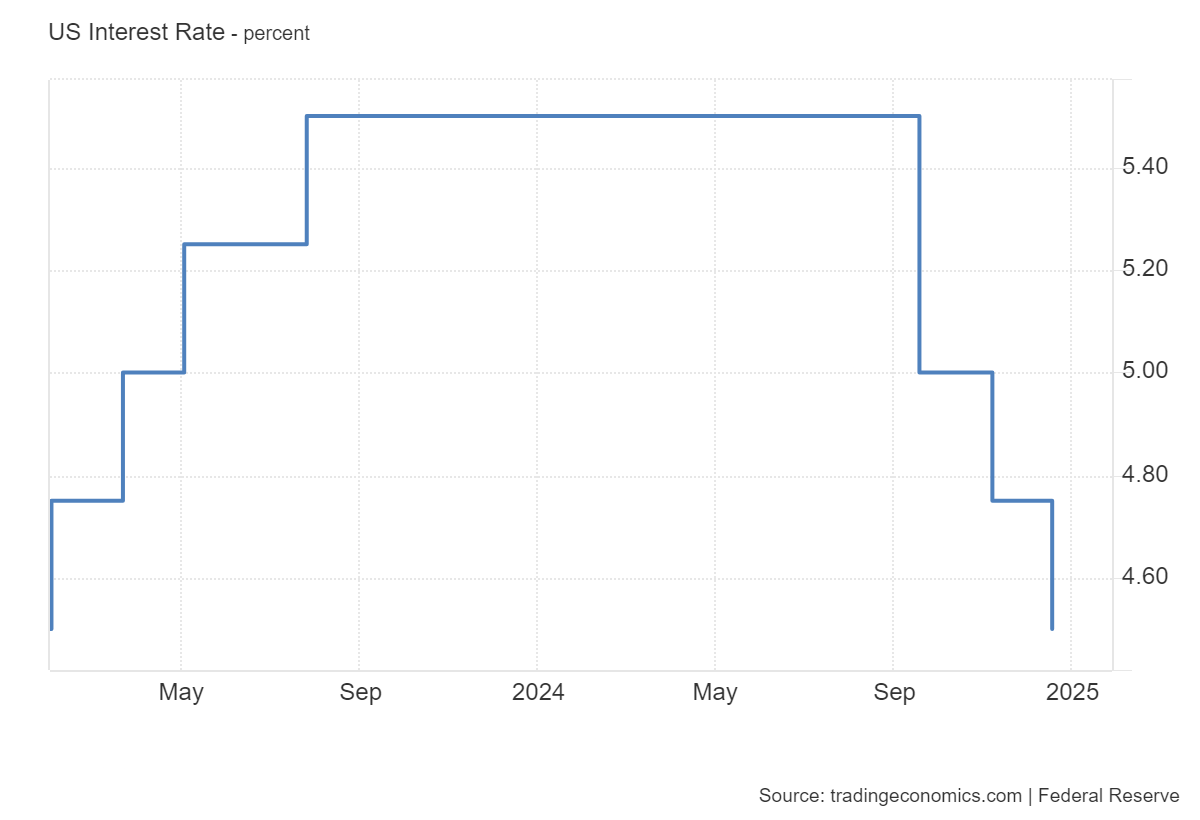
La FED ha tagliato i tassi di interesse di 25pb portandoli al 4,25%-4,5%.
Questo è il terzo taglio del 2024 per un ammontare di 100pb.
L’inflazione negli Stati Uniti però si sta surriscaldando con l’IPC che è salito al 2,7% a novembre e con il PCE principale salito al 2,8% ad ottobre.
Questo surriscaldamento non giustificherebbe un ulteriore taglio dei tassi a gennaio infatti ad oggi il mercato obbligazionario sta valutando una pausa nel primo mese del 2025 e sconta solamente 50pb di riduzioni in tutto il 2025.
Valutando l’atteggiamento della FED, il 2025 potrebbe assomigliare al 2018 in quanto non disposta a favorire una politica espansiva a causa dei timori sull’inflazione.
Nel 2018, l'aumento dei tassi della FED fu una risposta ai tagli fiscali che, secondo la banca centrale, avrebbero potuto surriscaldare l'economia.
Allo stesso modo, nel 2025, il controllo sull'inflazione e il timore di politiche fiscali espansive (come i dazi e l'aumento della produzione interna) porteranno la FED a mantenere una posizione di cautela.
Nel 2025 potremmo assistere a correzioni temporanee in tutti gli asset ma a differenza del 2022, prevarrà una correlazione inversa tra azioni e obbligazioni, riducendo la possibilità di un tracollo generalizzato.
Questo è simile al 2018, dove le azioni subirono una correzione ma i bond lunghi si rafforzarono.
Nonostante le correzioni, lo scenario generale non è così negativo.
L'inflazione è più contenuta e i prezzi delle materie prime sono stabili.
Le azioni dovrebbero performare bene, soprattutto in settori legati alla produttività e alla reindustrializzazione.
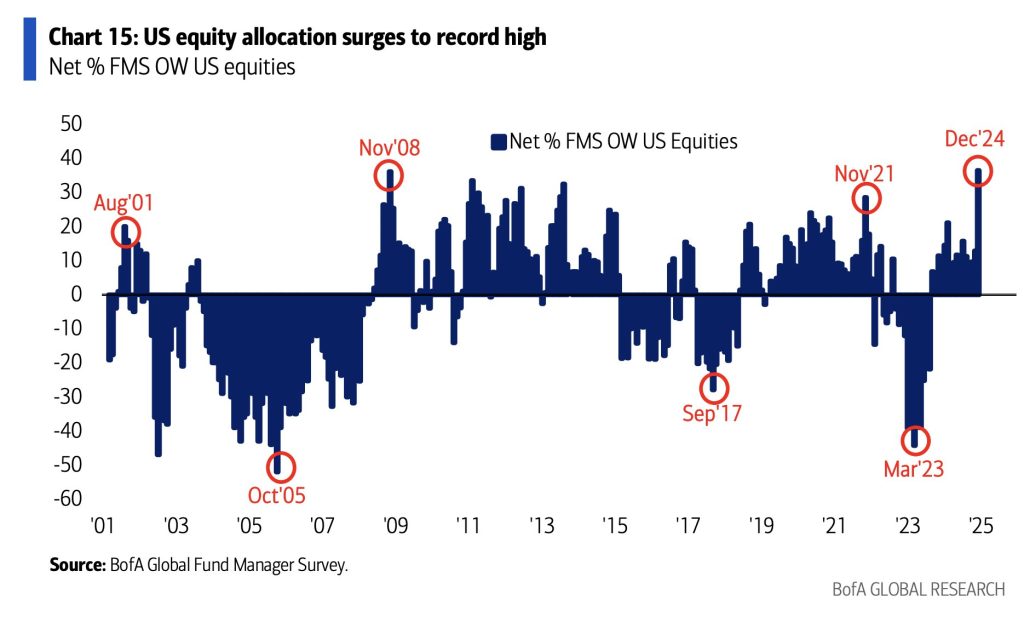
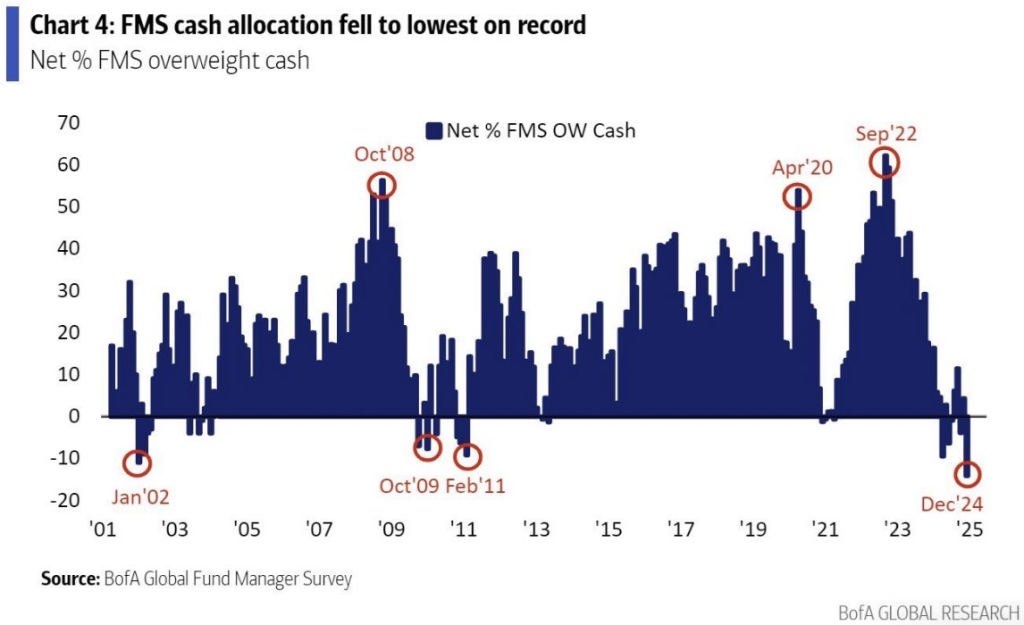
Azioni che vedono un dominio assoluto degli Stati Uniti e un forte ottimismo per il prossimo anno.
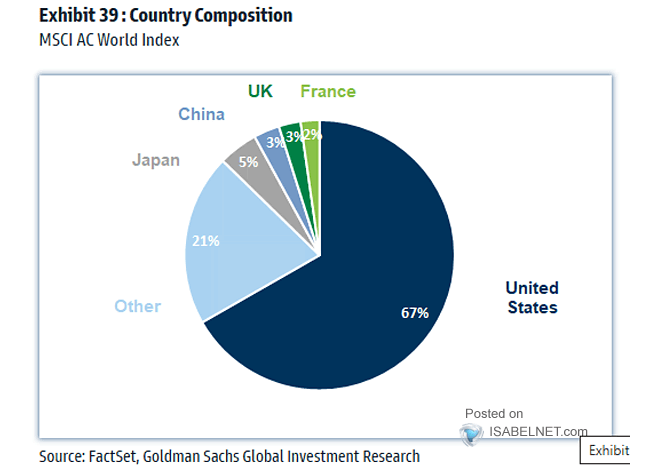
Le azioni statunitensi rappresentano il 67% del mercato azionario globale, il peso più alto nella storia.
Peso che è più di 13 volte superiore a quello del secondo paese, ossia ilGiappone che pesa solo per il 5%.
|