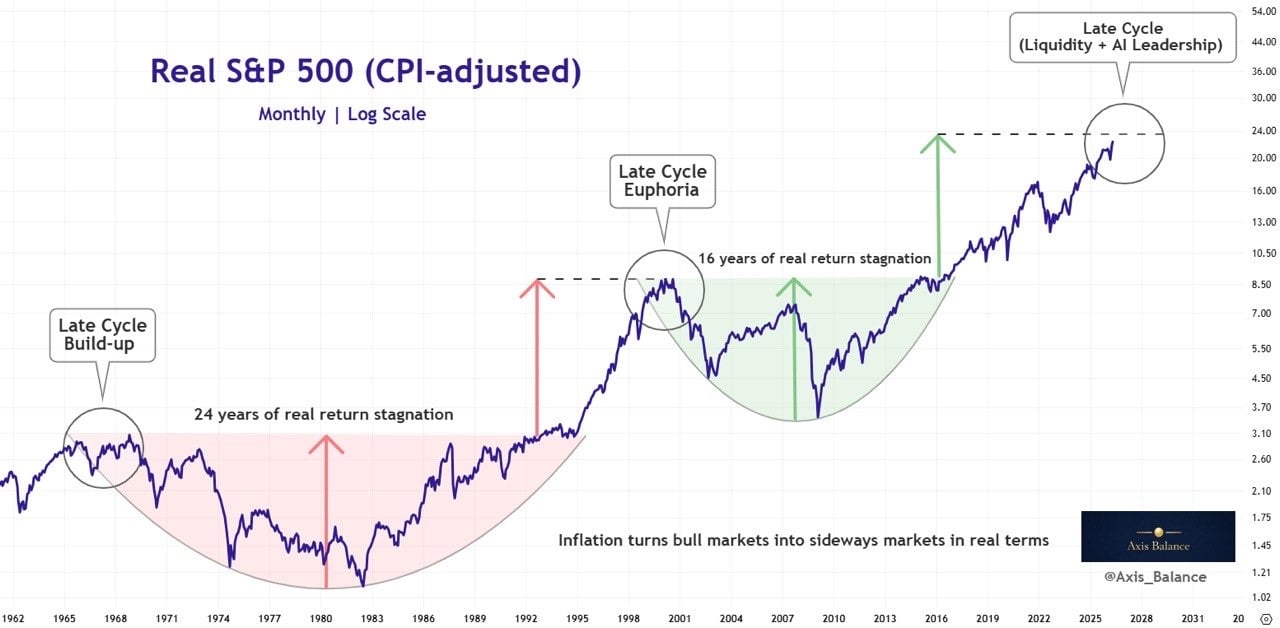
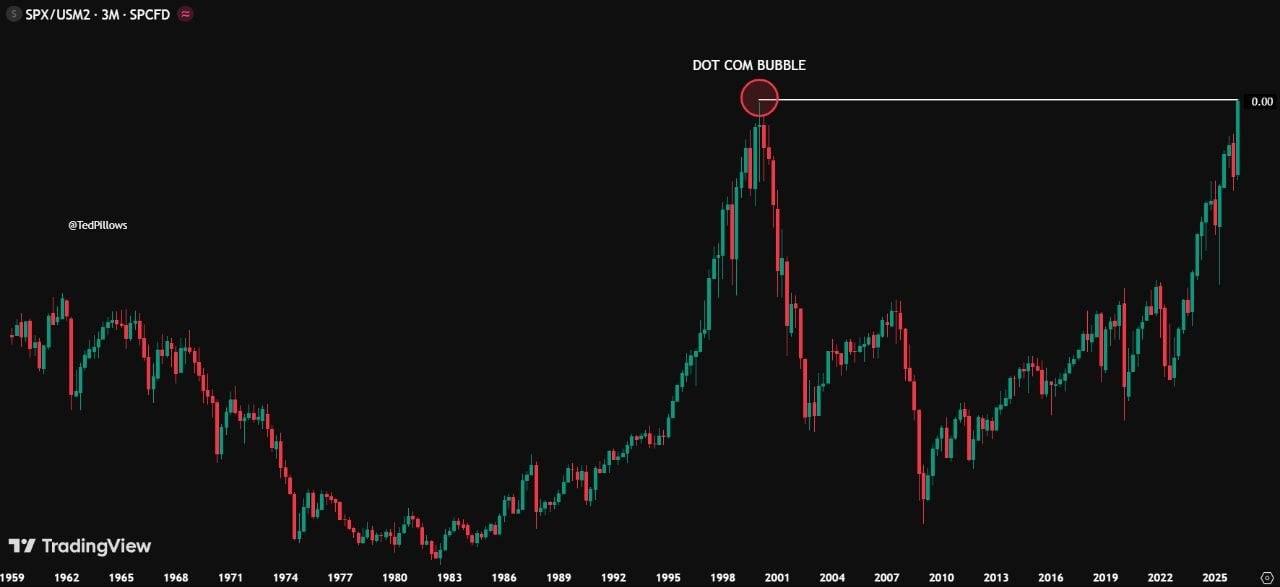
Il grafico qui sopra mostra due grandi fasi di stagnazione reale.
La prima va circa dalla fine degli anni ’60 ai primi anni ’90: nonostante vari rialzi e ribassi, l’S&P 500 corretto per l’inflazione avrebbe impiegato circa 24 anni per superare stabilmente i vecchi massimi reali.
La seconda parte dopo la bolla dot-com del 2000: anche qui, in termini reali, il mercato avrebbe vissuto circa 16 anni di rendimento reale stagnante prima di tornare su nuovi massimi.
La parte finale del grafico evidenzia invece la situazione attuale: il mercato sarebbe in un fase di late business cycle, un tema già discusso in newsletter.
L’economia reale continua a fare i conti con gli effetti ritardati dell’inflazione, dei tassi elevati e della perdita di potere d’acquisto, mentre una piccola parte del mercato continua a correre grazie alla liquidità e alle aspettative sull’intelligenza artificiale.
Il risultato è una sorta di economia a due velocità: la famosa economia a forma di K, di cui abbiamo già discusso in passato.
Da una parte corrono Big Tech e semiconduttori, dall’altra il mercato più ampio appare meno brillante. Il rischio è che l’indice sembri forte solo perché sostenuto da poche società.
In passato molte fasi rialziste erano sostenute da una crescita più diffusa. Oggi, invece, l’entusiasmo si concentra soprattutto su AI e semiconduttori, ormai considerati il “nuovo petrolio” dell’economia digitale.
L’intelligenza artificiale non vive nel mondo astratto del software. Ha bisogno di server, data center, semiconduttori, acqua, reti elettriche e soprattutto energia. Più cresce la domanda di calcolo, più cresce anche la domanda di elettricità. E se l’energia torna a essere scarsa, costosa o geopoliticamente fragile, allora il costo dell’AI potrebbe salire molto più di quanto oggi il mercato sembri considerare.
In altre parole, la grande narrativa tecnologica potrebbe finire per essere condizionata da un fattore molto più concreto: il costo dell’energia.
Nei prossimi anni il mercato potrebbe dover spostare l’attenzione dagli asset puramente finanziari agli input fisici che rendono possibile la crescita tecnologica. Energia, materie prime, infrastrutture e risorse reali potrebbero tornare al centro della scena dopo anni in cui il mercato ha premiato soprattutto software, piattaforme digitali e modelli di business ad alta marginalità.
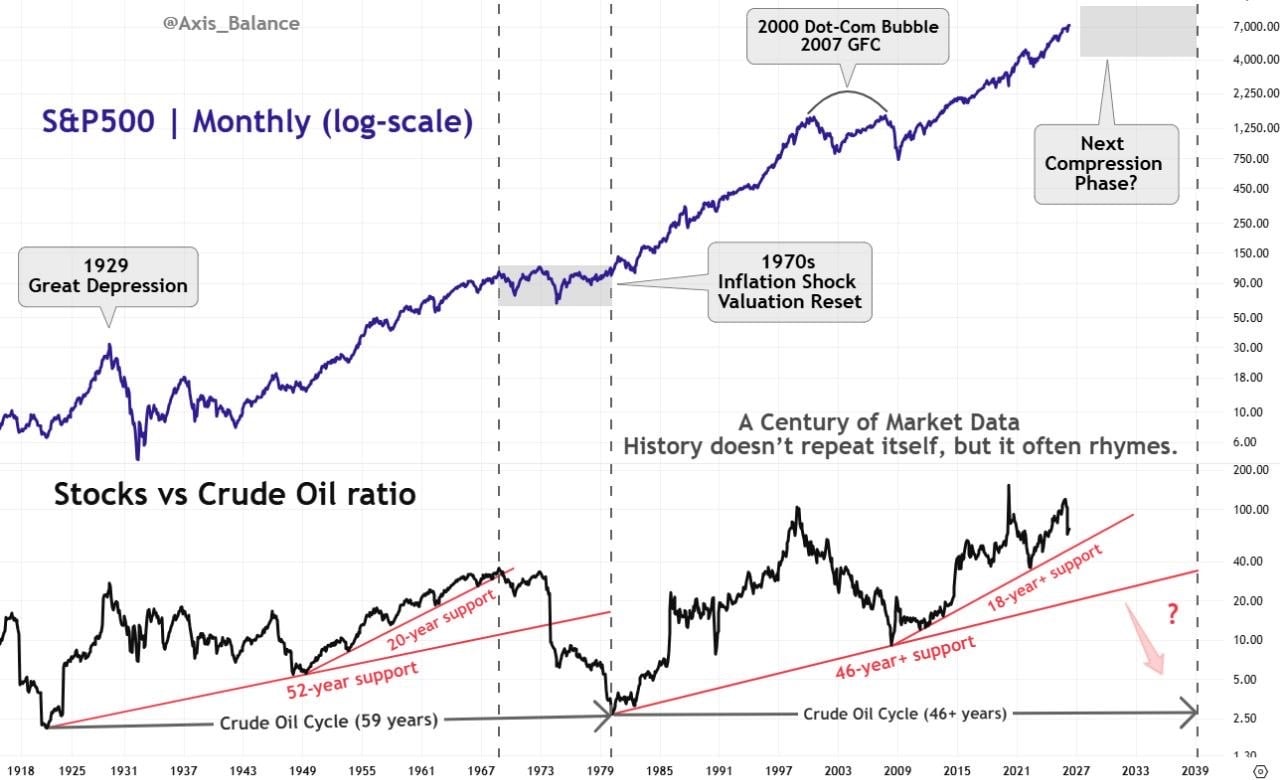
Il confronto tra S&P 500 e petrolio viene spesso utilizzato proprio per leggere queste grandi rotazioni di lungo periodo.
|